Газовые инвестиции Польши рискуют стать невостребованными из-за роста ВИЭ
Польша строит газовые электростанции и расширяет мощности по импорту СПГ на фоне сокращения угольной генерации и отказа от российского сырья. Рост ВИЭ, удорожание выбросов и ожидаемое снижение спроса могут ухудшить загрузку новых объектов.
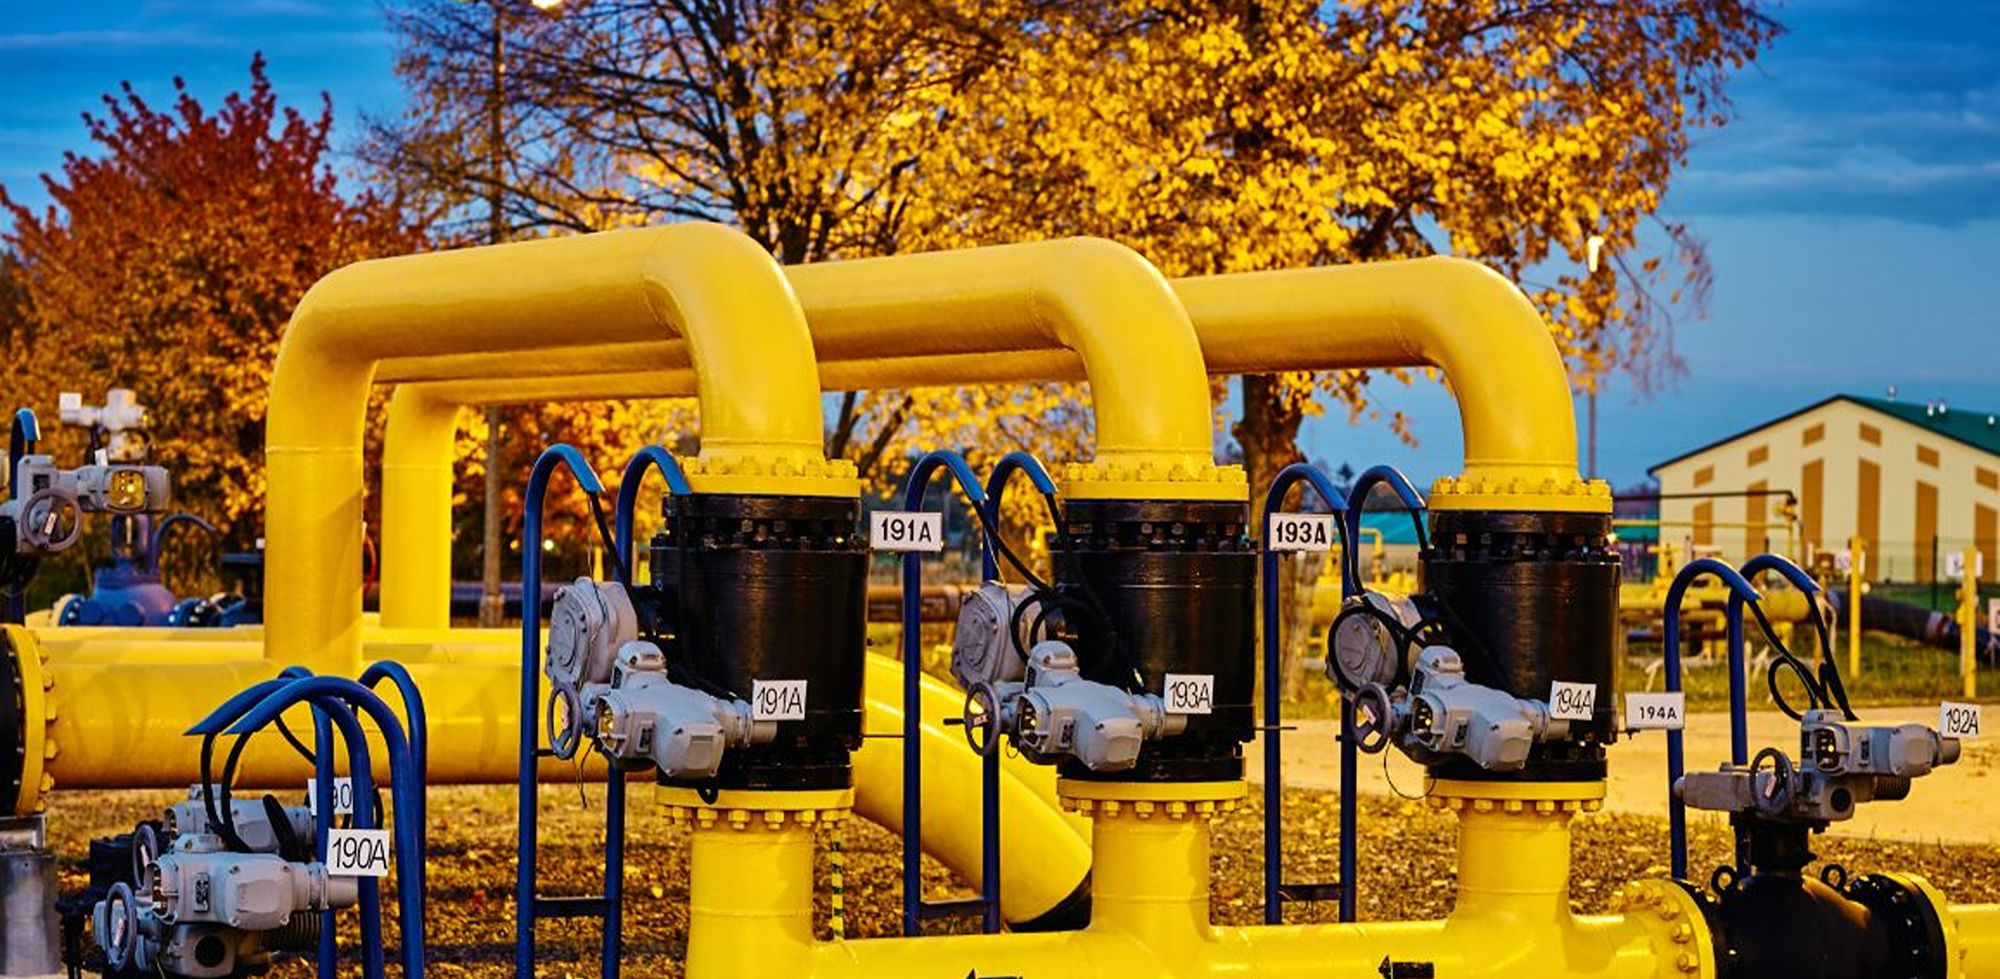
Газ частично занимает место угля
Польша замещает выводимые угольные мощности газовой генерацией, однако быстрый рост возобновляемых источников меняет режим работы новых станций. По данным Polski Przemysł, к концу 2025 года установленная мощность ВИЭ достигла 37 777 МВт и превысила 50% совокупной мощности энергосистемы. За год ВИЭ выработали почти 55 ТВт·ч, обеспечив 31,4% производства электроэнергии в стране.
На солнечную энергетику приходилось 24,8 ГВт мощности, на ветровую — 10,5 ГВт. Доля каменного угля в генерации снизилась до 29,6%, бурого — до 18,8%. Газ обеспечил около 20 ТВт·ч, или примерно 14%, против менее 7% пятью годами ранее. В ноябре 2025 года газовая генерация достигла месячного рекорда в 2,8 ТВт·ч. Но увеличение доли зависящих от погоды источников превращает парогазовые блоки из базовой генерации в поставщиков пиковой мощности и балансирующих услуг.
Новые блоки зависят от рынка мощности
Польша ежегодно потребляет 19,4 млрд м³ в эквиваленте высокометанового газа. На электроэнергетику и централизованное теплоснабжение приходится треть спроса, на промышленность — 31%, на домохозяйства — 27%. Среди новых объектов — два блока PGE в Грыфино общей мощностью 1 366 МВт, введённые в четвёртом квартале 2024 года. Их удельные выбросы составляют менее 0,35 тонны CO₂ на МВт·ч, а ежегодное сокращение выбросов достигает 2–3 млн тонн.
Блок ORLEN в Грудзёндзе мощностью 560 МВт прошёл первую синхронизацию с сетью и должен снабжать электроэнергией около 1 млн домохозяйств. PGE также строит в Рыбнике парогазовый блок на 600 МВт, который к концу 2026 года заменит четыре выводимых угольных блока суммарной мощностью 900 МВт. Energa завершает перевод проекта Ostrołęka C на газ с мощностью 745 МВт. В 2018–2024 годах новые газовые станции получили 32% всех средств, законтрактованных через польский рынок мощности. Этот механизм увеличивает расходы потребителей: в 2026 году плата для предприятий с переменным потреблением составляет 219,4 злотого за МВт·ч в часы пик. Последний аукцион мощности на 2030 год прошёл в декабре 2025 года, поэтому будущим проектам потребуется новая система поддержки гибкости и накопления энергии.
Надёжность импорта растёт вместе с риском недозагрузки
Польша исключила российский газ из структуры поставок: его доля сократилась с 52% в 2015 году до 0% в 2024 году. Baltic Pipe позволяет импортировать до 10 млрд м³ в год с норвежских месторождений. Расширенный СПГ-терминал в Свиноуйсьце располагает регазификационной мощностью 8,3 млрд м³ и покрывает около 40% национального спроса, принимая более 80 газовозов в год. Два планируемых плавучих терминала в Гданьском заливе получат по 6,1 млрд м³ годовой мощности, а совокупные возможности импорта СПГ превысят 20 млрд м³. Первый объект должен заработать на рубеже 2027 и 2028 годов. В 2025 году Польша экспортировала 2 млрд м³ газа, из которых 99% поступили на Украину.
При этом в 2024 году импорт обеспечивал 82% внутреннего спроса. Аналитик Forum Energii Кацпер Квидзиньский сообщил, что за тот год Польша заплатила за импорт ископаемого топлива 112 млрд злотых, включая 1,5 млрд злотых за последние поставки из России; с 2015 года совокупные расходы достигли 1,2 трлн злотых. Экономика проектов ухудшится, если медианная цена квот ЕС на выбросы в 2030 году достигнет прогнозируемых 140–150 евро за тонну CO₂. Global Energy Monitor оценивает стоимость ненужной или досрочно выведенной газовой инфраструктуры ЕС в 48,6 млрд евро. Моделирование Instrat показывает, что после 2027 года Польша сможет обойтись без новых крупных парогазовых блоков, если к 2030 году мощности достигнут 19 ГВт наземной ветроэнергетики, 6 ГВт морской и 38 ГВт солнечной генерации. Тогда газовые станции будут работать менее 2 500 часов в год и не смогут сохранять коммерческую рентабельность без господдержки. Государственные документы предусматривают пик спроса на газ примерно в 23 млрд м³ в 2025–2030 годах и снижение до около 13 млрд м³ к 2040 году. После ограничения выработки ВИЭ на 1,4 ТВт·ч в 2025 году сети и накопители становятся прямыми конкурентами новых газовых проектов за государственное финансирование.
