Uva sem semente chega a 43% das referências na Itália e marca própria dobra para metade da prateleira
Um levantamento em lojas feito em setembro em Parma dentro do monitoramento IFN-Agroter mostra que os varejistas italianos reduziram as referências de uva de mesa de 13 para 10 por loja e a área de exposição de cerca de 6 para pouco mais de 4 metros quadrados. As variedades sem semente subiram para 43% das referências, enquanto marca própria e marcas de fornecedores passaram juntas de 23% para 50% em dois anos. A uva sem semente mantém prêmio de preço: mais de 4 euros por quilo contra 3,5 euros da branca com semente.
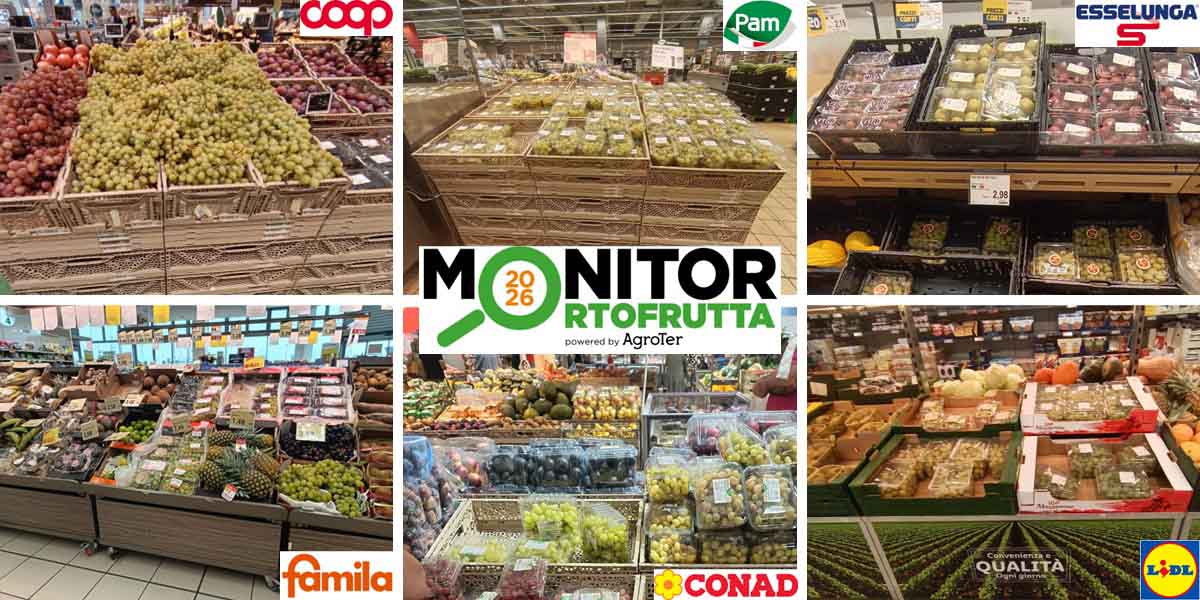
Os supermercados italianos estão dando menos espaço de prateleira à uva de mesa do que há um ano, mas o que permanece exposto é cada vez mais sem semente e cada vez mais marcado, segundo levantamento em lojas publicado pelo italiafruit.net. A pesquisa foi realizada em 9 de setembro em Parma, dentro do programa de monitoramento de varejo IFN-Agroter, e cobriu seis pontos de venda de tamanhos e formatos diferentes — Ipercoop, Pam, Esselunga, Famila, Conad e Lidl — com áreas de venda entre 1.300 e 4.500 metros quadrados.
Sortimento encolhe de volta ao nível de 2024
Depois da ampliação observada em 2025, o número médio de referências de uva de mesa por loja caiu para cerca de 10, contra 13 no ano passado, praticamente o nível de 2024. O corte está longe de ser uniforme entre as redes:
- Coop: de 18 para 12 referências
- Esselunga: de 16 para 13
- Conad: de 14 para 11
- Famila: de 11 para 6
- Pam: sobe de 9 para 10, o único avanço do painel
A área de exposição foi cortada com mais força do que o próprio sortimento. O espaço médio dedicado à uva caiu de cerca de 6 metros quadrados em 2025 para pouco mais de 4 em 2026, o menor nível do triênio. A Pam foi a única varejista a ampliar claramente sua exposição, enquanto Coop, Esselunga, Famila, Conad e Lidl reduziram, em algumas lojas de forma acentuada. O italiafruit.net levanta a questão de se o receio de perdas e quebras está por trás dos cortes.
Como o espaço encolheu mais rápido do que o número de referências, a prateleira ficou mais disputada. O espaço médio por referência caiu de cerca de 0,48 para 0,44 metro quadrado, depois de superar 0,60 metro quadrado em 2024. Em apenas duas safras cada referência perdeu parte relevante de sua visibilidade, e a uva agora compete não só com outras categorias do setor de hortifrúti, mas também dentro da própria categoria.
Sem semente fica com 43% das referências e a promoção recua
Dentro de um sortimento mais curto, a uva sem semente segue avançando: de 39% das referências em 2025 para 43% em 2026, acima dos 40% registrados em 2024. O italiafruit.net observa que o segmento sem semente não cresce necessariamente por aumento absoluto de referências, mas por conquistar uma fatia maior do espaço disponível.
A pressão promocional recuou no mesmo período: as referências em promoção representam 32% do total, contra 42% em 2025 e 37% em 2024.
Por cor, a uva branca ainda concentra a grande maioria das referências em todas as redes, embora a profundidade geral da oferta tenha diminuído em relação a 2025. Dois produtos tradicionais perdem terreno: Vittoria e Red Globe. O primeiro sofre com o deslocamento para brancas sem semente mais modernas, enquanto a tinta tradicional com semente enfrenta um mercado cada vez mais segmentado entre novas variedades, cores e propostas sem semente. A uva preta continua sendo nicho e a tinta mantém presença significativa, porém menos profunda do que no ano passado.
Marca própria e marcas de fornecedores chegam a metade da prateleira
A mudança mais acentuada está na marca. Em 2024, 77% das referências não traziam identificador em destaque; dois anos depois essa fatia caiu para 50%, ou seja, metade do sortimento já é atribuível a uma marca. A marca própria passou de 13% em 2024 para 24% em 2025 e 28% em 2026, enquanto as marcas de fornecedores mais que dobraram, de 10% para 22%, ainda que o italiafruit.net ressalte que nenhuma marca de fornecedor é forte e distintiva aos olhos do consumidor. Somadas, marca própria e marcas de fornecedores foram de 23% para 50% das referências em duas safras, uma virada importante para uma categoria historicamente ligada ao granel e ao nome da variedade.
Sem semente mantém o prêmio de preço
Os preços separam claramente os dois segmentos. Em 2026 a uva branca com semente fica em média em torno de 3,5 euros por quilo, com mínimo perto de 1,5 euro e picos acima de 6 euros por quilo, sobretudo nas linhas orgânicas de marca própria. A branca sem semente supera em média 4 euros por quilo, com mínimo já em torno de 2,4 euros e máximos da ordem de 6,5 euros por quilo. O prêmio se sustenta, portanto, tanto no preço médio quanto na faixa de entrada. Frente aos picos de 2025, quando algumas referências orgânicas se aproximaram de 8 a 9 euros por quilo, a amplitude se estreitou, mas a uva sem semente mantém a capacidade de sustentar posicionamento superior.
