Preço do leite ao produtor na Polónia cai há 15 meses consecutivos
O preço do leite ao produtor na Polónia recua há 15 meses e acumula uma queda de cerca de 20%, embora as entregas tenham aumentado aproximadamente 2,5%. Exportações e lucros industriais enfraqueceram, mas o investimento elevado e a dívida moderada afastam, por enquanto, um cenário de crise nacional.
Recuo global chega às explorações polacas
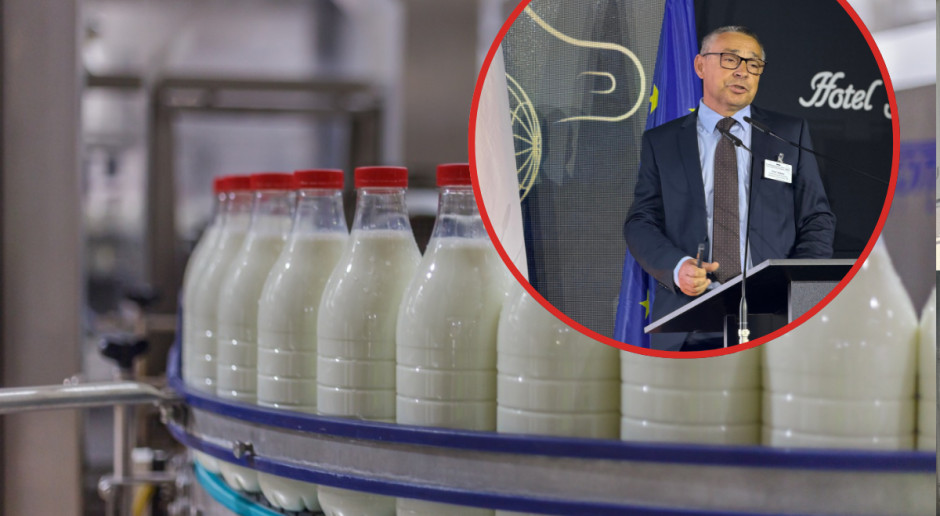
O preço do leite ao produtor na Polónia cai sem interrupção há 15 meses. O movimento reflete a deterioração do mercado lácteo internacional, e não uma crise exclusivamente nacional, segundo o farmer.pl. Piotr Szajner, diretor do Departamento de Mercados Agrícolas e Métodos Quantitativos do Instituto de Economia Agrícola e Alimentar — Instituto Nacional de Investigação, afirmou no 23.º Fórum da Comunidade Láctea, em Białystok, que a forte integração da Polónia nos mercados internacionais alinhou, em grande medida, a evolução dos preços nacionais e mundiais.
Os preços pagos aos produtores diminuíram cerca de 20%, enquanto as entregas de leite aumentaram aproximadamente 2,5%. Também não ocorreram as oscilações sazonais habituais do setor, o que evidencia a força do ciclo descendente. Apesar da pressão sobre o rendimento, as explorações continuam a ampliar a produção. Szajner considerou essa evolução um sinal positivo para a base produtiva da indústria.
Exportações e resultados dos processadores recuam
A conjuntura desfavorável reduziu em cerca de 10% o valor das exportações polacas de laticínios, enquanto o excedente comercial diminuiu aproximadamente 12%. Os volumes importados cresceram consideravelmente, mas uma grande parte corresponde a insumos destinados a processamento adicional, e não a produtos acabados que concorram diretamente com a produção nacional. Os principais itens importados são leite em pó, leite líquido e nata. As fábricas polacas utilizam essas matérias-primas porque a sua capacidade de processamento supera o volume fornecido pelas explorações nacionais.
Os processadores também registaram resultados mais fracos no primeiro semestre. As receitas caíram cerca de 10% e os custos aproximadamente 9%. O custo das matérias-primas diminuiu 15%, apoiado pela queda próxima de 20% no preço do leite, embora o aumento das entregas tenha limitado a redução da despesa total de aquisição. Os lucros recuaram aproximadamente 20%. Szajner classificou o dado como preocupante, mas não o considerou prova de uma crise financeira generalizada. A indústria continua a gerar excedente financeiro e a dívida equivale a cerca de 38% dos ativos totais, muito abaixo da média da indústria alimentar polaca.
Investimento substitui a antiga vantagem de custos
O desafio mais duradouro é o desaparecimento da vantagem histórica de custos da Polónia. Os preços do leite ao produtor praticamente convergiram com a média da União Europeia e, ocasionalmente, superam os preços da Alemanha e de França. Leite barato e baixos custos laborais já não oferecem a mesma base competitiva aos processadores polacos. Segundo Szajner, o setor terá de recorrer à reestruturação, concentração, especialização e modernização para obter economias de escala e gerir energia, água e resíduos com maior eficiência.
Os dados de investimento mostram que as empresas já estão a reagir. O valor investido pela indústria láctea no primeiro semestre ficou cerca de 60% acima do período homólogo de 2022, enquanto as amortizações foram aproximadamente 50% superiores. Para Szajner, estes números mostram que o setor continua a expandir o seu capital fixo, apesar da redução dos lucros correntes.
Concentração acelera e consumo aproxima-se do limite
A produção de leite cru está a concentrar-se num número menor de explorações. A quantidade de fornecedores da indústria láctea caiu cerca de 6%, restando atualmente aproximadamente 75 mil na Polónia. Szajner prevê que esse número continue a diminuir, enquanto a entrega média por exploração aumenta. Uma consolidação semelhante está em curso entre os processadores.
O consumo interno oferece pouco espaço para absorver produção adicional. A Polónia consome atualmente o equivalente a cerca de 320 litros de leite cru por pessoa, nível comparável ao dos mercados desenvolvidos da Europa Ocidental. Um novo crescimento da procura por laticínios exigiria cada vez mais que os consumidores substituíssem outras categorias, como a carne. Com o mercado interno próximo da saturação e os preços de retalho, sobretudo os da manteiga, ainda voláteis, as exportações continuarão relevantes. O setor enfrenta, portanto, um ciclo global desfavorável enquanto substitui a antiga vantagem de custos por escala, eficiência e ativos produtivos modernos.
