Mercado grego de queijo embalado atinge 432,46 milhões de euros
As vendas de queijo embalado na Grécia cresceram 9,9%, para 432,46 milhões de euros, entre janeiro e agosto de 2026, enquanto o volume aumentou 11,9%. As marcas próprias mantiveram a liderança, mas perderam participação para fornecedores de marca.
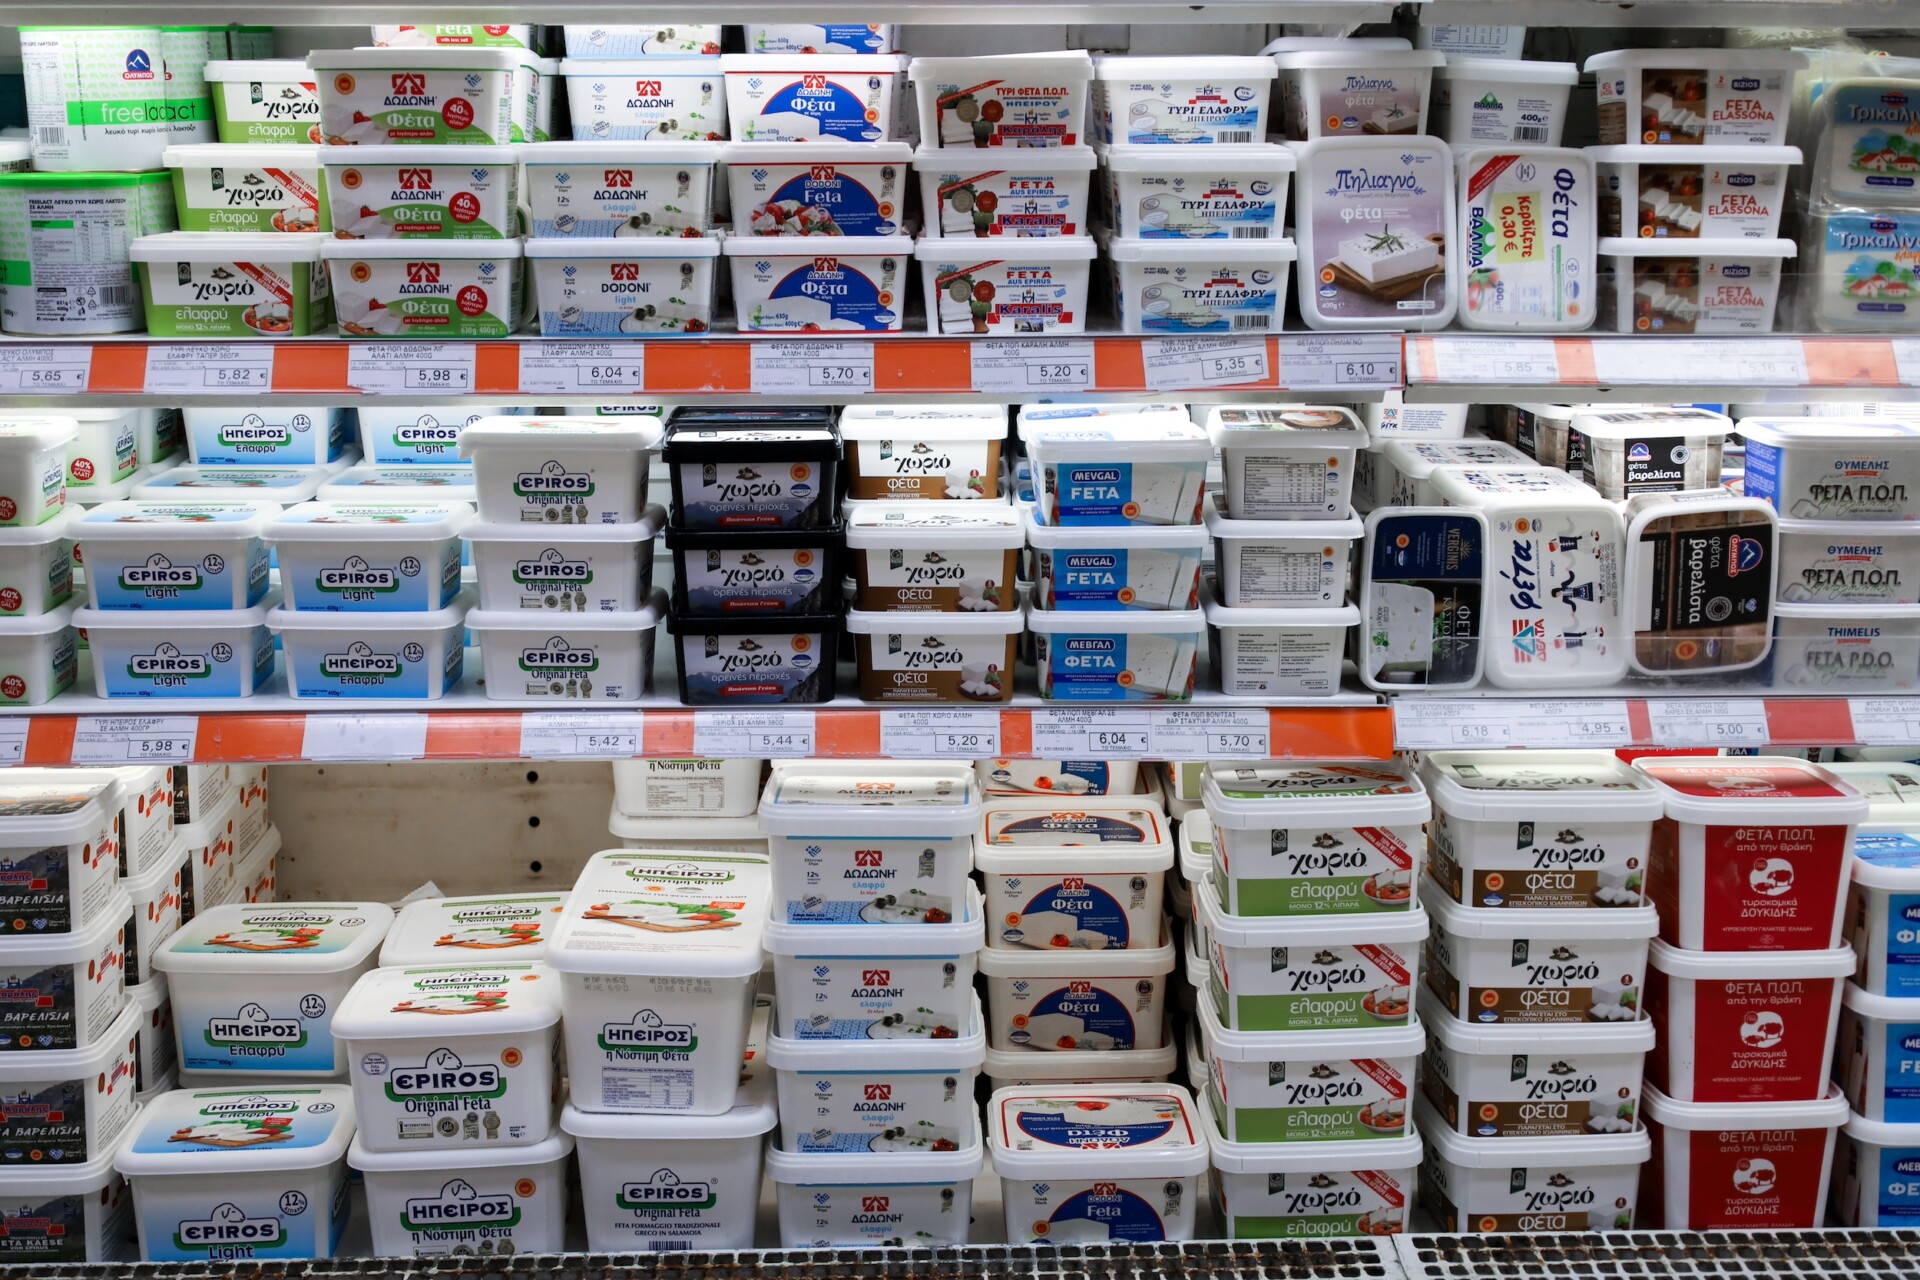
Vendas sobem e valor médio recua
O mercado grego de queijo embalado gerou 432,46 milhões de euros em vendas entre janeiro e agosto de 2026 nos supermercados, lojas de proximidade, comércio das ilhas e redes de desconto, segundo o powergame.gr. A receita cresceu 9,9% em relação aos 393,39 milhões de euros do mesmo período de 2025, enquanto o volume avançou mais rapidamente, 11,9%. A diferença representa uma queda aproximada de 1,8% no valor médio por unidade, associada a alterações de preços, composição do sortimento e promoções.
Os números prolongam o forte desempenho de 2025. No ano completo, as vendas de queijo embalado alcançaram 624,86 milhões de euros, ante 557,46 milhões em 2024, uma alta de 12,1%. O volume cresceu 11,1%. O queijo embalado continua sendo uma das categorias mais dinâmicas dos supermercados gregos e aquela que gera a maior receita nas prateleiras das redes, informou o powergame.gr.
Queijo fatiado lidera, mas enfrenta pressão de preços
O queijo fatiado foi a maior subcategoria, com vendas de 98,75 milhões de euros nos primeiros oito meses de 2026, cerca de 23% do mercado total. Sua receita, porém, caiu 1,6%, apesar do aumento de 5,4% no volume, indicando forte pressão sobre o preço médio. A divergência cresceu no verão: o valor das vendas recuou 3% em julho e 4,2% em agosto, enquanto os volumes aumentaram 11,2% e 9%, respectivamente.
As marcas próprias continuaram liderando o segmento de queijo fatiado, mas suas vendas em valor caíram 7,9%, para 47,13 milhões de euros, enquanto o volume cresceu 6,6%. No mercado total de queijo embalado, elas geraram 148,3 milhões de euros e ficaram com 34,3% das vendas em valor, ante 36,4% um ano antes. Sua participação em volume também recuou, de 45,8% para 44,7%. A diferença entre as duas participações reflete o posicionamento de preços mais baixos, enquanto a perda de espaço mostra que os fornecedores de marca capturam parte do crescimento.
Fornecedores de marca avançam em ritmos diferentes
A Optima manteve a liderança entre os fornecedores de marca, apoiada por Feta Ipiros, Logadi, Adoro, Kerrygold, Katiki Domokou e Talagani Apostolou. As vendas cresceram 11,1%, para 63,9 milhões de euros, e a participação em valor subiu de 14,6% para 14,8%. A fatia em volume caiu de 12,2% para 11,9%, indicando que a receita avançou mais que as unidades. A FrieslandCampina, produtora da Nounou, elevou as vendas em 14,6%, para 26,5 milhões de euros. Sua participação em valor passou de 5,9% para 6,1%, e a de volume, de 5,4% para 6,3%.
A Dodoni registrou 19,2 milhões de euros em vendas, alta de 13,7%, e ampliou sua participação em valor de 4,3% para 4,4%. A FAGE chegou a 15,8 milhões após crescer 12,3%; a Mondelez atingiu 15,5 milhões, com alta de 10,6%; e a Karalis, 13,4 milhões, com avanço de 10,7%. A Arla Foods apresentou um dos melhores resultados entre as grandes marcas: as vendas subiram 34,3%, para 10,8 milhões de euros, a participação em valor passou de 2,1% para 2,5% e a de volume, de 1,8% para 2,4%.
A Olympos aumentou as vendas em 21,9% e a participação em valor de 1,9% para 2,1%. A Mevgal cresceu 9,6%, para 5,52 milhões de euros, com altas mais fortes de 23% em julho e 29% em agosto. Fornecedores menores também avançaram rapidamente: a Valma cresceu 41,7%, e a Berglandmilch, fornecedora dos produtos Alpiland, 105%. Marcas próprias e Optima ainda lideram, mas o mercado está mais fragmentado à medida que empresas estabelecidas e fornecedores menores disputam a demanda adicional.
