Japão unificará imposto sobre cervejas em 54,25 ienes por 350 mililitros
O Japão aplicará a partir de 1º de outubro um imposto único de 54,25 ienes por 350 mililitros às bebidas do tipo cerveja. A cobrança sobre a cerveja convencional cairá cerca de 9 ienes, enquanto a do happoshu e da terceira categoria subirá aproximadamente 7 ienes.
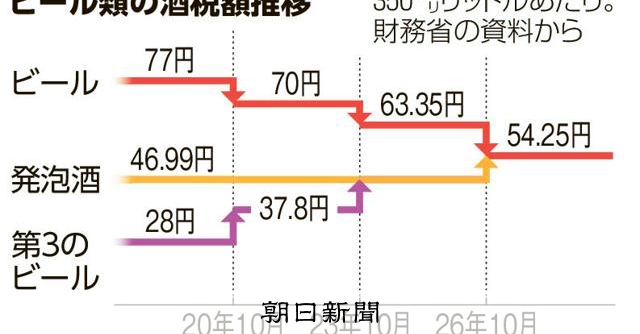
Uma alíquota para as bebidas do tipo cerveja
O Japão unificará a partir de 1º de outubro o imposto sobre bebidas alcoólicas do tipo cerveja em 54,25 ienes por embalagem de 350 mililitros. A mudança alterará a carga relativa das principais categorias do mercado japonês. Segundo o The Asahi Shimbun, o imposto sobre a cerveja convencional cairá cerca de 9 ienes por 350 mililitros, enquanto a cobrança sobre o happoshu e a cerveja de terceira categoria aumentará aproximadamente 7 ienes.
A reforma reduzirá as diferenças tributárias e de preço no varejo que há muito separam a cerveja convencional das alternativas menos tributadas. Para fabricantes e varejistas, a questão imediata é se a menor distância entre preços levará consumidores à cerveja convencional ou exigirá o reposicionamento de produtos originalmente desenvolvidos em torno de vantagens fiscais.
Categorias mais baratas cresceram durante a fraqueza econômica
A atual estrutura do mercado começou a se formar depois que as vendas de cerveja convencional atingiram o pico em 1994 e passaram a cair gradualmente. Yasushi Tsuru, professor emérito da Universidade Hitotsubashi e especialista em tributação de bebidas alcoólicas, disse ao The Asahi Shimbun que o declínio coincidiu com o estouro da bolha econômica japonesa e o início de um longo período de fraqueza econômica.
Sem crescimento da renda, as empresas de bebidas buscaram produtos saborosos que pudessem ser vendidos por preços mais baixos. O happoshu foi desenvolvido com menor proporção de malte, o que permitia uma alíquota inferior sem abandonar um sabor próximo ao da cerveja ou um perfil próprio. Depois, os produtores criaram a terceira categoria com lógica semelhante, usando ingredientes que incluíam leguminosas.
O tratamento tributário tornou-se, portanto, parte importante do desenvolvimento do produto, e não apenas um encargo cobrado após a produção. Diferenças nos ingredientes e no teor de malte permitiram às cervejarias competir em várias faixas de preço. Os consumidores ganharam alternativas mais acessíveis à cerveja convencional durante um período de renda estagnada.
Menor diferença de preço pode mudar a demanda
Quando a alíquota única entrar em vigor, a vantagem fiscal do happoshu e da terceira categoria diminuirá. A diferença entre as mudanças tributárias será de cerca de 16 ienes: aproximadamente 9 ienes de redução para a cerveja convencional e 7 ienes de aumento para as alternativas. Haverá menos espaço para diferenciação por preço, embora o valor final na prateleira também dependa das decisões de fabricantes e varejistas.
O The Asahi Shimbun informa que a menor diferença nas lojas pode recuperar a demanda por cerveja convencional. Consumidores que escolhiam happoshu ou terceira categoria principalmente pelo preço poderão considerar mais vantajoso migrar para a cerveja. Ainda assim, o sabor e o posicionamento já consolidados das alternativas podem impedir uma mudança completa.
Estratégia dependerá menos da categoria tributária
As cervejarias terão de decidir quanto da mudança fiscal será repassado aos preços e como diferenciar seus produtos quando o enquadramento tributário oferecer menos separação. A cerveja convencional ganha melhores condições para competir em preço. As marcas de happoshu e terceira categoria precisarão depender mais de sabor, fidelidade à marca e identidade própria.
A reforma não elimina a inovação que criou as categorias menos tributadas, mas modifica a base econômica em que elas foram construídas. Para produtores, processadores e varejistas, a mudança de outubro reduz o peso da engenharia tributária e amplia a importância das características dos produtos e das decisões de preço.
