O mercado grego de queijos embalados: 600 milhões de euros e 565 marcas em disputa
O mercado de queijos embalados na Grécia vale cerca de 600 milhões de euros por ano e reúne 565 marcas em concorrência, segundo o euro2day.gr. O meio económico grego identifica as empresas e os nomes fortes que lideram a categoria e compara o consumo per capita do país com o de outros mercados.
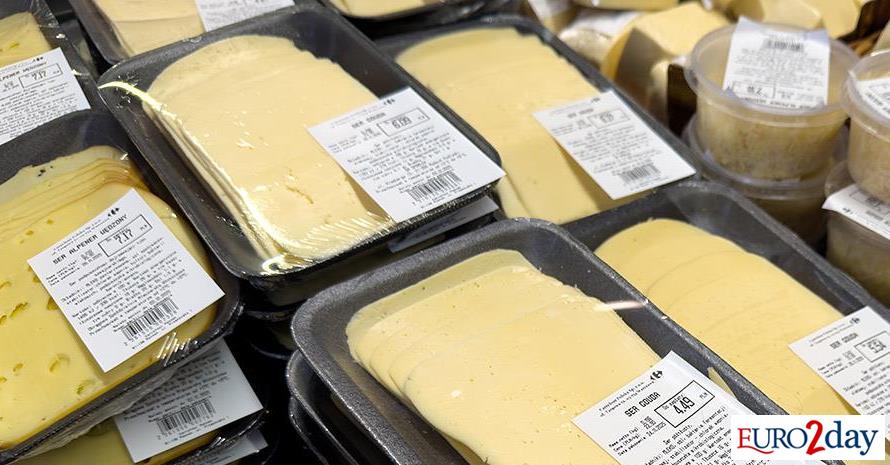
Uma categoria de 600 milhões de euros
O mercado de queijos embalados na Grécia vale cerca de 600 milhões de euros por ano, segundo o euro2day.gr. O meio económico grego descreve a disputa pelo espaço na prateleira de queijos como uma batalha de milhões, identifica as empresas e marcas que competem por esse valor e destaca os nomes fortes que lideram o segmento.
O número refere-se ao queijo vendido embalado e com marca no retalho. O queijo cortado ao balcão chega ao consumidor por um circuito paralelo e fica fora deste montante, uma distinção que importa quando se compara a disputa entre marcas com o consumo total de queijo do país.
565 marcas no mesmo linear
O número que define a estrutura do mercado é 565: é essa a quantidade de marcas de queijo distintas presentes no segmento embalado grego, de acordo com o euro2day.gr. Repartidos por igual, os 600 milhões de euros dariam pouco mais de 1 milhão de euros de vendas anuais por marca, um nível que não financia distribuição nacional nem publicidade continuada.
As vendas não estão distribuídas por igual. O euro2day.gr aponta um grupo de nomes fortes no topo da categoria, enquanto o resto do campo é composto por marcas bem menores: queijarias regionais, produtores de especialidades e linhas de marca própria do retalho. Para um fornecedor, a questão não é a dimensão da categoria, mas se a marca atinge a rotação a partir da qual a cadeia a mantém no sortido. Abaixo desse limiar, as marcas saem do linear na revisão seguinte, e o número de 565 mede tanto a rotatividade de referências como a variedade oferecida.
Consumo per capita e de onde vem o crescimento
O euro2day.gr coloca ainda a Grécia frente a outros países no consumo de queijo por habitante. Essa comparação tem consequências comerciais diretas:
- Define o teto de volume. Onde o consumo por pessoa já é elevado, o volume adicional tem de ser retirado a um concorrente e não criado por procura nova.
- Desloca o crescimento para o preço e o mix: premium, produtos com denominação de origem protegida e especialidades em vez de blocos e fatiados padrão.
- Aumenta o peso da exportação, porque quem esgotou a base doméstica tem de procurar escala no exterior.
Pressão para a consolidação
Uma categoria desta dimensão com tantos participantes tende a consolidar-se. A mecânica é conhecida no setor leiteiro europeu: o retalho corta a cauda de rotação lenta para libertar linear e melhorar a margem por metro, a marca própria absorve parte do volume no segmento de preço baixo e os produtores médios fundem-se, passam a fabricar para as cadeias ou recuam para nichos regionais e de especialidade. Qualquer destes caminhos reduz o número de marcas sem reduzir o tamanho do bolo.
Por baixo de tudo estão os custos da matéria-prima. A economia do queijo é definida pelo preço do leite e pelo rendimento do leite em produto acabado, pelo que qualquer variação no preço à produção chega à prateleira com desfasamento. As marcas com forte notoriedade repassam mais desse custo; a maioria das várias centenas de marcas pequenas contabilizadas pelo euro2day.gr não consegue. A outra válvula é a exportação, e a feta, queijo grego com denominação de origem protegida, continua a ser a alavanca mais evidente para quem procura volume para lá da prateleira doméstica.
