Le sucre bolivien pèse sur l’agro-industrie du sud-ouest en pleine reconstruction
Les importations de sucre bolivien accentuent la pression sur les entreprises agro-industrielles du sud-ouest, alors que la région se relève d’un séisme. La baisse des marges pourrait retarder les investissements, limiter l’emploi et réduire les achats auprès des fournisseurs régionaux.
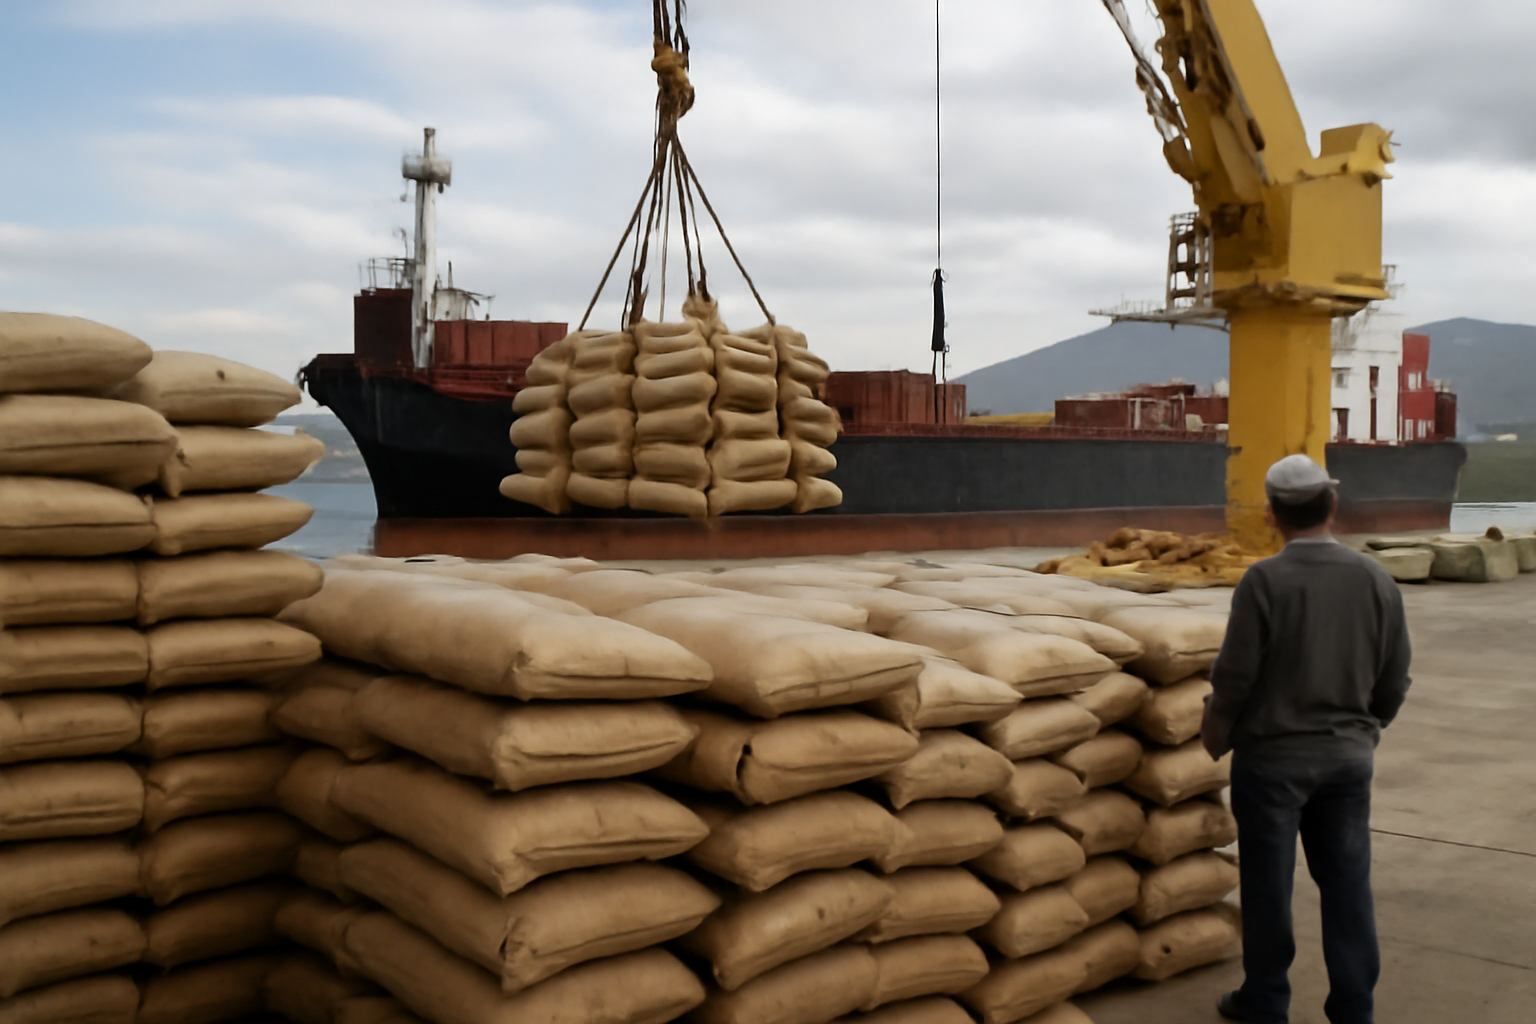
Les importations accentuent la pression pendant la reconstruction
Le sucre en provenance de Bolivie exerce une pression croissante sur le secteur agro-industriel du sud-ouest. Cette concurrence se renforce alors que la région poursuit sa reconstruction après un séisme, associant une conjoncture commerciale plus difficile à des coûts supplémentaires de remise en état.
Les informations disponibles ne précisent ni les volumes importés, ni les prix, ni les entreprises concernées, ni la part du sucre bolivien sur le marché régional. Elles désignent toutefois les marges des producteurs comme le principal sujet d’inquiétude. Si le sucre importé est vendu à des prix difficiles à égaler, les sucreries et les autres acteurs de la filière disposent de moins de moyens pour fonctionner, entretenir leurs équipements et financer la reconstruction.
Les investissements et l’emploi sont exposés
La pression sur les marges dépasse les ventes immédiates de sucre. Les entreprises agro-industrielles utilisent leurs flux de trésorerie pour entretenir les équipements, financer l’achat des récoltes et préparer de futurs investissements. Lorsque ces ressources diminuent, les projets peuvent être reportés même si la demande à long terme reste présente. Le secteur avertit ainsi que la concurrence des importations pourrait freiner l’investissement au moment même où la reconstruction nécessite des capitaux supplémentaires.
L’emploi constitue un autre risque. La production sucrière soutient des postes dans la culture, la récolte, la transformation, le transport, la maintenance et la distribution. Les sources ne font état d’aucune suppression de postes, mais indiquent que la pression sur la rentabilité pourrait limiter l’emploi. Il s’agit donc d’un risque pour les recrutements et la stabilité des postes, et non d’une réduction chiffrée des effectifs.
Les fournisseurs régionaux risquent un effet indirect
Les conséquences peuvent également atteindre les entreprises qui ne vendent pas directement de sucre. Producteurs et transformateurs achètent des services, des intrants agricoles, des pièces détachées, du carburant et des prestations de transport auprès de fournisseurs régionaux. Si les marges restent comprimées, ils peuvent reporter des commandes, réduire leurs stocks ou se concentrer sur les dépenses essentielles. La concurrence des importations se transmettrait alors à l’ensemble de l’économie du sud-ouest.
Ce risque est plus lourd pendant la reconstruction après le séisme. Les fournisseurs et les travailleurs locaux peuvent dépendre des dépenses agro-industrielles au moment où ménages et entreprises réparent leurs actifs endommagés. Une baisse des achats des entreprises sucrières affaiblirait ainsi l’un des canaux par lesquels l’activité économique soutient la reprise.
Les principales données de marché restent absentes
Les informations disponibles ne permettent pas de savoir si la hausse des importations résulte d’un déficit de production, d’un écart de prix, d’une évolution de la demande ou d’un autre facteur. Elles ne précisent pas non plus les droits de douane, quotas, mesures de sauvegarde ou autres règles commerciales applicables. Sans ces données, il est impossible d’évaluer l’ampleur du déséquilibre concurrentiel ou son caractère temporaire.
Producteurs, négociants et investisseurs devront surveiller les volumes importés, les prix de gros du sucre, le taux d’utilisation des sucreries et les projets d’investissement. L’emploi et les achats auprès des fournisseurs locaux montreront si la pression dépasse les seules marges des producteurs. L’enjeu central n’est pas l’existence du commerce, mais la capacité des entreprises régionales à financer leur production et la reconstruction tout en affrontant la concurrence du sucre bolivien.
Analyse complète du marché

