Les marques chinoises frôlent 20 % du marché automobile particulier espagnol
Les ménages espagnols ont acheté plus de 65 000 voitures particulières et SUV de marques chinoises entre janvier et juillet 2026, portant leur part de ce canal à près de 20 %. Plus de 30 marques sont présentes, tandis que plusieurs groupes préparent une production locale de véhicules, de batteries et de composants.
Les ventes progressent surtout auprès des particuliers
Les marques automobiles contrôlées par des groupes chinois ont vendu près de 94 000 véhicules en Espagne au premier semestre 2026, soit 12,3 % de l’ensemble du marché, selon LNE. Leur position est nettement plus forte auprès des particuliers. De janvier à juillet, les ménages espagnols ont acheté un peu plus de 65 000 voitures particulières et SUV de marques chinoises sur un total de 327 457 véhicules, portant leur part à près de 20 %.
Plus de 30 marques contrôlées par des groupes chinois opèrent désormais en Espagne, mais l’expansion se concentre sur cinq acteurs. BYD a enregistré 15 037 ventes aux particuliers jusqu’en juillet, devant MG avec 14 906, Ebro avec 10 546, Omoda avec 10 342 et Jaecoo avec 5 539. Dans ce canal, ces marques ont dépassé plusieurs constructeurs historiques, dont Peugeot, Nissan, Audi, Citroën, Mercedes-Benz, Ford, Opel et Volvo.
Cette progression ne repose pas uniquement sur les prix. Les nouveaux entrants associent électrification, connectivité, technologie et équipements à des coûts compétitifs, des politiques commerciales offensives et une extension rapide de leurs réseaux. Plus de 600 concessionnaires espagnols distribuent déjà des marques d’origine chinoise. Faconauto, l’association des concessionnaires, cite une prévision de JPMorgan selon laquelle les constructeurs chinois pourraient atteindre environ 20 % du marché d’Europe occidentale en 2028.
Les constructeurs se tournent vers la production locale
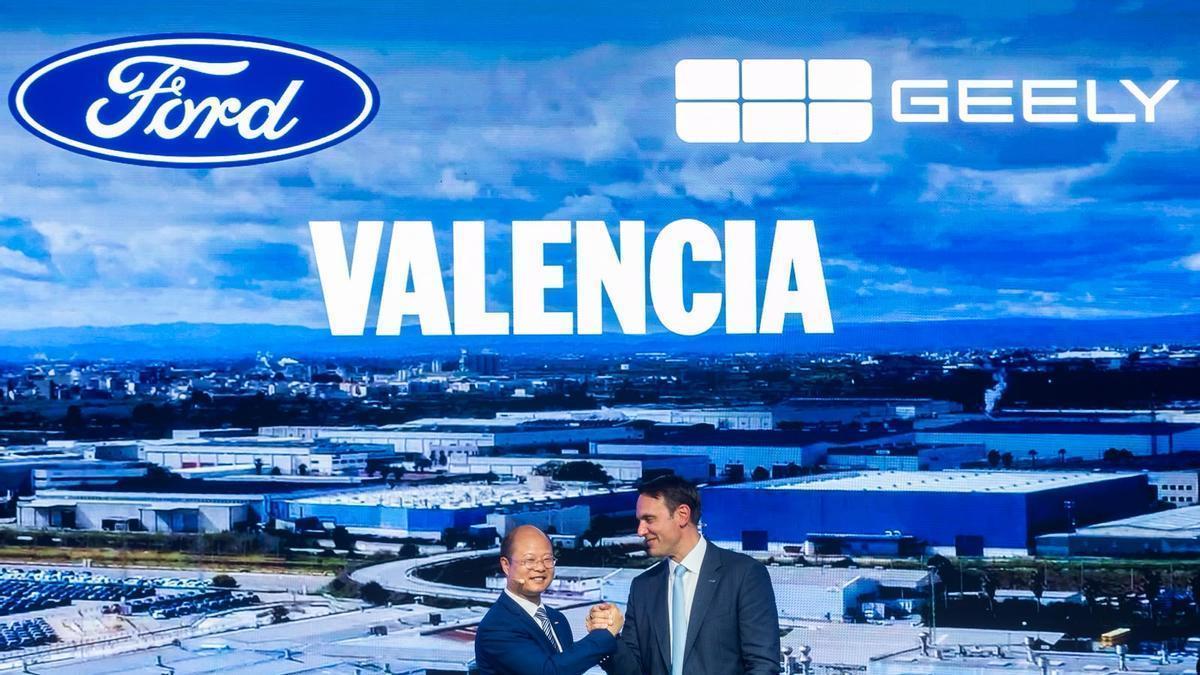
La prochaine phase est industrielle. Ebro produit à Barcelone avec Chery dans l’ancienne usine Nissan. Leapmotor prévoit une fabrication sur des sites Stellantis en Galice, à Zaragoza et à Madrid. SAIC, propriétaire de MG, a annoncé une usine d’assemblage à Ferrol et un autre site lié aux composants en Galice. BAIC participe à la relance de Santana à Linares, tandis qu’un accord entre Ford et Geely doit permettre de produire des véhicules des deux groupes à Almussafes, dans la région de Valencia.
Les investissements dans les batteries pourraient élargir la base industrielle au-delà de l’assemblage automobile. Les projets comprennent CATL avec Stellantis à Figueruelas, Gotion à Valladolid, Hithium en Navarra et Envision à Navalmoral de la Mata. Deuxième producteur automobile européen, l’Espagne dispose d’un réseau spécialisé de fournisseurs, d’une logistique tournée vers l’exportation et de capacités croissantes dans les énergies renouvelables. Ces atouts renforcent son rôle potentiel de plateforme de production pour le marché européen. Le plan Spain Auto 2030 apporte également un soutien public.
Les fournisseurs et l’après-vente deviennent essentiels
Sernauto, l’association espagnole des équipementiers automobiles, estime que les nouvelles usines doivent progressivement développer des chaînes d’approvisionnement locales, afin d’accroître la production de composants, l’ingénierie, les emplois qualifiés et les investissements. La fabrication locale peut aussi renforcer la confiance des consommateurs, mais Faconauto souligne que les usines ne suffisent pas à assurer une implantation durable. Les marques ont besoin de réseaux de distribution et d’après-vente, de pièces détachées, de garanties, de formations techniques, d’outils de diagnostic et de capacités de réparation pendant toute la durée de vie du véhicule.
La concurrence s’est intensifiée sur les produits, les prix et la technologie, sans détériorer pour l’instant la rentabilité moyenne des concessionnaires. Selon Faconauto, celle-ci a atteint 1,30 % au premier trimestre 2026, contre 1,19 % un an plus tôt. La proportion d’établissements déficitaires est passée de 32,7 % à 27,9 %. Faconauto et Sernauto demandent des règles équilibrées, des investissements de long terme, une coopération avec les fournisseurs locaux et des projets industriels capables de transférer de la valeur et de renforcer les capacités technologiques espagnoles.

