Le Japon unifiera la taxe sur la bière à 54,25 yens pour 350 millilitres
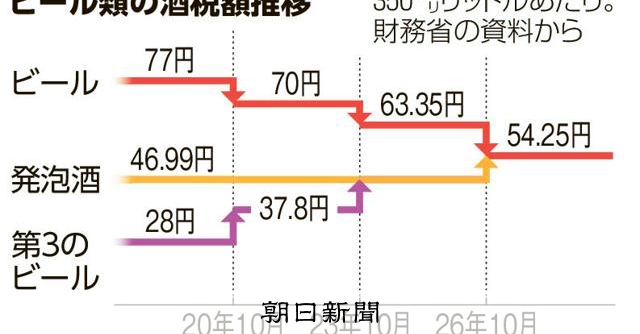
Le Japon appliquera dès le 1er octobre une taxe unique de 54,25 yens pour 350 millilitres aux boissons de type bière. Le prélèvement sur la bière classique baissera d’environ 9 yens, tandis que celui sur le happoshu et la troisième catégorie augmentera d’environ 7 yens.
Un taux unique pour les boissons de type bière
Le Japon unifiera dès le 1er octobre la taxe sur les boissons alcoolisées de type bière à 54,25 yens par contenant de 350 millilitres. La mesure modifiera la charge fiscale relative des principales catégories du marché japonais. Selon The Asahi Shimbun, la taxe sur la bière classique diminuera d’environ 9 yens pour 350 millilitres, tandis que celle sur le happoshu et la bière de troisième catégorie augmentera d’environ 7 yens.
La réforme réduira les écarts de fiscalité et de prix de détail qui séparent depuis longtemps la bière classique de ses substituts moins taxés. Pour les brasseurs et les distributeurs, la question est de savoir si le rapprochement des prix incitera les consommateurs à revenir vers la bière classique ou obligera les producteurs à repositionner des produits initialement conçus autour d’avantages fiscaux.
Les catégories bon marché sont nées pendant le ralentissement économique
La structure actuelle du marché a commencé à se dessiner après le pic des ventes de bière classique en 1994, suivi d’un recul progressif. Yasushi Tsuru, professeur émérite à l’Université Hitotsubashi et spécialiste de la fiscalité des alcools, a expliqué à The Asahi Shimbun que cette baisse avait coïncidé avec l’éclatement de la bulle japonaise et le début d’une longue période de faiblesse économique.
Faute de progression des revenus, les groupes de boissons ont cherché à proposer des produits savoureux à moindre prix. Le happoshu a été élaboré avec une proportion réduite de malt, ce qui lui permettait de bénéficier d’un taux inférieur tout en conservant un goût proche de la bière ou en proposant un profil distinct. Les producteurs ont ensuite développé la troisième catégorie selon une démarche comparable, notamment avec des ingrédients issus de légumineuses.
La fiscalité est ainsi devenue un élément de la conception du produit, et non une simple charge appliquée après la production. Les différences d’ingrédients et de teneur en malt ont permis aux brasseurs d’occuper plusieurs niveaux de prix. Les consommateurs ont bénéficié d’alternatives moins chères à la bière classique pendant une période de stagnation des revenus.
Le resserrement des prix pourrait déplacer la demande
Avec l’entrée en vigueur du taux unique, l’avantage fiscal du happoshu et de la troisième catégorie diminuera. L’écart entre les variations de taxe atteindra environ 16 yens : près de 9 yens de baisse pour la bière classique et environ 7 yens de hausse pour les produits alternatifs. La différenciation par les prix deviendra plus difficile, même si les tarifs en rayon dépendront aussi des choix des producteurs et des détaillants.
The Asahi Shimbun estime que le rapprochement des prix en magasin pourrait relancer la demande de bière classique. Les consommateurs qui choisissaient le happoshu ou la troisième catégorie principalement pour leur prix pourraient être davantage tentés de monter en gamme. Leur goût et leur positionnement bien établis pourraient toutefois empêcher un basculement complet.
La stratégie produit dépendra moins du statut fiscal
Les brasseurs devront décider dans quelle mesure répercuter la variation de taxe sur les prix et comment distinguer leurs produits lorsque le statut fiscal créera moins d’écart. La bière classique obtient de meilleures conditions pour rivaliser sur les prix. Les marques de happoshu et de troisième catégorie devront davantage miser sur le goût, la fidélité et une identité propre.
La réforme n’efface pas les innovations à l’origine des catégories moins taxées, mais elle modifie leur fondement économique. Pour les producteurs, transformateurs et détaillants, le changement d’octobre réduit le rôle de l’optimisation fiscale et renforce celui des caractéristiques des produits et des décisions tarifaires.
