Tomate d'industrie : la campagne 2026 du nord de l'Italie en deçà des attentes, les coûts augmentent
La campagne 2026 de tomate d'industrie dans le nord de l'Italie s'est révélée inférieure aux attentes, tandis que les coûts de la filière augmentent, rapporte L'Informatore Agrario. La publication agricole italienne a rendu compte d'une réunion de filière organisée par l'Organizzazione Interprofessionale (OI) Pomodoro Nord Italia, consacrée aux difficultés de la saison et aux principaux défis du secteur.
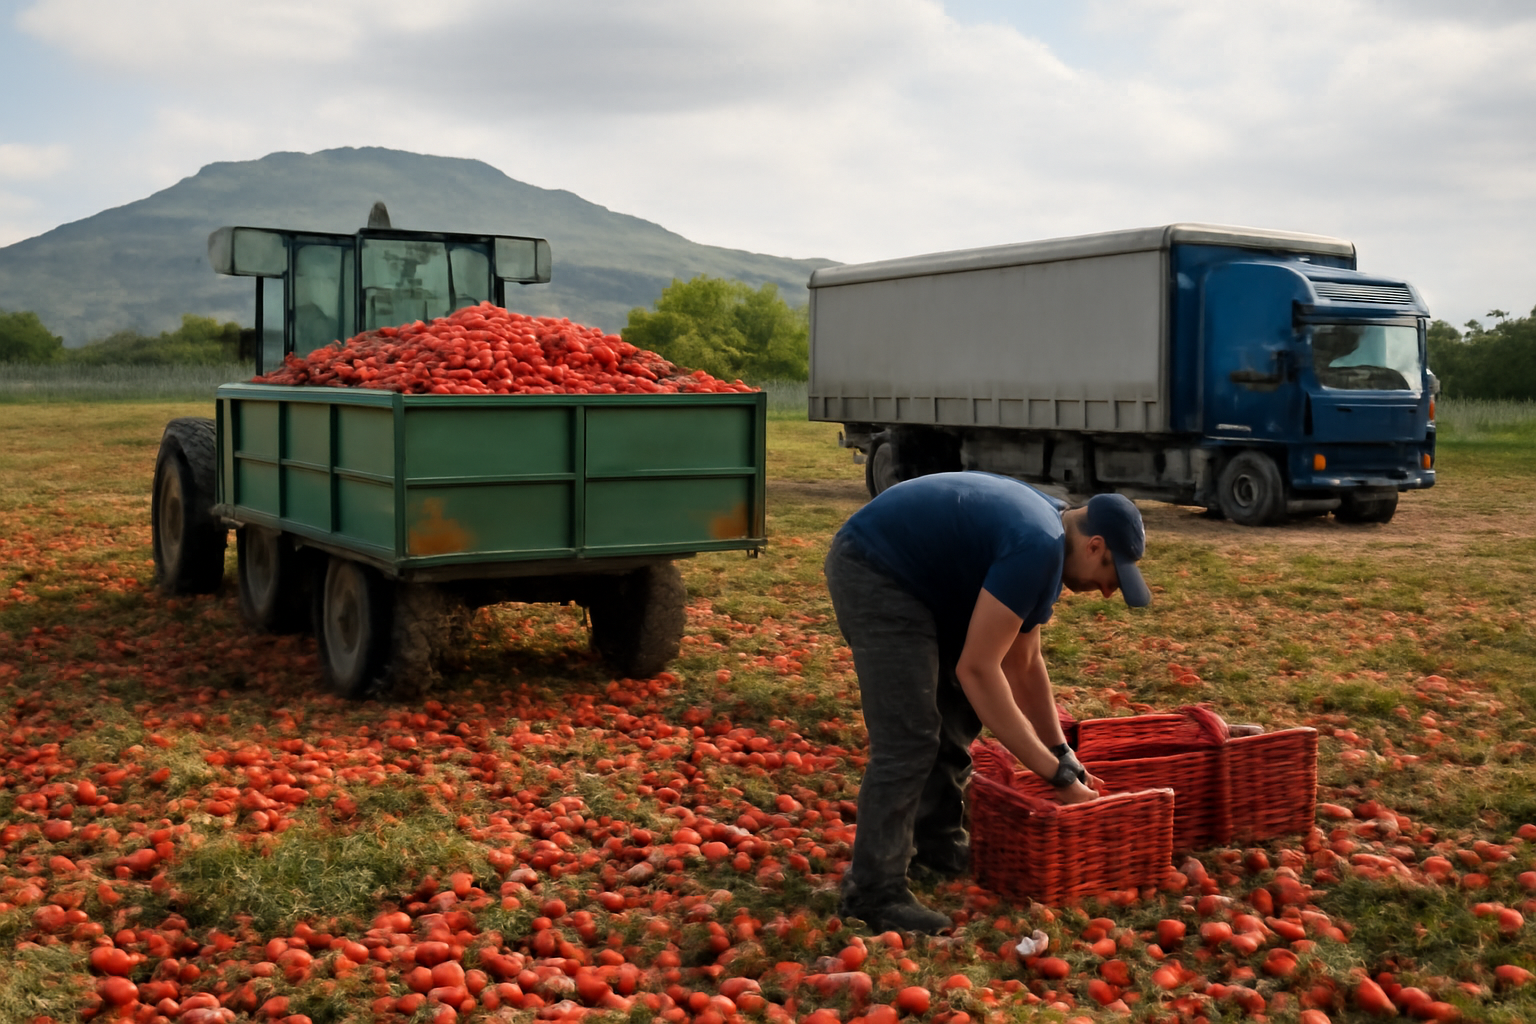
La campagne 2026 de tomate d'industrie dans le nord de l'Italie s'est révélée inférieure aux attentes et la hausse des coûts pèse sur l'ensemble de la filière, rapporte L'Informatore Agrario. La publication agricole italienne indique que les difficultés de la saison 2026 et les principaux défis qui attendent le secteur ont été au cœur d'une réunion de filière organisée par l'Organizzazione Interprofessionale (OI) Pomodoro Nord Italia.
Une campagne en deçà des attentes
La tomate d'industrie n'est pas une culture de marché spot. Les surfaces et les volumes sont fixés avant la plantation dans des accords-cadres négociés entre organisations de producteurs et transformateurs, et les usines sont dimensionnées pour le tonnage qu'elles s'attendent à recevoir sur une fenêtre de récolte de quelques semaines seulement. Une campagne décevante frappe donc les deux côtés du contrat en même temps.
Pour le producteur, le tonnage effectivement livré et payé est inférieur à celui budgété au moment de la plantation, alors que les charges engagées — foncier, plants, irrigation, récolte — le sont déjà. Pour l'industriel, une moindre entrée de matière première signifie des lignes qui tournent en sous-capacité durant la seule période de l'année où elles peuvent tourner, et des coûts fixes répartis sur moins de tonnes de produit fini. Aucune des deux parties ne peut rattraper l'écart plus tard : la matière première n'existe tout simplement pas.
Des coûts en hausse sur toute la filière
L'autre moitié des débats rapportés par L'Informatore Agrario portait sur les coûts. La filière tomate supporte une base de coûts inhabituellement large pour un produit agricole : plants et plantation, irrigation et énergie de pompage, récolte mécanisée, transport routier qui doit atteindre l'usine dans les heures suivant la cueillette, puis l'étape industrielle elle-même — vapeur, traitement de l'eau, conditionnement et stockage d'un produit fabriqué une fois par an et vendu sur douze mois.
L'emballage et l'énergie sont les postes qui bougent le plus vite et les plus difficiles à maîtriser pour l'une ou l'autre partie, et ils pèsent surtout sur le transformateur. Les charges de plein champ reviennent au producteur. Lorsque les deux augmentent la saison même où les livraisons reculent, la marge à partager entre les deux extrémités de la filière se resserre des deux côtés à la fois.
La compétitivité du bassin du Nord
L'industrie italienne de la tomate d'industrie est organisée en deux bassins interprofessionnels : celui du Nord, centré sur la plaine du Pô, et un bassin centre-sud, chacun négociant ses propres conditions entre producteurs et transformateurs. Le bassin du Nord est fortement orienté vers la passata, la tomate concassée et la pulpe, écoulées en marques et en marques de distributeur, avec une part importante à l'export. Il se trouve donc face à des acheteurs qui comparent le produit italien à la pulpe et au concentré d'origines meilleur marché, et à des appels d'offres de marques de distributeur où le prix reste la variable principale. Répercuter rapidement dans ces circuits une hausse des coûts nationaux est difficile dans une année d'offre faible.
Ce qu'il faut surveiller
La réunion de l'OI a présenté le résultat 2026 comme le point de départ de la saison suivante et non comme un chapitre clos. Plusieurs variables décideront du maintien du bassin :
- le prix de référence et les conditions contractuelles de la prochaine campagne, et leur capacité à couvrir la base de coûts plus élevée signalée par les producteurs ;
- les surfaces plantées, indicateur de la place que les exploitants acceptent de donner à la tomate dans leur assolement face au blé ou au maïs ;
- la disponibilité en eau et le coût de l'irrigation dans la plaine du Pô durant l'été ;
- la capacité des transformateurs à récupérer la hausse des coûts de matière première et d'emballage auprès de la distribution et des clients à l'export.
Rien de tout cela ne se règle en une réunion. Mais une saison qui manque ses objectifs alors que les coûts évoluent en sens inverse place la prochaine négociation de l'accord-cadre au centre des perspectives de la filière tomate du nord de l'Italie : c'est là que les hausses de coûts de 2026 seront soit absorbées, soit répercutées.
