La Cour suprême indienne refuse au coco brun mûr l’exonération réservée aux fruits frais
La Cour suprême indienne a jugé que le coco brun mûr ne pouvait pas être considéré comme un fruit vert ou frais aux fins de l’exonération fiscale concernée. La qualification repose sur l’usage courant des consommateurs et des négociants plutôt que sur la botanique.
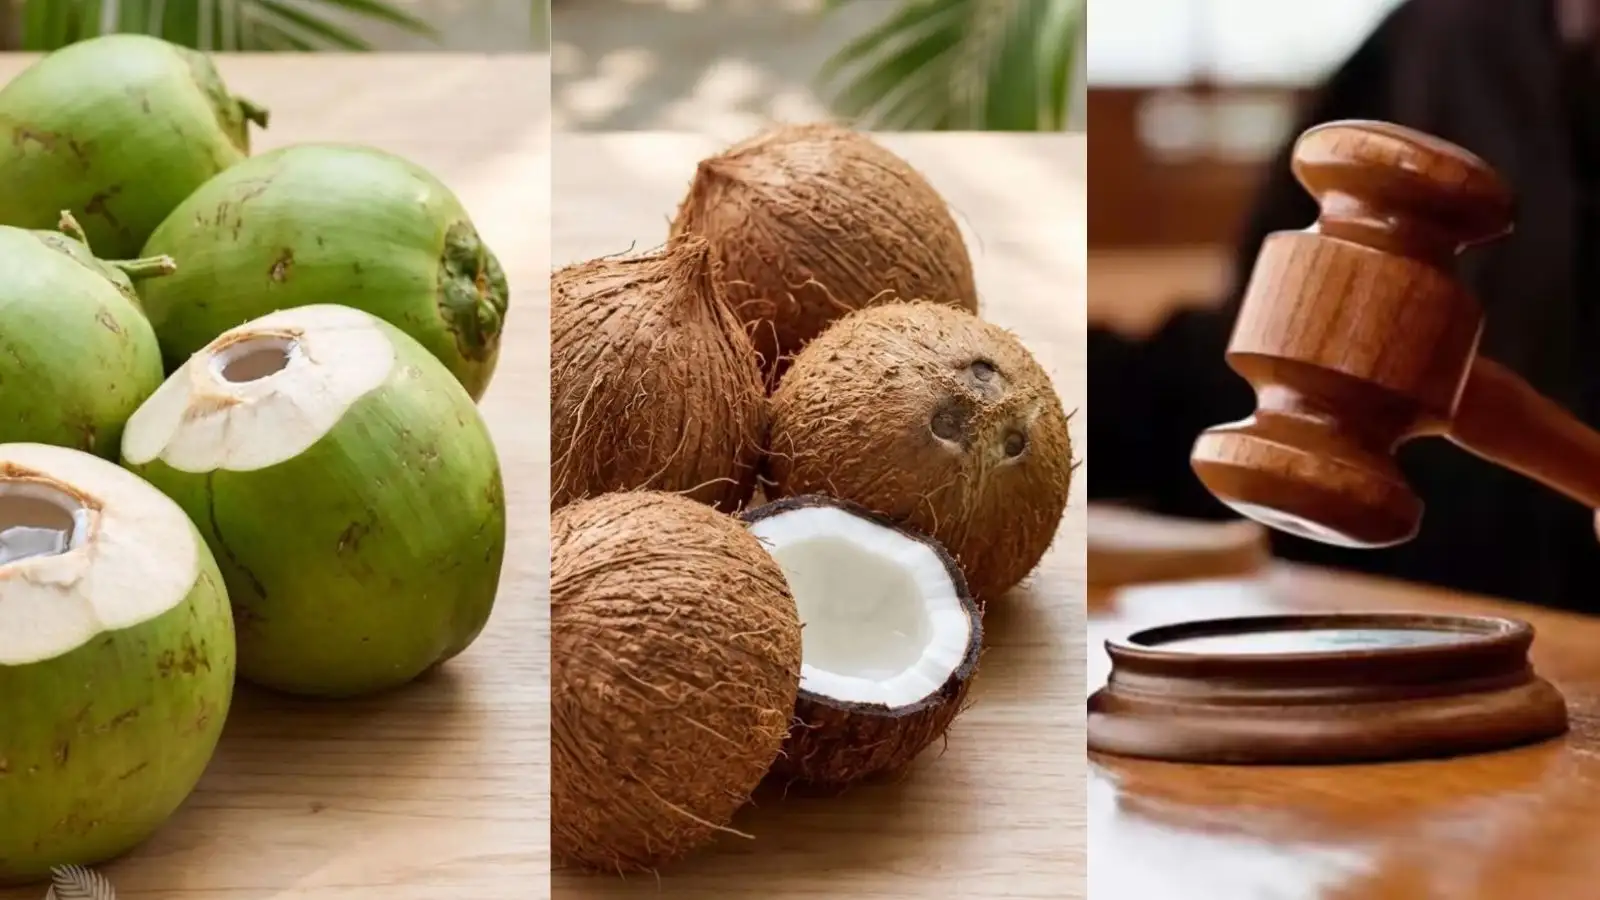
L’usage commercial détermine le régime fiscal
La Cour suprême indienne a jugé qu’un coco brun mûr ne relevait pas de la catégorie des fruits verts ou frais aux fins de l’exonération fiscale concernée. Les négociants ne peuvent donc pas invoquer sa classification botanique comme fruit pour placer le produit mûr dans une catégorie exonérée. Son traitement fiscal doit correspondre à la manière dont consommateurs, vendeurs et marchés l’identifient habituellement.
Selon Navbharat Times, la juridiction a privilégié le critère du langage courant plutôt qu’une définition scientifique. Lorsque la loi ne fournit aucune définition particulière, les termes des barèmes fiscaux doivent être interprétés selon leur sens commercial ordinaire. Un produit peut ainsi être un fruit en botanique sans être considéré comme un fruit frais dans les échanges.
Les différentes formes du coco restent distinctes
La décision établit une distinction pratique entre le jeune coco vert et le coco brun mûr. Le premier est généralement vendu pour son eau alors que sa chair se trouve encore à un stade précoce de développement. Le coco brun mûr, également qualifié de coco contenant de l’eau, est commercialisé après maturation, souvent après retrait de son enveloppe fibreuse; son eau peut être consommée et sa chair développée sert couramment en cuisine.
Le raisonnement distingue également le coco brun mûr des fruits secs. La maturation ou la disparition de l’enveloppe verte ne fait pas automatiquement entrer le produit dans une catégorie exonérée. Son identité dépend de la forme sous laquelle il est acheté et vendu. Cette approche évite de traiter tous les fruits botaniques comme des produits équivalents malgré leurs différences de maturité, de préparation et d’usage.
Les négociants devront préciser la catégorie à la vente
Pour les grossistes et les détaillants, l’état du coco devient un élément central des documents fiscaux. Les factures, les registres de stocks et les demandes d’exonération doivent distinguer les jeunes cocos verts des cocos bruns mûrs, au lieu d’utiliser une seule désignation générique. L’entreprise demandant l’exonération supporte le risque lorsque la marchandise livrée ne correspond pas au sens commercial de l’article exonéré.
L’arrêt présente aussi un intérêt pour les autres marchés agricoles, car il confirme que la terminologie scientifique ne détermine pas automatiquement la classification fiscale. Lorsqu’un barème utilise une appellation familière sans la définir, les autorités et les tribunaux peuvent examiner le vocabulaire des acheteurs et des vendeurs. Pour les transformateurs, distributeurs et négociants, la présentation commerciale et l’usage habituel peuvent donc modifier l’obligation fiscale, même lorsque les produits proviennent de la même plante. L’effet immédiat est de réduire le champ de l’exonération pour les cocos bruns mûrs et d’imposer une séparation plus nette des catégories dans les registres commerciaux.
Analyse complète du marché
