La hausse des prix du riz paddy ne débloque pas les ventes au Rio Grande do Sul
La hausse des cotations du riz paddy au Rio Grande do Sul n'a pas accru la disposition des producteurs à vendre, selon le Cepea. Les rizeries peinent à répercuter le coût de la matière première sur le riz usiné et les transactions restent ponctuelles.
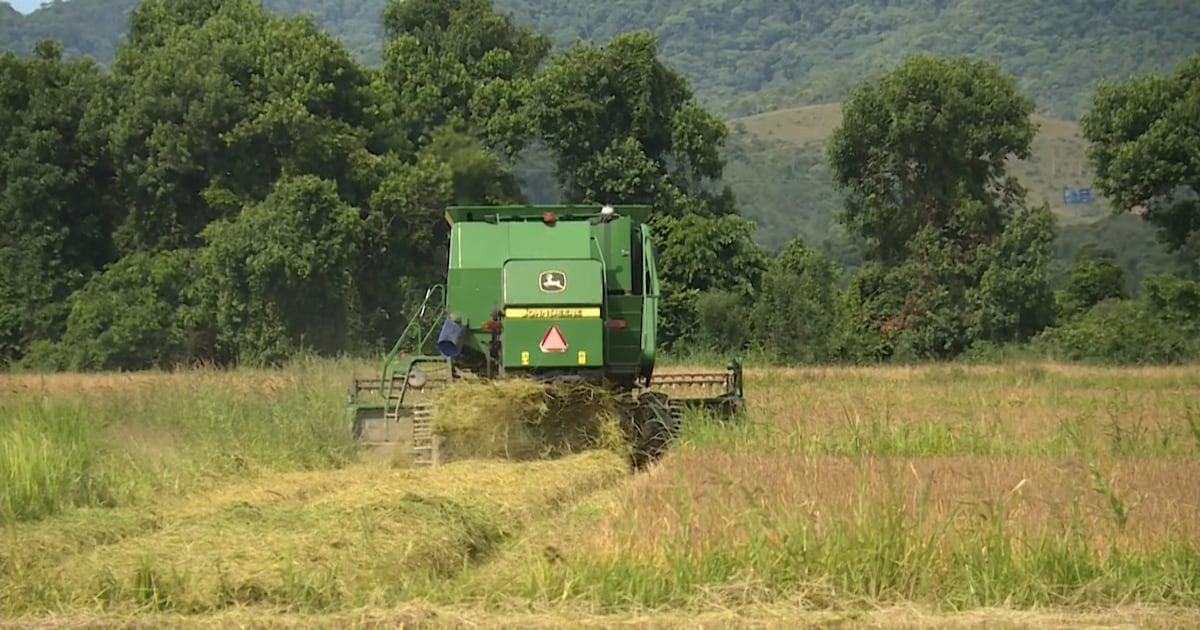
Les prix du riz paddy au Rio Grande do Sul, principal État rizicole du Brésil, poursuivent leur progression, mais des cotations plus élevées n'ont pas rendu les producteurs plus vendeurs. Selon le Centre d'études avancées en économie appliquée (Cepea), dont l'analyse a été relayée par la rubrique agroalimentaire de R7, la valorisation n'a pas accru la disposition des producteurs à négocier, tandis que les rizeries ont du mal à répercuter la hausse du coût de la matière première sur le riz usiné. Le marché se traite donc par lots isolés plutôt qu'en volume.
La rareté de la matière première fixe le prix
Le Cepea attribue la fermeté du marché à deux facteurs liés : la faible disponibilité de matière première et la nécessité de reconstituer les stocks dans l'industrie de transformation. Les deux soutiennent les cotations du paddy sur le marché spot, où les rizeries qui ont laissé filer leurs stocks se disputent désormais les volumes encore détenus par les producteurs.
Cette configuration explique l'absence de réponse habituelle de l'offre au signal de prix. Quand l'industrie manque de grain et que les producteurs le savent, le coût de l'attente est faible au regard du potentiel de hausse, et chaque nouvel achat d'une rizerie conforte la décision de conserver la marchandise. Le Cepea qualifie les négociations de ponctuelles : une affaire se conclut lorsqu'un transformateur a besoin d'un lot précis, non parce que le marché s'est équilibré à un nouveau niveau.
Des prix meilleurs, des marges encore inférieures à l'an dernier
L'amélioration est réelle mais partielle. Le Cepea relève que le rapport entre cotations et coûts de production au Rio Grande do Sul s'améliore, mais que les marges de juillet sont restées inférieures à celles du même mois un an plus tôt. Pour le producteur, cette comparaison pèse davantage que l'orientation de la courbe des prix : le niveau actuel récupère une partie de ce qui a été perdu, sans ramener la rentabilité à celle de la campagne précédente.
Elle façonne aussi la décision de vente. Celui qui compare une offre à la marge réalisée l'an dernier voit un écart et non une prime, ce qui renforce l'incitation à stocker et à attendre une meilleure enchère de l'industrie.
Les rizeries ne transmettent pas le coût à l'aval
La contrainte se situe à l'autre bout de la filière. Le Cepea indique que les transformateurs peinent à transférer la hausse de la matière première au prix du riz usiné, ce qui limite leur capacité à suivre le paddy. L'industrie évolue dans un couloir étroit :
- les stocks sont trop bas pour se retirer complètement du marché d'achat ;
- la résistance en aval limite le prix réalisable sur le produit fini ;
- chaque réal supplémentaire payé pour le paddy est prélevé directement sur la marge de transformation.
Dans ces conditions, les achats sont défensifs et fractionnés : suffisants pour faire tourner les usines, insuffisants pour reconstituer une couverture. Cela correspond au caractère ponctuel des transactions décrit par le Cepea.
Pluies, logistique et récolte 2026/2027
La météo ajoute une seconde couche d'incertitude. Les pluies au Rio Grande do Sul inquiètent les producteurs, confrontés à des difficultés de transport du grain dans certaines régions et à des craintes concernant la préparation des sols pour la campagne 2026/2027, selon le Cepea. Les problèmes logistiques resserrent encore la disponibilité spot à court terme : un grain qui ne peut pas être déplacé n'arrive pas à la rizerie, quel que soit le prix.
L'inquiétude sur les travaux au champ porte sur un horizon plus long. Les retards de préparation des sols décalent les fenêtres de semis et, à terme, le volume disponible pour l'industrie lors de la prochaine campagne commerciale. Avec des stocks déjà minces, tout signal indiquant que la récolte 2026/2027 pourrait être compromise renforce dès maintenant la position des vendeurs et alourdit le coût du choix industriel de travailler sans réserve.
