Les fournisseurs hors Europe atteignent 34,2 % des importations européennes d'oranges
Les fournisseurs des pays à revenu faible et intermédiaire ont porté leur part des importations européennes d'oranges de 32,5 % en 2021 à 34,2 % en 2025, selon freshplaza.it. Les volumes d'origine européenne sont passés de 2,17 millions à 2,07 millions de tonnes sur la même période. Les expéditions extrarégionales se concentrent sur la fenêtre de juillet à octobre.
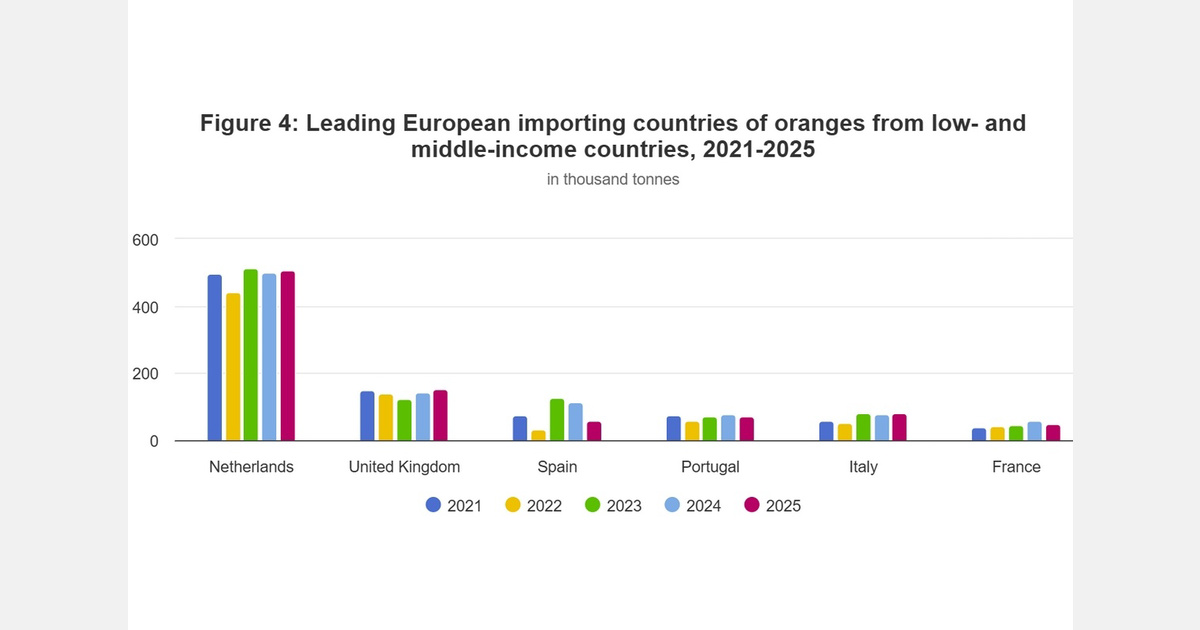
Les fournisseurs des pays à revenu faible et intermédiaire ont représenté 34,2 % des importations européennes d'oranges en 2025, contre 32,5 % en 2021, selon freshplaza.it. Les origines européennes couvrent encore environ 65 % du total, mais leurs volumes reculent tandis que les expéditions venues de l'extérieur de la région progressent légèrement.
L'origine européenne recule, les volumes lointains progressent
Les importations d'oranges issues de fournisseurs européens sont passées de 2,17 millions de tonnes en 2021 à 2,07 millions de tonnes en 2025, soit une baisse moyenne de 1,1 % par an. Les volumes en provenance des pays à revenu faible et intermédiaire ont suivi la trajectoire inverse : de 1,05 million de tonnes à 1,08 million de tonnes sur la même période, avec une progression moyenne de 0,7 % par an.
Additionnés, ces deux chiffres impliquent un total importé d'environ 3,15 millions de tonnes en 2025, contre près de 3,22 millions de tonnes en 2021. Le glissement des parts vient donc davantage de la contraction européenne que de l'expansion lointaine : environ 100 000 tonnes perdues côté régional, contre quelque 30 000 tonnes gagnées hors de la région. L'origine européenne reste malgré tout la source dominante, avec près des deux tiers du marché.
Le commerce suit le calendrier des agrumes
Les flux sont fortement saisonniers. L'offre régionale culmine pendant la campagne espagnole puis décline à partir de juin. Les importations des pays à revenu faible et intermédiaire atteignent leur maximum en juillet, août, septembre et octobre, ouvrant une fenêtre saisonnière pour les fruits venus de l'extérieur de la région. Ces quatre mois constituent le véritable point d'entrée des exportateurs lointains, et c'est là que se concentre leur gain de part de marché.
Six marchés cibles, deux moteurs de demande
freshplaza.it identifie les Pays-Bas, le Royaume-Uni, l'Espagne, le Portugal, l'Italie et la France comme marchés à potentiel pour les exportations d'oranges fraîches. Les Pays-Bas jouent surtout le rôle de plateforme logistique et de réexportation, et non de destination finale. Le Royaume-Uni et la France sont des marchés tirés par la consommation. Les importations de l'Espagne, du Portugal et de l'Italie sont plus étroitement liées aux déficits d'offre, aux besoins de fin de campagne et aux prix.
La consommation apparente par habitant varie fortement en Europe :
- Grèce : 54,0 kg par personne
- Espagne : 39,4 kg
- Portugal : 32,3 kg
- Italie : 31,2 kg
- Pays-Bas : 9,6 kg
- Belgique : 6,9 kg
- France : 5,9 kg
- Allemagne : 4,9 kg
- Royaume-Uni : 3,3 kg
Les marchés à forte consommation — Grèce, Espagne, Portugal et Italie — disposent aussi d'une production et d'une transformation d'agrumes nationales, ce qui détermine quand et pourquoi ils achètent à l'étranger. L'Europe du Nord-Ouest et l'Europe centrale consomment beaucoup moins par habitant, n'ont que peu ou pas de production nationale d'oranges et dépendent donc davantage des importations tout au long de l'année.
Le bio reste un segment étroit
Les oranges biologiques restent marginales en volume et ne dessinent aucune tendance nette. L'Europe a importé 7 100 tonnes d'oranges biologiques hors de la région en 2024, contre 6 600 tonnes en 2023, 12 000 tonnes en 2022, 7 700 tonnes en 2021 et 10 900 tonnes en 2020. Des écarts de cette ampleur sur une base aussi faible renvoient à des contraintes de disponibilité et de certification plutôt qu'à des mouvements de demande. Les débouchés pour les fournisseurs bio se situent surtout hors saison européenne et dépendent de la certification, de la traçabilité, de la disponibilité et du prix.
