La filière betteravière française sous pression sur les surfaces, les coûts et les capacités
La filière betteravière couvre près de 90 % de la demande française en sucre et le pays reste le premier producteur de l’UE. Le recul des surfaces, le coût des engrais importés, les restrictions phytosanitaires et la décarbonation des usines mettent sa compétitivité à l’épreuve.
Les rendements élevés compensent le recul progressif des surfaces
La filière française de la betterave sucrière reste l’une des plus performantes d’Europe, mais les pressions agronomiques, réglementaires et industrielles rendent cette position plus difficile à défendre. Selon Terre-net, elle couvre près de 90 % de la demande française en sucre. La France demeure le premier producteur de sucre de l’Union européenne et le deuxième producteur mondial de sucre de betterave.
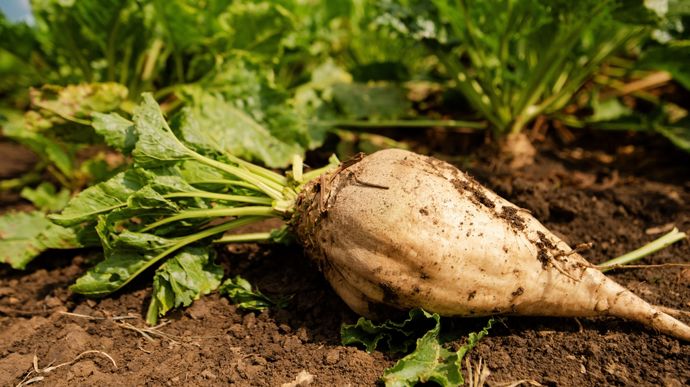
Les agriculteurs français ont cultivé 400 000 hectares de betteraves sucrières en 2025, contre une moyenne de 422 000 hectares au cours des dix dernières années. Le rendement a atteint 89,4 tonnes par hectare, au-dessus de la moyenne décennale de 82 tonnes par hectare. La France fait ainsi figure d’exception en Europe, où les surfaces ont davantage reculé et les rendements moins progressé. Terre-net indique toutefois que la récolte 2026 devrait être exceptionnellement basse en raison des conditions climatiques historiques observées pendant l’été.
La consommation intérieure constitue le principal débouché. Agreste, le service statistique du ministère français de l’Agriculture, évalue la demande nationale de sucre à environ 2,6 millions de tonnes en moyenne sur cinq ans. La production française en couvre près de 90 %. La filière a également dégagé un excédent annuel du commerce extérieur de 1 milliard d’euros en 2024/2025, ce qui confirme son poids au-delà du marché national.
Les coûts et la politique commerciale testent la compétitivité
La filière a connu une restructuration profonde au cours des vingt dernières années. Les prix de soutien de la betterave et du sucre ont progressivement diminué, l’intervention publique et les restitutions à l’exportation ont cessé, tandis que les quotas de production ont disparu. Les planteurs ont également perdu l’accès aux traitements de semences à base de néonicotinoïdes. Ces évolutions les exposent davantage aux prix de marché, aux aléas climatiques et aux risques sanitaires.
Agreste souligne la sensibilité du secteur aux distorsions de concurrence au sein de l’UE et dans les accords commerciaux. L’acétamipride, par exemple, est interdit en France depuis 2019 mais reste autorisé dans certains autres États membres. Parallèlement, de nombreux accords de libre-échange prévoient des concessions sur le sucre sous forme de contingents d’importation ou de baisses de droits de douane. Pris séparément, chaque volume peut sembler limité, mais les industriels considèrent leur accumulation comme une pression supplémentaire sur l’ensemble de l’industrie sucrière européenne.
La forte dépendance aux engrais minéraux azotés importés constitue une autre vulnérabilité. Les bassins betteraviers se concentrent dans les régions de grandes cultures du nord-est de la France, où les dépenses d’engrais comptent parmi les plus élevées du pays. Agreste fait état de coûts compris entre 196 et 302 euros par hectare, montés à 400 euros par hectare en 2022/2023 puis à 593 euros en 2023/2024 avec la flambée des prix. Ces hausses réduisent directement les marges et influencent les surfaces que les agriculteurs acceptent de consacrer à la betterave.
Une décarbonation coûteuse pour les sucreries
L’industrie sucrière émet 2 millions de tonnes de dioxyde de carbone par an, ce qui en fait la branche la plus émettrice des industries agroalimentaires françaises. Les émissions ont baissé de 30 % entre 1990 et 2012, puis de 15 % entre 2017 et 2022, mais la transformation reste très dépendante des énergies carbonées. Les sucreries ont besoin de chaleur pendant tout le processus, tandis que la campagne saisonnière exige une puissance trois fois supérieure à celle d’installations comparables fonctionnant toute l’année.
La filière propose de réduire ses émissions de gaz à effet de serre de 35 % d’ici à 2030, notamment grâce à la méthanisation et à la combustion des pulpes de betteraves. Ces deux solutions impliquent des arbitrages. L’utilisation énergétique des pulpes concurrence leur emploi dans l’alimentation animale. Le digestat de méthanisation est par ailleurs produit lorsque les cultures valorisent peu l’azote. Il faudrait donc le stocker jusqu’à une période agronomiquement adaptée à son épandage.
La protection des cultures constitue un défi parallèle. Le Plan national de recherche et d’innovation a identifié les plantes compagnes, les produits de biocontrôle, la lutte biologique et les mesures prophylactiques pour limiter les attaques de pucerons et la jaunisse. Leur combinaison efficace reste néanmoins difficile. La loi d’urgence prévoit aussi la possibilité de réintroduire le flupyradifurone pour le traitement des semences de betteraves. Cet insecticide, interdit en France en 2020, présente le même mode d’action que les néonicotinoïdes. Le maintien des surfaces et des capacités de transformation dépendra de plus en plus de la capacité de ces outils à préserver les rendements pendant que les usines financent leur décarbonation.
