L’essor gazier polonais menacé par le risque d’actifs échoués face aux renouvelables
La Pologne développe ses centrales à gaz et ses capacités d’importation de GNL alors que le charbon recule et que les livraisons russes ont cessé. L’essor des renouvelables, le coût du carbone et la baisse attendue de la demande pourraient réduire l’utilisation des nouvelles infrastructures.
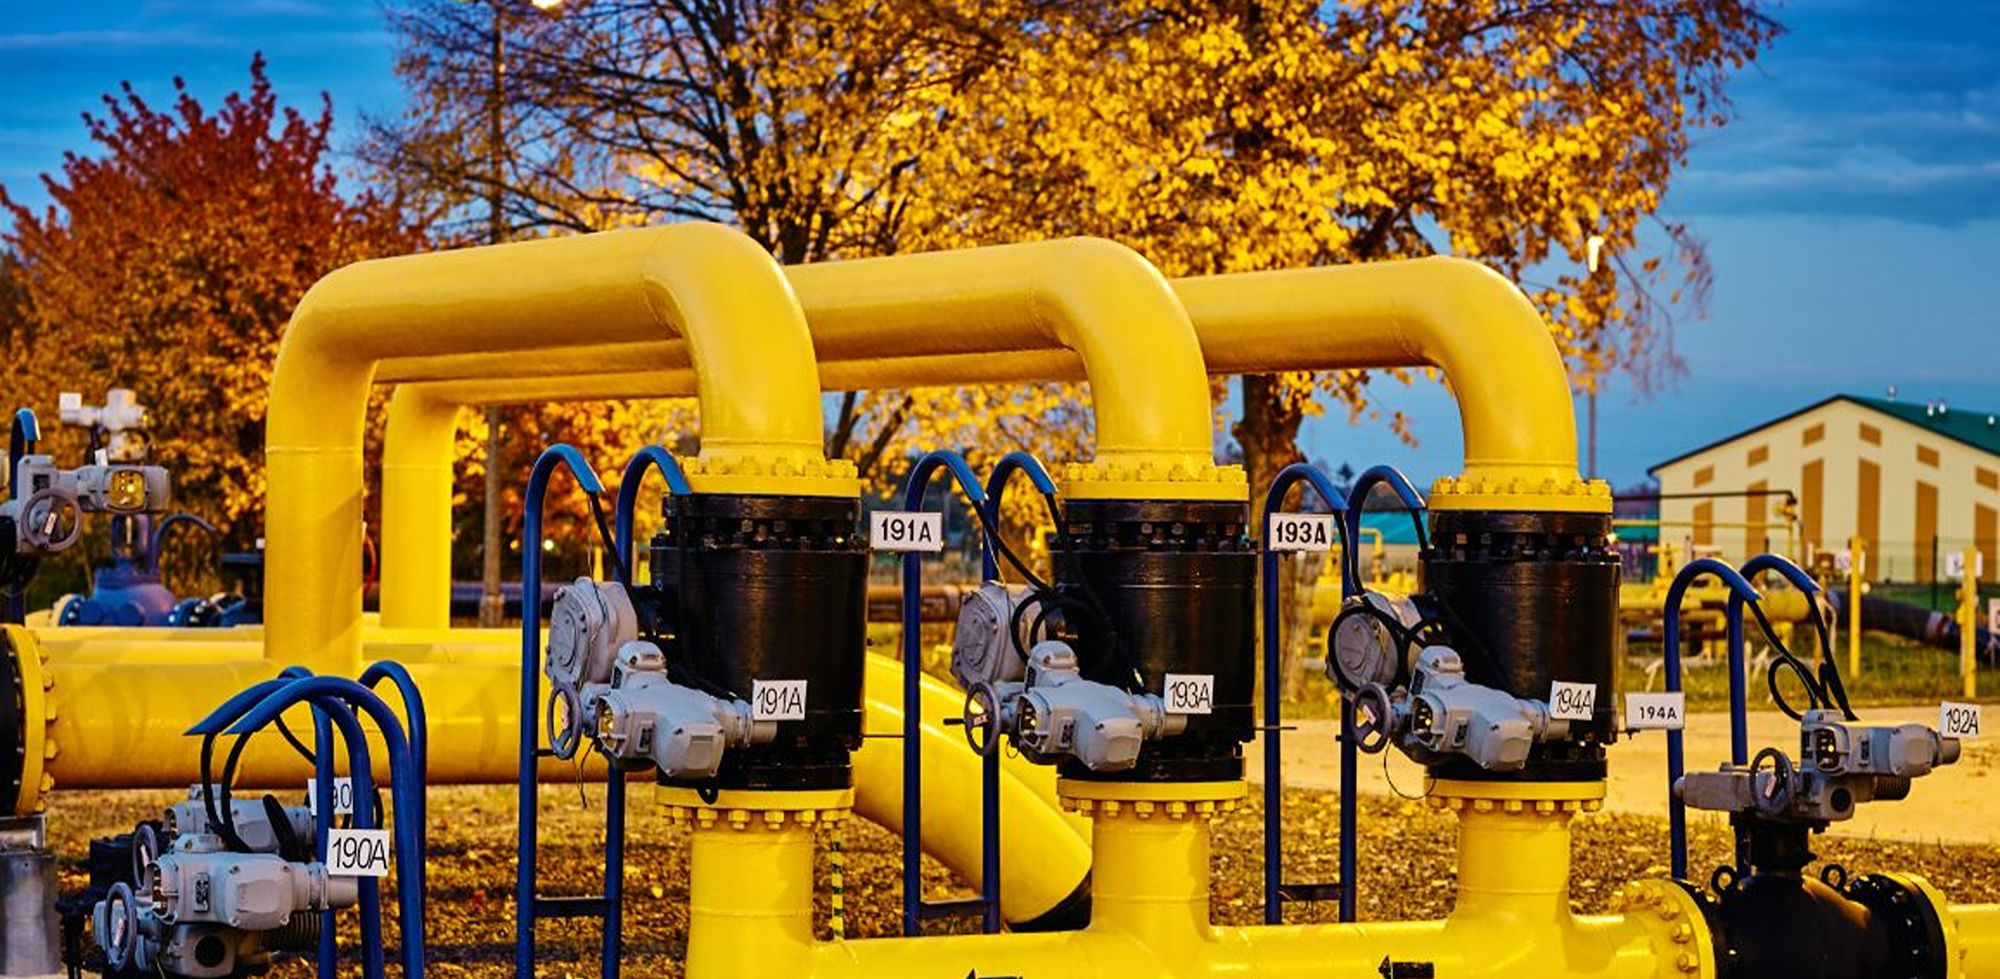
Le gaz comble une partie du recul du charbon
La Pologne mise sur le gaz naturel pour remplacer une partie des capacités au charbon mises à l’arrêt, mais l’expansion rapide des renouvelables modifie le rôle des nouvelles centrales. Selon Polski Przemysł, la puissance renouvelable installée a atteint 37 777 MW fin 2025, dépassant 50 % de la capacité totale du système électrique. Ces sources ont produit près de 55 TWh sur l’année, soit 31,4 % de la production nationale.
Le solaire représentait 24,8 GW de capacités et l’éolien 10,5 GW. Dans le même temps, la houille a fourni 29,6 % de la production et le lignite 18,8 %. Le gaz a produit environ 20 TWh, soit près de 14 % du total, contre moins de 7 % cinq ans auparavant. En novembre 2025, la production gazière a établi un record mensuel à 2,8 TWh. La progression des sources dépendantes de la météo conduit toutefois les centrales à cycle combiné à fournir davantage de puissance de pointe et de services d’équilibrage que de production de base continue.
Les nouvelles centrales dépendent du marché de capacité
La Pologne consomme chaque année l’équivalent de 19,4 milliards de mètres cubes de gaz à haut pouvoir calorifique. La production d’électricité et le chauffage urbain représentent un tiers de la demande, l’industrie 31 % et les ménages 27 %. Les nouvelles capacités comprennent deux unités de PGE à Gryfino, totalisant 1 366 MW, mises en service au quatrième trimestre 2024. Leur intensité carbone est inférieure à 0,35 tonne de CO₂ par MWh et l’investissement réduit les émissions annuelles de 2 millions à 3 millions de tonnes.
L’unité de 560 MW d’ORLEN à Grudziądz a réalisé sa première synchronisation avec le réseau et devrait alimenter environ 1 million de foyers. PGE construit également une centrale à cycle combiné de 600 MW à Rybnik afin de remplacer, d’ici fin 2026, quatre unités au charbon totalisant 900 MW. Energa achève la conversion d’Ostrołęka C en projet gazier de 745 MW. Entre 2018 et 2024, les nouvelles centrales à gaz ont reçu 32 % des fonds attribués par le marché polonais de capacité. Ce mécanisme génère aussi des coûts : en 2026, la redevance de capacité applicable aux entreprises à consommation variable atteint 219,4 zlotys par MWh aux heures de pointe. La dernière enchère portant sur la capacité de 2030 s’est tenue en décembre 2025, ce qui rend les futurs projets tributaires d’un nouveau cadre rémunérant la flexibilité et le stockage.
La sécurité des importations progresse avec le risque de sous-utilisation
La Pologne a éliminé le gaz russe de son approvisionnement, faisant passer sa part de 52 % en 2015 à 0 % en 2024. Baltic Pipe permet d’importer jusqu’à 10 milliards de mètres cubes par an depuis les gisements norvégiens. Le terminal GNL agrandi de Świnoujście dispose d’une capacité de regazéification de 8,3 milliards de mètres cubes par an, couvre environ 40 % de la demande nationale et accueille plus de 80 méthaniers par an. Deux FSRU prévus dans la baie de Gdańsk offriraient chacun 6,1 milliards de mètres cubes de capacité annuelle, portant la capacité totale d’importation de GNL à plus de 20 milliards de mètres cubes. Le premier doit entrer en service à cheval sur 2027 et 2028. La Pologne a exporté 2 milliards de mètres cubes en 2025, dont 99 % vers l’Ukraine.
Les importations ont néanmoins couvert 82 % de la demande intérieure en 2024. Kacper Kwidziński, analyste chez Forum Energii, a indiqué que la Pologne avait payé cette année-là 112 milliards de zlotys pour ses importations de combustibles fossiles, dont 1,5 milliard de zlotys pour les dernières livraisons russes. Depuis 2015, la facture cumulée atteint 1 200 milliards de zlotys. La rentabilité des projets se dégraderait si le prix médian prévu des quotas européens atteignait 140 à 150 euros par tonne de CO₂ en 2030. Global Energy Monitor évalue à 48,6 milliards d’euros le coût des infrastructures gazières inutiles ou retirées prématurément dans l’Union européenne. Les simulations d’Instrat montrent que la Pologne pourrait éviter de nouvelles grandes centrales à cycle combiné après 2027 si elle atteint, d’ici 2030, 19 GW d’éolien terrestre, 6 GW d’éolien maritime et 38 GW de solaire. Dans ce scénario, les centrales à gaz fonctionneraient moins de 2 500 heures par an et ne seraient pas rentables sans soutien public. Les documents gouvernementaux anticipent un pic de demande d’environ 23 milliards de mètres cubes entre 2025 et 2030, puis un repli vers 13 milliards en 2040. Après l’écrêtement de 1,4 TWh de production renouvelable en 2025, les réseaux et le stockage concurrencent directement les nouveaux projets gaziers pour les financements publics.
