Le caoutchouc naturel vers une cinquième année de déficit, prix au plus haut depuis des années
Le marché du caoutchouc naturel s'oriente vers une cinquième année consécutive de déficit d'offre. L'ANRPC chiffre le manque mondial de 2026 à environ 213 000 tonnes et la société de bourse vietnamienne VDSC attend une pénurie prolongée jusqu'en 2027. Début septembre, le RSS3 a dépassé 72 millions de dongs la tonne, son plus haut niveau depuis 2021.
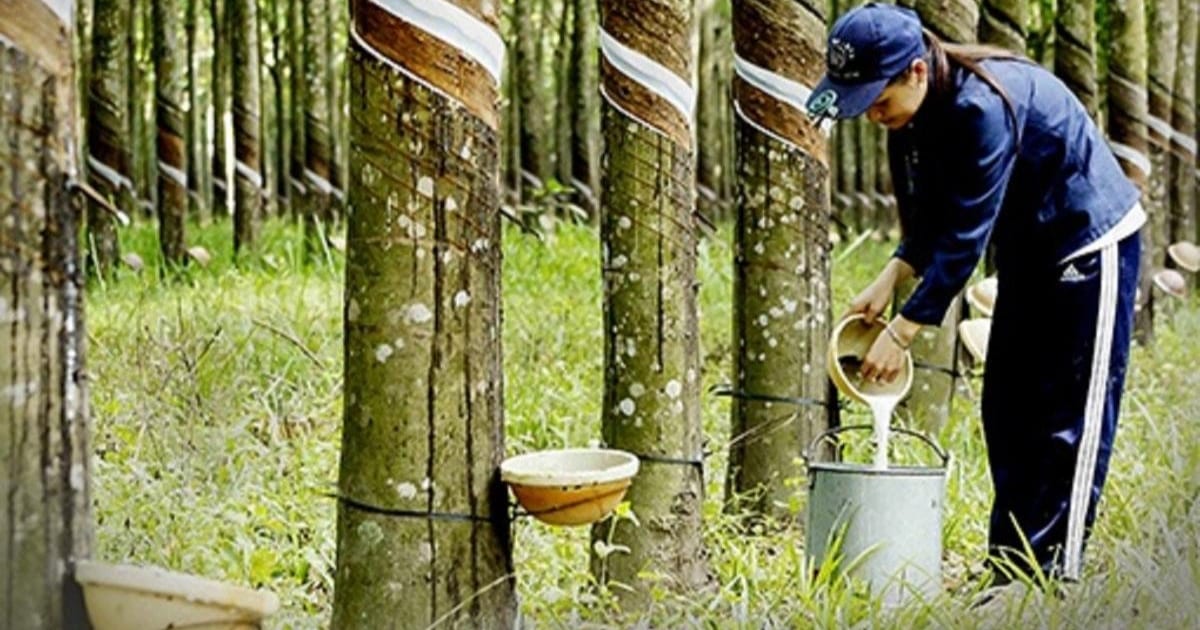
Le marché du caoutchouc naturel s'engage vers ce qui pourrait être une cinquième année consécutive de déficit d'offre, selon une note de la société de bourse vietnamienne Rong Viet Securities (VDSC) citée par moneyf.vn. Les problèmes structurels du secteur restent sans solution, tandis que la météo continue de freiner la saignée des arbres.
L'Association des pays producteurs de caoutchouc naturel (ANRPC) prévoit que l'offre mondiale sera inférieure à la demande d'environ 213 000 tonnes en 2026, soit la quatrième année déficitaire d'affilée. L'ANRPC évalue la consommation de 2026 à près de 15,6 millions de tonnes.
Surfaces en recul, jours de saignée perdus
Les surfaces plantées dans les principaux pays producteurs continuent de se réduire et les nouvelles plantations ralentissent. Un hévéa a besoin de six à sept ans avant de pouvoir être saigné : les décisions de plantation prises il y a plusieurs années plafonnent donc le volume disponible aujourd'hui.
Les données du troisième trimestre ne montrent aucun relâchement. En juillet, la production mondiale de caoutchouc a reculé de 5,2 % sur un an. Les exportations thaïlandaises de caoutchouc naturel ont baissé de 10 % sur huit mois, à 1,62 million de tonnes. Les pluies et tempêtes prolongées de juillet à septembre ont touché plusieurs grandes zones de culture et réduit le nombre de jours de saignée en pleine haute saison.
Au Vietnam, la région du Sud-Est, qui représente environ 60 % des surfaces d'hévéas du pays, a été moins directement exposée aux fortes pluies. L'offre y subit d'autres contraintes : la conversion de terres de plantation en parcs industriels et le vieillissement des arbres. Dans le Centre-Nord et le Nord-Ouest, les intempéries ont perturbé la saignée et le transport dans certaines zones.
Selon VDSC, l'offre pourrait encaisser deux chocs successifs : la pluie qui coûte des jours de saignée en haute saison cette année, puis la sécheresse qui abaisse les rendements en début de campagne suivante. Les arbres n'ayant quasiment aucune fenêtre de récupération, la pénurie pourrait s'étendre à une cinquième année.
Le RSS3 au plus haut depuis 2021
Les prix traduisent déjà cette tension. Début septembre, le RSS3 a dépassé 72 millions de dongs la tonne, le niveau le plus élevé de la période 2021-2026, tandis que le TSR20 atteignait environ 45 millions de dongs la tonne, un sommet de près de 13 ans.
VDSC attribue cette hausse à deux facteurs simultanés : le renchérissement de la production de caoutchouc synthétique, qui a déplacé une partie de la demande vers le naturel, et les dégâts météorologiques sur une offre naturelle déjà déficitaire.
La société de bourse retient deux scénarios de prix :
- Si le détroit d'Ormuz est rouvert, l'approvisionnement en matières premières du caoutchouc synthétique se détend et le prix du naturel pourrait corriger, mais vers 53 à 57 millions de dongs la tonne, soit encore au-dessus des niveaux antérieurs.
- Si la diplomatie entre les États-Unis et l'Iran n'aboutit pas à la réouverture du détroit, la rareté des dérivés pétroliers comme le naphta et le butadiène pourrait perdurer. Combinée au déficit de caoutchouc naturel et au risque climatique, VDSC estime que le prix pourrait monter vers 64 à 67 millions de dongs la tonne à partir du quatrième trimestre 2026 et rester élevé jusqu'à la fin de la saison sèche 2027.
La demande et le facteur véhicule électrique
La demande n'est pas le moteur principal de la hausse actuelle. À plus long terme, le passage au véhicule électrique peut soutenir le marché : les pneus de ces véhicules s'usent environ 20 à 30 % plus vite, ce qui ramène le cycle de remplacement à deux ou trois ans. Sur cette base, VDSC attend une demande mondiale de caoutchouc naturel stable à légèrement croissante sur les trois à cinq prochaines années.
Des marges de plantation en hausse
Les prix élevés profitent aux exploitants d'hévéas, pour lesquels le prix de vente est l'une des variables les plus lourdes de la rentabilité. Chez des producteurs comme Phuoc Hoa Rubber (PHR), Dong Phu Rubber (DPR) et Tay Ninh Rubber (TRC), les coûts d'entretien des plantations et de main-d'œuvre de saignée sont relativement stables : la hausse des prix se transmet donc assez directement aux marges.
Pour DPR et PHR, VDSC estime le prix de vente moyen à environ 64 millions de dongs la tonne au troisième trimestre 2026, en hausse de 36 % sur un an, avec une marge brute de 37,7 % contre 23,6 % un an plus tôt. La forte progression des prix en septembre devrait se lire plus nettement dans les résultats du quatrième trimestre.
Les surfaces de ces sociétés sont importantes. PHR dispose d'environ 12 700 hectares et DPR d'environ 16 000 hectares. TRC détient plus de 7 100 hectares au Vietnam ainsi qu'environ 6 410 hectares via ses activités au Cambodge. La note recense également DRI avec quelque 8 589 hectares au Laos.
L'effet des prix élevés n'est pas à sens unique. Les plantations de PHR, DPR et TRC sont concentrées dans le Sud-Est. Si El Niño provoque une sécheresse lors de la saison sèche 2027, leur propre récolte de début de campagne pourrait reculer et compenser en partie le gain de prix. Le coût du foncier est une autre variable pour les entreprises qui louent leurs terres et paient annuellement : VDSC voit PHR parmi les cas exposés à une hausse des loyers fonciers à Hô Chi Minh-Ville.
Analyse complète du marché
