La uva sin semilla alcanza el 43 % de las referencias en Italia y la marca propia se duplica hasta la mitad del lineal
Un chequeo de tiendas realizado en septiembre en Parma dentro del monitoreo IFN-Agroter muestra que los minoristas italianos han reducido las referencias de uva de mesa de 13 a 10 por punto de venta y la superficie expositiva de unos 6 a poco más de 4 metros cuadrados. La uva sin semilla sube al 43 % de las referencias, mientras marca propia y marcas de proveedor pasan juntas del 23 % al 50 % en dos años. El producto sin semilla mantiene una prima: más de 4 euros por kilo frente a 3,5 euros de la blanca con semilla.
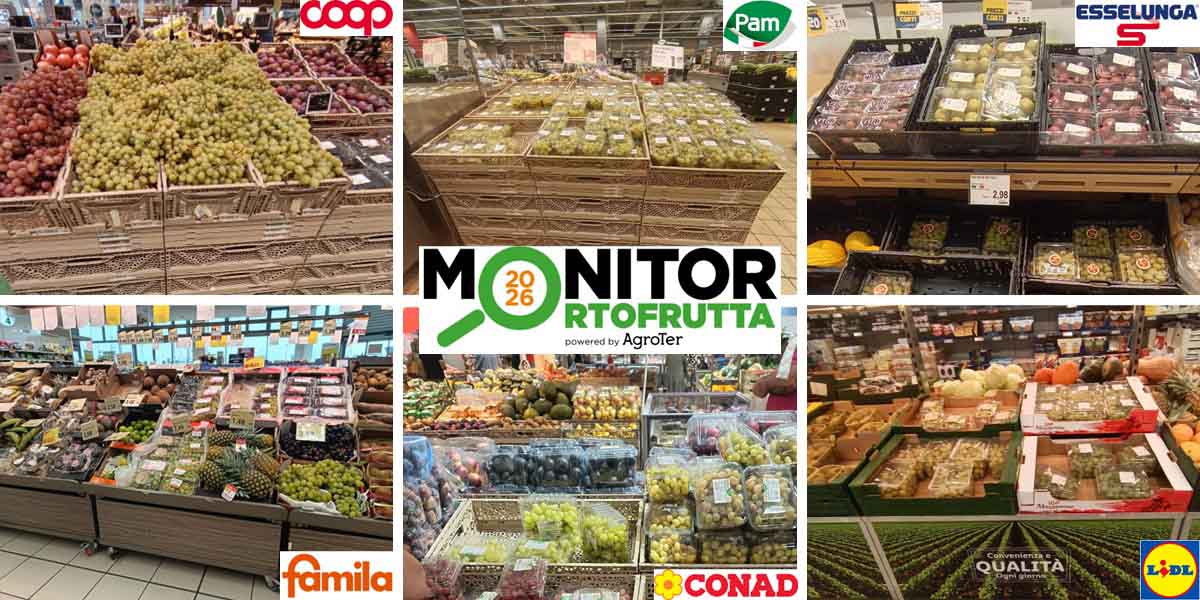
Los supermercados italianos dedican menos lineal a la uva de mesa que hace un año, pero lo que queda expuesto es cada vez más sin semilla y cada vez más marquista, según un chequeo de tiendas publicado por italiafruit.net. El relevamiento se realizó el 9 de septiembre en Parma dentro del programa de monitoreo minorista IFN-Agroter y abarcó seis puntos de venta de distintos tamaños y formatos — Ipercoop, Pam, Esselunga, Famila, Conad y Lidl — con superficies de entre 1.300 y 4.500 metros cuadrados.
El surtido se acorta hasta los niveles de 2024
Tras la ampliación observada en 2025, el número medio de referencias de uva de mesa por tienda ha caído a unas 10, frente a 13 el año pasado, es decir, prácticamente el nivel de 2024. El recorte no es uniforme entre cadenas:
- Coop: de 18 a 12 referencias
- Esselunga: de 16 a 13
- Conad: de 14 a 11
- Famila: de 11 a 6
- Pam: sube de 9 a 10, el único avance del panel
La superficie de exposición se ha recortado más que el propio surtido. El espacio medio dedicado a la uva bajó de unos 6 metros cuadrados en 2025 a poco más de 4 en 2026, el nivel más bajo del trienio. Pam fue el único minorista que amplió con claridad su exposición, mientras Coop, Esselunga, Famila, Conad y Lidl la redujeron, en algunas tiendas de forma marcada. italiafruit.net plantea si detrás de los recortes está el temor a las mermas.
Como el espacio se contrajo más rápido que el número de referencias, el lineal está más apretado. El espacio medio por referencia cayó de unos 0,48 a 0,44 metros cuadrados, después de superar los 0,60 metros cuadrados en 2024. En apenas dos campañas cada referencia ha perdido una parte relevante de su visibilidad y la uva compite ya no solo con otras categorías de la sección, sino también dentro de la propia categoría.
El sin semilla capta el 43 % de las referencias y baja la promoción
Dentro de un surtido más corto, la uva sin semilla sigue avanzando: del 39 % de las referencias en 2025 al 43 % en 2026, por encima del 40 % registrado en 2024. italiafruit.net señala que el sin semilla no crece necesariamente por un aumento absoluto de referencias, sino porque conquista una porción mayor del espacio disponible.
Al mismo tiempo se redujo la presión promocional: las referencias en promoción representan el 32 % del total, frente al 42 % de 2025 y el 37 % de 2024.
Por color, la uva blanca sigue concentrando la gran mayoría de las referencias en todas las cadenas, aunque la profundidad global de la oferta se ha estrechado respecto a 2025. Dos productos históricos pierden terreno: Vittoria y Red Globe. La primera acusa el desplazamiento hacia blancas sin semilla más modernas, mientras la tradicional tinta con semilla se enfrenta a un mercado cada vez más segmentado entre nuevas variedades, colores y propuestas sin semilla. La uva negra sigue siendo un nicho y la tinta mantiene una presencia significativa, pero menos profunda que el año pasado.
Marca propia y marcas de proveedor llegan a la mitad del lineal
El cambio más marcado está en el branding. En 2024, el 77 % de las referencias no presentaba un identificador destacado; dos años después esa cuota ha bajado al 50 %, de modo que la mitad del surtido es ya atribuible a una marca. La marca propia pasó del 13 % en 2024 al 24 % en 2025 y al 28 % en 2026, mientras las marcas de proveedor más que se duplicaron, del 10 % al 22 %, aunque italiafruit.net subraya que todavía no existen marcas de proveedor fuertes y distintivas a ojos del consumidor. En conjunto, marca propia y marcas de proveedor pasaron del 23 % al 50 % de las referencias en dos campañas, un giro importante para una categoría históricamente ligada al granel y al nombre varietal.
El sin semilla conserva su prima de precio
Los precios separan con claridad ambos segmentos. En 2026 la uva blanca con semilla se sitúa de media en torno a 3,5 euros por kilo, con un mínimo cercano a 1,5 euros y máximos por encima de 6 euros por kilo, sobre todo en las líneas ecológicas de marca propia. La blanca sin semilla supera de media los 4 euros por kilo, con un mínimo ya en torno a 2,4 euros y máximos del orden de 6,5 euros por kilo. La prima se mantiene, por tanto, tanto en el precio medio como en la gama de entrada. Frente a los picos de 2025, cuando algunas referencias ecológicas rozaron los 8 o 9 euros por kilo, la horquilla se ha estrechado, pero el sin semilla conserva su capacidad de sostener un posicionamiento superior.
