Sube el arroz en cáscara en Rio Grande do Sul, pero los productores siguen sin vender
La suba de las cotizaciones del arroz en cáscara en Rio Grande do Sul no aumentó la disposición a vender de los productores, según Cepea. Las industrias no logran trasladar el mayor costo de la materia prima al arroz elaborado y los negocios son puntuales.
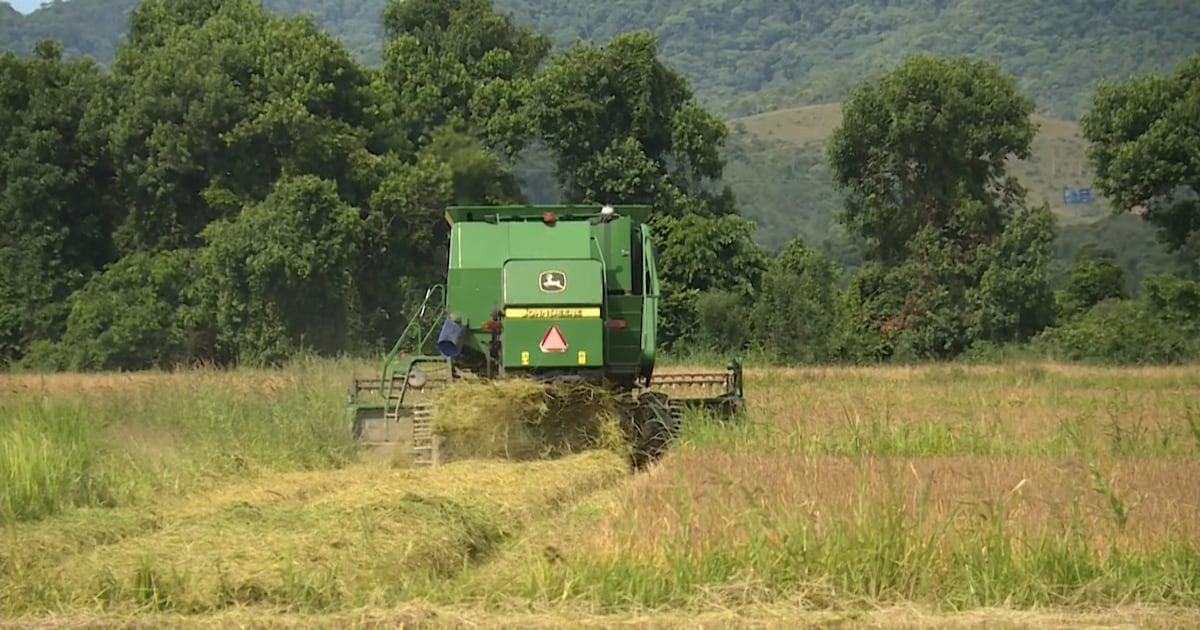
Los precios del arroz en cáscara en Rio Grande do Sul, el principal estado arrocero de Brasil, siguen subiendo, pero las cotizaciones más altas no aumentaron la disposición de los productores a vender. Según el Centro de Estudios Avanzados en Economía Aplicada (Cepea), cuyo análisis difundió la sección de agronegocios de R7, la valorización no elevó la voluntad de negociar de los productores, mientras las industrias encuentran dificultades para trasladar el mayor costo de la materia prima al arroz elaborado. El resultado es un mercado que opera por lotes aislados y no por volumen.
La escasez de materia prima marca el precio
Cepea atribuye la firmeza del mercado a dos factores encadenados: la baja disponibilidad de materia prima y la necesidad de reponer existencias en el sector industrial. Ambos sostienen las cotizaciones del arroz en cáscara en el mercado spot, donde las industrias que dejaron caer sus stocks compiten ahora por los volúmenes que aún están en manos de los productores.
Esa dinámica explica por qué la señal de precios no genera la respuesta habitual de la oferta. Cuando la industria está corta y el productor lo sabe, el costo de esperar es bajo frente a la suba esperada, y cada compra de una industria confirma la decisión de retener. Cepea describe negociaciones puntuales: el negocio se cierra cuando un procesador necesita un lote determinado, no porque el mercado se haya equilibrado en un nuevo nivel.
Mejores precios, márgenes todavía por debajo del año pasado
La mejora es real pero incompleta. Cepea señala que la relación entre cotizaciones y costos de producción en Rio Grande do Sul viene mejorando, aunque los márgenes de julio se mantuvieron por debajo de los registrados en el mismo período del año anterior. Para el productor, esa comparación pesa más que la dirección de la curva de precios: el nivel actual recupera parte de lo perdido, pero no devuelve la rentabilidad al lugar que ocupaba en la campaña previa.
Eso también condiciona la decisión de venta. Quien mide una oferta contra el margen realizado el año pasado ve una brecha y no una prima, lo que refuerza el incentivo a guardar el grano y esperar una mejor propuesta de la industria.
La industria no puede trasladar el costo aguas abajo
La restricción está en el otro extremo de la cadena. Cepea informa que los procesadores tienen dificultades para trasladar el aumento de la materia prima al precio del arroz elaborado, lo que limita hasta dónde pueden pagar por el arroz en cáscara. La industria queda así en una franja estrecha:
- los stocks son demasiado bajos como para retirarse por completo del mercado de compras;
- la resistencia aguas abajo limita el precio que puede realizarse por el producto terminado;
- cada real adicional pagado por la materia prima sale directamente del margen industrial.
En esas condiciones, la compra es defensiva y fraccionada: alcanza para mantener las plantas en actividad, no para reconstruir cobertura. Es coherente con el patrón de negocios puntuales que describe Cepea.
Lluvias, logística y la campaña 2026/2027
El clima suma una segunda capa de incertidumbre. Las lluvias en Rio Grande do Sul preocupan a los productores, que enfrentan dificultades para transportar el cereal en algunas regiones y expresan aprensión por la preparación del suelo para la campaña 2026/2027, según Cepea. Los problemas de transporte ajustan aún más la disponibilidad spot en el corto plazo, porque el grano que no se puede mover no llega a la industria, cualquiera sea el precio.
La preocupación por las labores a campo tiene un horizonte más largo. Las demoras en la preparación del suelo afectan las ventanas de siembra y, en última instancia, el volumen que tendrá disponible la industria en el próximo año comercial. Con existencias ya delgadas, cualquier señal de que la campaña 2026/2027 pueda verse comprometida fortalece hoy la posición vendedora y encarece la decisión industrial de operar sin margen de stock.
