El riesgo de El Niño pone bajo presión la oferta y los precios del aceite de palma
El mercado del aceite de palma espera datos de producción que confirmen si la sequía prolongada reducirá la oferta del Sudeste Asiático en 2027. Los rendimientos de Malasia muestran diferencias regionales, mientras el CPO ha subido casi un 19 % en 2026 y el programa de biodiésel de Indonesia podría limitar las exportaciones.
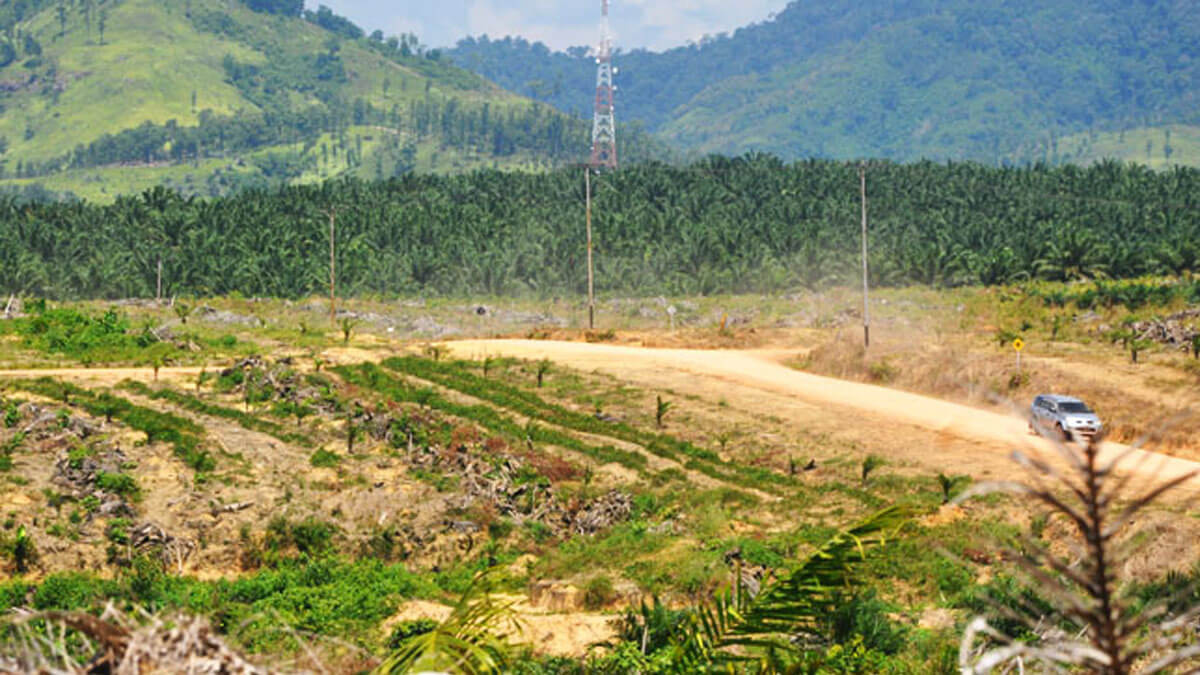
El mercado espera pruebas de una caída productiva
Las expectativas de nuevas subidas del aceite de palma crudo dependen cada vez más de que la sequedad asociada a El Niño provoque pérdidas medibles en la producción de racimos de fruta fresca. InfoSAWIT informó, citando a The Star, que los datos reales de las plantaciones serán la próxima prueba para un mercado que ya descuenta el riesgo meteorológico y el programa de biodiésel de Indonesia.
Nixon Wong, director de inversiones de Tradeview Capital, señaló que las empresas de plantaciones centradas en la fase primaria son más sensibles a los movimientos del CPO. Sin embargo, nuevas ganancias bursátiles dependerán cada vez más de que cada compañía registre una caída efectiva de producción. Si el tiempo seco continúa hasta comienzos de 2027, el impacto sobre la oferta podría hacerse más visible y respaldar los precios.
El daño climático puede aparecer con retraso
El estrés hídrico no reduce necesariamente la producción de fruto de palma en el mismo mes. Una sequía prolongada puede afectar la formación floral, el desarrollo de las flores femeninas en racimos y el tamaño y peso de esos racimos. El efecto podría reflejarse en las cifras varios meses después, por lo que 2027 será un periodo clave de seguimiento.
MBSB Research considera que un estrés hídrico persistente podría convertir el actual déficit de lluvias en menores rendimientos y una oferta de CPO más ajustada en 2027. La inquietud aumentó después de que el ASEAN Specialised Meteorological Centre registrara 15.186 puntos calientes en Indonesia en agosto de 2026. Kalimantan concentró 13.260, equivalentes al 87,3 %, mientras Malasia contabilizó 265.
Los rendimientos malasios ofrecen señales mixtas
Los datos del Malaysian Palm Oil Board todavía no muestran una contracción nacional uniforme. El rendimiento medio de racimos de fruta fresca en Malasia fue de 10,83 toneladas por hectárea entre enero y agosto de 2026, un 1,5 % menos que las 11 toneladas por hectárea del mismo periodo de 2025. En Malasia Peninsular cayó un 7,8 %, hasta 11,29 toneladas por hectárea, mientras Sabah y Sarawak avanzaron un 5,8 %, hasta 10,48 toneladas por hectárea.
MPOB mantiene su previsión de producción malasia de CPO en 19,5–19,8 millones de toneladas para 2026, frente al récord de 20,28 millones de toneladas de 2025. La divergencia regional impide confirmar por ahora un descenso nacional causado por el clima. Las lluvias, el estado de las palmas, el rendimiento de los racimos y la producción mensual de CPO serán indicadores centrales durante los próximos meses.
El biodiésel añade presión al balance
El programa de biodiésel de Indonesia crea una segunda fuente potencial de ajuste. El mayor consumo interno podría dejar menos aceite de palma para exportación, especialmente si el daño meteorológico tardío reduce al mismo tiempo la producción de las plantaciones. El balance final también dependerá de las existencias, la demanda de los países consumidores, los precios de otros aceites vegetales y el mercado energético.
MPOC había previsto que el CPO se mantuviera por encima de 4.600 RM por tonelada en septiembre. Los contratos para 2027 en Bursa Malaysia también llegaron a negociarse por encima de 5.000 RM por tonelada, reflejando la preocupación por El Niño. Según el informe de The Star del 28 de septiembre de 2026, el contrato activo rondaba los 4.780 RM por tonelada tras ganar casi un 19 % desde comienzos de año y alcanzar 5.158 RM el 8 de septiembre. El precio al contado de Malasia e Indonesia citado por Bloomberg era de unos 4.862,86 RM por tonelada.
Los precios elevados respaldan los ingresos de las plantaciones, pero el siguiente movimiento necesita confirmación de los fundamentos físicos. Si la producción resiste, nuevas subidas requerirán más consumo de biodiésel, menores existencias u otro apoyo de la demanda. Si la sequía reduce la formación y el peso de los racimos, una producción más débil y una menor disponibilidad exportable podrían ajustar el mercado en 2027.
