La remolacha azucarera francesa afronta presión sobre superficie, costes y capacidad
La industria remolachera cubre cerca del 90 % de la demanda francesa de azúcar y el país sigue siendo el mayor productor de la UE. La reducción de la superficie, los fertilizantes importados, las restricciones fitosanitarias y la descarbonización de las fábricas ponen a prueba su competitividad.
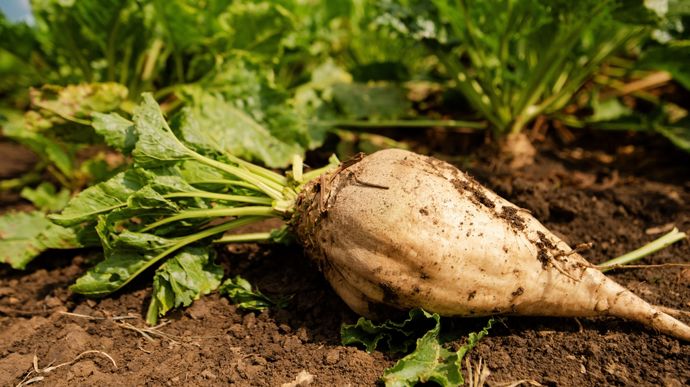
Los altos rendimientos compensan la reducción gradual de superficie
La industria francesa de remolacha azucarera sigue siendo una de las más fuertes de Europa, pero las presiones agronómicas, regulatorias e industriales dificultan la defensa de esa posición. Según Terre-net, el sector cubre cerca del 90 % de la demanda francesa de azúcar. Francia continúa siendo el mayor productor de azúcar de la Unión Europea y el segundo productor mundial de azúcar de remolacha.
Los agricultores franceses sembraron 400.000 hectáreas de remolacha azucarera en 2025, frente a una media de 422.000 hectáreas durante los últimos diez años. El rendimiento alcanzó 89,4 toneladas por hectárea, por encima del promedio decenal de 82 toneladas por hectárea. Este resultado convierte a Francia en una excepción dentro de Europa, donde la superficie ha disminuido con mayor intensidad y las mejoras de rendimiento han sido menores. Terre-net señala, sin embargo, que la cosecha de 2026 será previsiblemente muy baja debido a las condiciones meteorológicas históricas del verano.
El consumo nacional constituye el principal destino de la producción. Agreste, el servicio estadístico del Ministerio de Agricultura francés, sitúa la demanda media de azúcar de los últimos cinco años en unos 2,6 millones de toneladas. La producción nacional cubre cerca del 90 % de ese volumen. El sector también generó un superávit anual de comercio exterior de 1.000 millones de euros en 2024/2025, lo que confirma su relevancia más allá del mercado francés.
Los costes y la política comercial ponen a prueba la competitividad
La industria ha experimentado una profunda reestructuración durante los últimos veinte años. Los precios de apoyo de la remolacha y el azúcar se redujeron progresivamente, terminaron la intervención pública y las restituciones a la exportación, y se eliminaron las cuotas de producción. Los agricultores también perdieron acceso a los tratamientos de semillas con neonicotinoides. Estos cambios han aumentado su exposición a los precios de mercado, el clima y los problemas sanitarios de los cultivos.
Agreste advierte de que la industria es sensible a las distorsiones competitivas dentro de la UE y en los acuerdos comerciales. El acetamiprid, por ejemplo, está prohibido en Francia desde 2019, pero continúa autorizado en algunos Estados miembros. Al mismo tiempo, numerosos acuerdos de libre comercio incluyen concesiones para el azúcar mediante contingentes de importación o reducciones arancelarias. Cada volumen puede parecer pequeño por separado, pero los procesadores consideran que su acumulación añade presión al conjunto de la industria azucarera europea.
La fuerte dependencia de fertilizantes minerales nitrogenados importados es otra vulnerabilidad. Las zonas remolacheras se concentran en las regiones agrícolas del nordeste de Francia, donde el gasto en fertilizantes figura entre los más elevados del país. Agreste registra costes de entre 196 y 302 euros por hectárea, que subieron a 400 euros por hectárea en 2022/2023 y a 593 euros en 2023/2024 por el encarecimiento de los fertilizantes. Estos aumentos reducen directamente los márgenes e influyen en la superficie que los agricultores están dispuestos a dedicar a la remolacha.
Las fábricas afrontan una descarbonización costosa
La industria azucarera emite 2 millones de toneladas de dióxido de carbono al año y es la rama con mayores emisiones de la industria alimentaria francesa. Las emisiones disminuyeron un 30 % entre 1990 y 2012 y otro 15 % entre 2017 y 2022, pero el procesamiento sigue dependiendo en gran medida de energías basadas en carbono. Las fábricas necesitan calor durante todo el proceso y la campaña estacional exige una potencia tres veces superior a la de instalaciones comparables que funcionan durante todo el año.
El sector ha propuesto reducir sus emisiones de gases de efecto invernadero un 35 % para 2030, en parte mediante la digestión anaerobia y la combustión de pulpa de remolacha. Ambas vías plantean contrapartidas. Quemar la pulpa compite con su uso en alimentación animal, mientras que el digestato se produce cuando los cultivos aprovechan poco el nitrógeno. Por tanto, sería necesario almacenarlo hasta un momento agronómicamente adecuado para su aplicación.
La protección del cultivo constituye un reto paralelo. El plan nacional francés de investigación e innovación ha identificado plantas acompañantes, productos de biocontrol, control biológico y medidas preventivas para limitar los ataques de pulgones y la amarillez vírica, pero combinar eficazmente estas herramientas sigue siendo difícil. La legislación de emergencia también contempla el posible regreso del flupiradifurón como tratamiento para semillas de remolacha. Este insecticida, prohibido en Francia en 2020, tiene el mismo modo de acción que los neonicotinoides. La conservación de la superficie y la capacidad industrial dependerá cada vez más de que estas herramientas protejan los rendimientos mientras las fábricas asumen el coste de la descarbonización.
