El alza de los precios mundiales de las legumbres encarece las importaciones de India
Las cotizaciones internacionales de legumbres se han fortalecido y el encarecimiento empieza a trasladarse a los mercados internos de los países importadores. India, el mayor comprador mundial, afronta costes de importación más altos justo cuando un monzón débil pone en duda su propia cosecha. Importadores, molinos y exportadores de origen rehacen sus números.
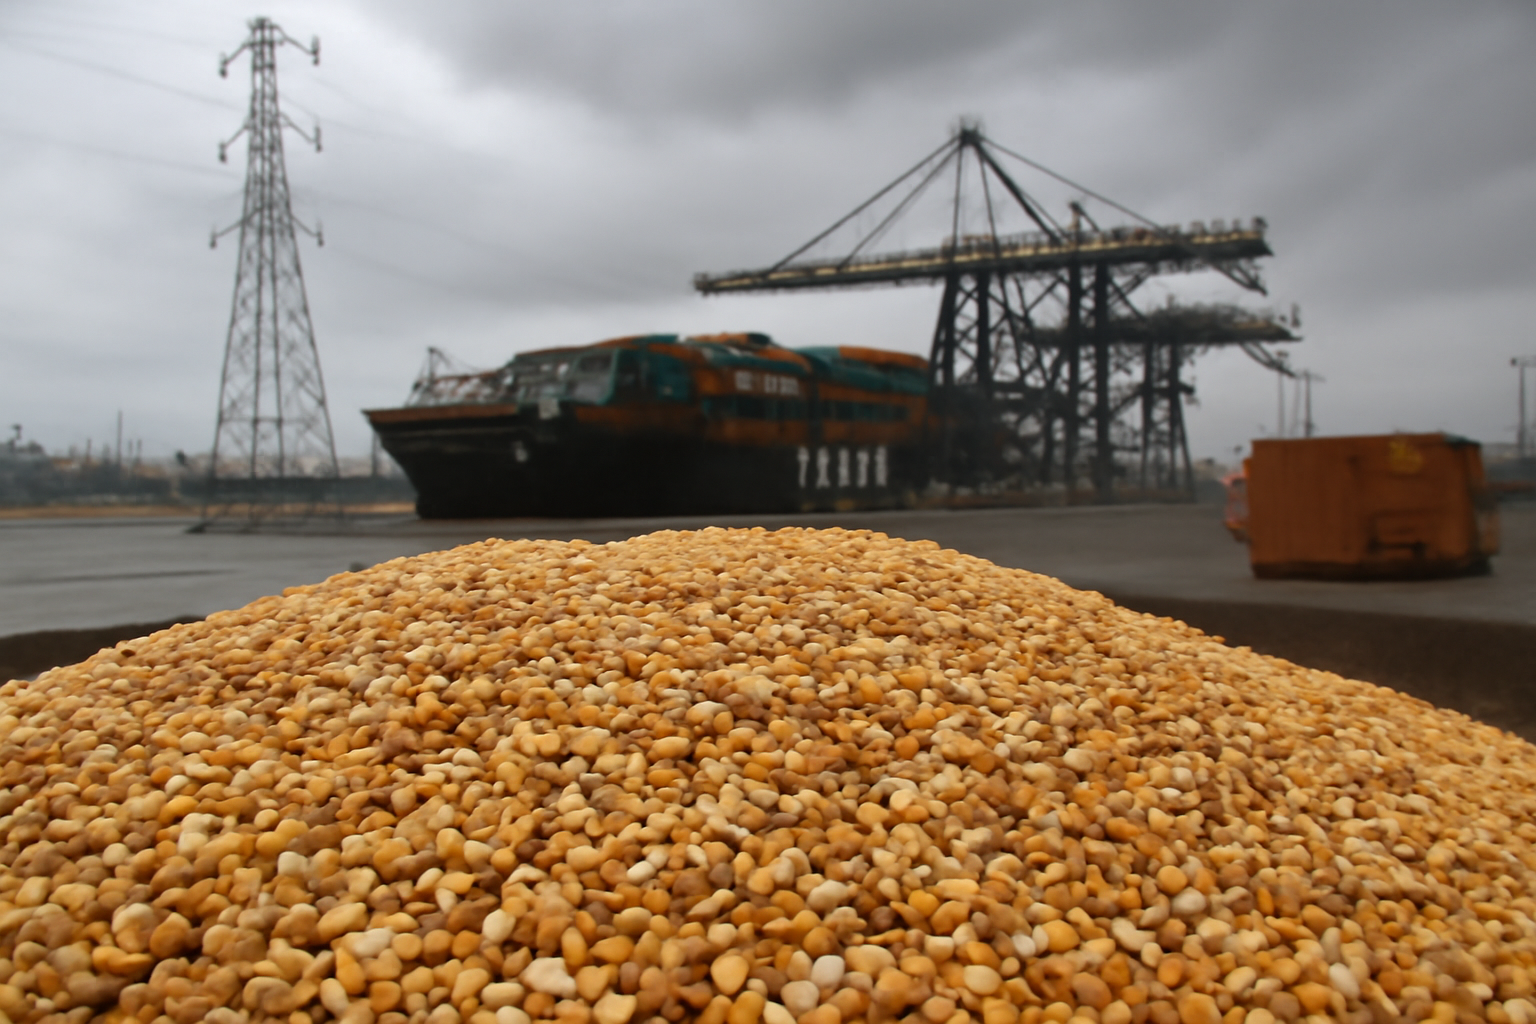
Los precios internacionales de las legumbres se han fortalecido y el encarecimiento empieza a trasladarse a los mercados internos de los países importadores. India, mayor productor, consumidor e importador mundial de legumbres, es el más expuesto: el aumento del coste de las partidas importadas coincide con un monzón débil que pone en duda la cosecha nacional.
Cotizaciones de origen más firmes encarecen la mercancía puesta en destino
El primer factor es externo. Los niveles de oferta en los principales países exportadores han subido y, dado que una parte relevante del consumo indio se cubre con importaciones, ese incremento se traslada rápidamente a los precios mayoristas internos. Los importadores que compran en el mercado spot asumen los nuevos niveles de inmediato; quienes tienen cobertura a plazo solo están protegidos hasta que se agoten los contratos vigentes.
India se abastece de un grupo de proveedores relativamente estrecho. El guisante amarillo, la lenteja y el garbanzo proceden sobre todo de Canadá y Australia, mientras que el gandul y el frijol urad llegan principalmente de Myanmar y de orígenes de África oriental como Mozambique, Tanzania y Malaui. Esa concentración importa: los movimientos de precio en unos pocos orígenes bastan para recalcular el coste de toda la cartera de importación, y hay poco margen para sustituir un proveedor por otro dentro de una misma temporada de embarques.
Un monzón débil reduce el colchón interno
El segundo factor es doméstico. En India las legumbres se cultivan en dos ciclos principales. La cosecha kharif se siembra con la llegada del monzón del suroeste y se recoge desde el otoño; la cosecha rabi se planta tras la retirada del monzón y depende de la humedad residual del suelo y del riego. Las legumbres de kharif, como el gandul, el urad y el frijol mungo, son en gran medida de secano, por lo que resultan especialmente sensibles al momento y la distribución de las lluvias, más que al total de la temporada.
Un monzón débil, por tanto, no daña solo una cosecha. La escasa recarga de humedad del suelo lastra también la siembra de garbanzo y lenteja, y es el ciclo rabi el que aporta la mayor parte de la producción interna india. Cuando ambos ciclos están en duda, el colchón nacional que suele absorber una subida de los precios mundiales se adelgaza y el mercado debe apoyarse más en las importaciones justo cuando estas se han encarecido.
Efectos a lo largo de la cadena
El resultado apunta a precios más firmes en toda la cadena, aunque el impacto no se reparte por igual:
- Los importadores ven comprimidos sus márgenes. El mayor coste de compra solo se recupera si el canal mayorista acepta el traslado, y la demanda de legumbres es sensible al precio en los hogares.
- Los procesadores y molinos de dal pagan más por la materia prima y compiten por un flujo de llegadas internas que puede ser menor de lo habitual, con riesgo de capacidad ociosa.
- Los exportadores de los países de origen mejoran sus ingresos y tienen un incentivo claro para ampliar superficie en el próximo ciclo, aunque esa respuesta de oferta llega una campaña tarde.
- La política pasa a ser una variable activa. Los aranceles de importación, los límites de existencias y las reservas públicas son las palancas habituales de las autoridades indias cuando aumenta el riesgo de inflación alimentaria, y cada una altera las cuentas de los operadores con mercancía almacenada.
Lo que conviene vigilar a corto plazo es la distribución de las lluvias restantes del monzón más que el total acumulado, el ritmo de siembra de rabi una vez liberadas las parcelas, el volumen de llegadas a los mandis de referencia y las ofertas de exportación de Canadá, Australia y Myanmar. Si los precios de origen mantienen sus nuevos niveles y la producción india decepciona, la factura de importación subirá a la vez por precio y por volumen.
