El mercado griego de queso envasado alcanza los 432,46 millones de euros
Las ventas de queso envasado en Grecia crecieron un 9,9%, hasta 432,46 millones de euros, entre enero y agosto de 2026, mientras el volumen aumentó un 11,9%. La marca blanca mantuvo el liderazgo, pero perdió cuota frente a varios proveedores de marca.
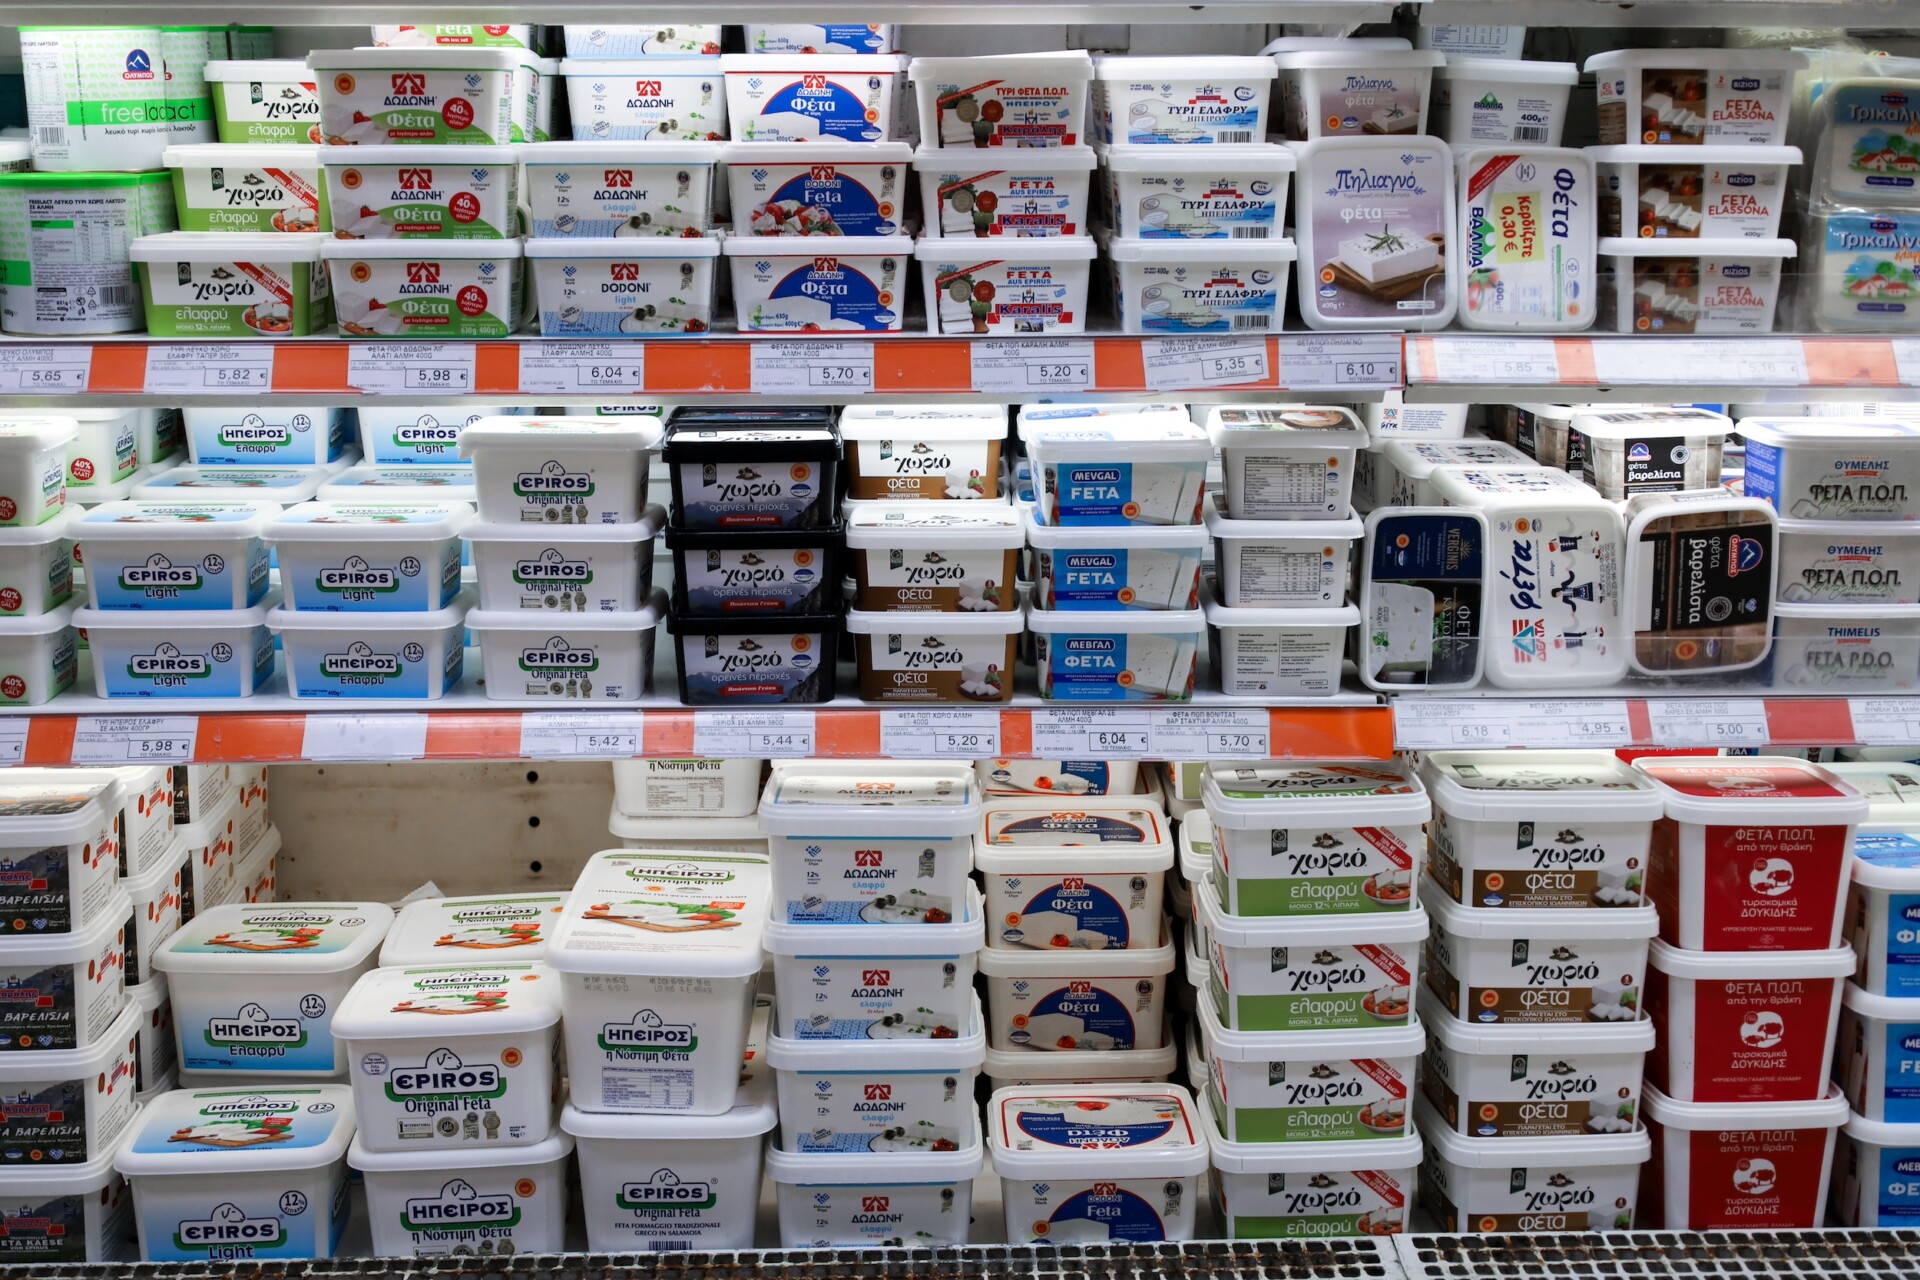
Las ventas crecen y baja el valor medio
El mercado griego de queso envasado facturó 432,46 millones de euros entre enero y agosto de 2026 en supermercados, establecimientos de proximidad, tiendas insulares y cadenas de descuento, según powergame.gr. La cifra aumentó un 9,9% desde los 393,39 millones de euros del mismo periodo de 2025, mientras el volumen avanzó más, un 11,9%. La diferencia implica una reducción aproximada del 1,8% en el valor medio por unidad, relacionada con cambios de precios, la combinación de productos y las promociones.
Los datos prolongan el fuerte comportamiento de 2025. Las ventas anuales de queso envasado alcanzaron 624,86 millones de euros, frente a 557,46 millones en 2024, lo que supuso un crecimiento del 12,1%. El volumen aumentó un 11,1%. El queso envasado continúa siendo una de las categorías más dinámicas de los supermercados griegos y la que más ingresos genera en los lineales de las cadenas, informó powergame.gr.
El queso en lonchas lidera, pero su precio está bajo presión
El queso en lonchas fue la mayor subcategoría, con ventas de 98,75 millones de euros en los primeros ocho meses de 2026, alrededor del 23% del mercado total. Sin embargo, su facturación cayó un 1,6%, pese a que el volumen creció un 5,4%, señal de una presión considerable sobre el precio medio. La divergencia aumentó en verano: el valor de las ventas bajó un 3% en julio y un 4,2% en agosto, mientras los volúmenes crecieron un 11,2% y un 9%, respectivamente.
La marca blanca conservó el liderazgo en queso en lonchas, aunque sus ventas por valor cayeron un 7,9%, hasta 47,13 millones de euros, mientras el volumen subió un 6,6%. En el conjunto del queso envasado generó 148,3 millones de euros y concentró el 34,3% del valor, frente al 36,4% de un año antes. Su cuota en volumen también bajó del 45,8% al 44,7%. La distancia entre ambas cuotas refleja su posicionamiento más económico, mientras la pérdida de participación muestra que los fabricantes de marca captan parte del crecimiento.
Los proveedores de marca avanzan a ritmos distintos
Optima continuó como primer proveedor de marca, apoyada en Feta Ipiros, Logadi, Adoro, Kerrygold, Katiki Domokou y Talagani Apostolou. Sus ventas crecieron un 11,1%, hasta 63,9 millones de euros, y su cuota por valor pasó del 14,6% al 14,8%. Su cuota en volumen bajó del 12,2% al 11,9%, lo que indica que la facturación creció más que las unidades. FrieslandCampina, fabricante de Nounou, aumentó sus ventas un 14,6%, hasta 26,5 millones de euros. Su cuota por valor avanzó del 5,9% al 6,1%, y la de volumen del 5,4% al 6,3%.
Dodoni facturó 19,2 millones de euros, un 13,7% más, y elevó su cuota por valor del 4,3% al 4,4%. FAGE alcanzó 15,8 millones tras crecer un 12,3%; Mondelez registró 15,5 millones, un 10,6% más, y Karalis 13,4 millones, con un aumento del 10,7%. Arla Foods presentó uno de los mayores avances entre las grandes marcas: sus ventas crecieron un 34,3%, hasta 10,8 millones de euros, su cuota por valor pasó del 2,1% al 2,5% y la de volumen del 1,8% al 2,4%.
Olympos aumentó sus ventas un 21,9% y elevó su cuota por valor del 1,9% al 2,1%. Mevgal creció un 9,6%, hasta 5,52 millones de euros, con avances más intensos del 23% en julio y del 29% en agosto. Los proveedores menores también aceleraron: Valma aumentó sus ventas un 41,7% y Berglandmilch, proveedor de Alpiland, un 105%. La marca blanca y Optima siguen liderando, pero el mercado se fragmenta a medida que empresas consolidadas y proveedores pequeños compiten por la demanda adicional.
