Las empresas lácteas de India avanzan hacia productos de mayor valor añadido
Las empresas lácteas de India empiezan a mirar más allá de la leche líquida, el motor tradicional de volumen del sector, en busca de mejores márgenes en paneer, yogur, ghee, helados y productos proteicos, según el diario Punjab Kesari. La publicación vincula el movimiento con la creciente conciencia de salud entre los consumidores. No se divulgaron tamaños de categoría, inversiones ni objetivos empresariales.
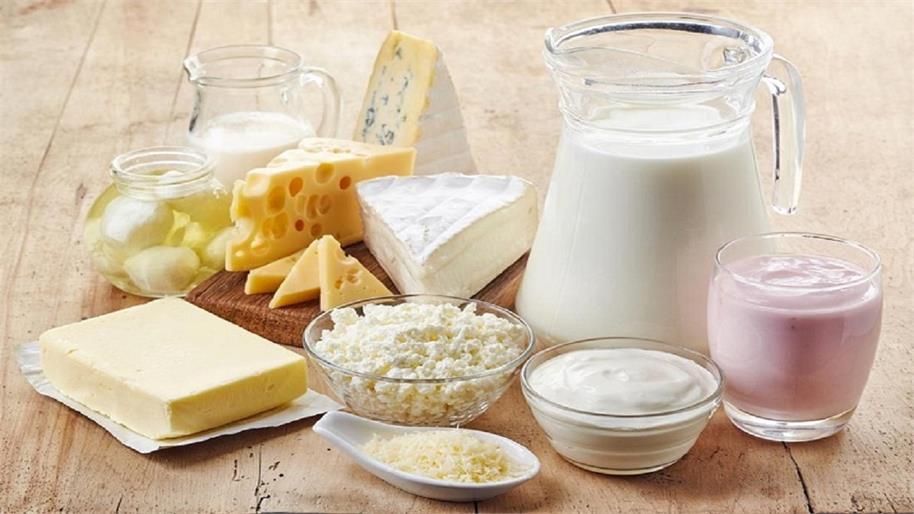
Las empresas lácteas de India empiezan a mirar más allá de la leche líquida, el motor tradicional de volumen del sector, en busca de mejores márgenes en paneer, yogur, ghee, helados y productos proteicos, según un informe del diario Punjab Kesari. La publicación vincula el movimiento con la creciente conciencia de salud entre los consumidores indios y con la búsqueda de rentabilidad en categorías donde el precio lo fija la transformación y no la escala de acopio.
Por qué la leche líquida limita la rentabilidad
La leche fresca sigue siendo la base del negocio lácteo indio. Financia la red de acopio, llena las rutas de recolección, justifica la infraestructura de frío y coloca la marca en los hogares cada mañana. También es el producto menos diferenciado que vende una industria láctea. La leche en sachet compite sobre todo por precio y frescura, y cualquier alza del costo de la leche cruda pasa casi de inmediato al margen, porque el producto terminado no puede almacenarse ni reposicionarse.
Los lácteos de valor añadido cambian esa aritmética. El mismo litro de leche, convertido en paneer, cuajada, ghee o helado, gana vida útil, una posición de marca defendible y un precio que se forma más cerca del lineal que de la ruta de recogida. Punjab Kesari describe justamente esa lógica: las compañías avanzan por la cadena de valor buscando margen, no volumen.
Las categorías en juego
- Paneer: queso fresco central en la cocina india, vendido en envases de marca y peso definido en lugar de a granel, con la calidad y la constancia como diferenciales.
- Yogur y cuajada: consumo diario que pasa de la oferta local sin marca a formatos envasados, incluidos los saborizados y los de textura firme.
- Ghee: el uso de mayor valor de la grasa láctea, con larga vida útil, fuerte fidelidad de marca y una exportación consolidada hacia los mercados de la diáspora india.
- Helados: categoría congelada que depende del alcance de la cadena de frío y de la distribución estacional, y que compite tanto con la confitería como con los lácteos.
- Productos proteicos: el grupo más reciente, apoyado en la tendencia de salud que cita Punjab Kesari y dependiente de la capacidad de procesar suero y proteína láctea.
Qué exige el cambio a los transformadores
Subir en la cadena de valor es una cuestión de capital y capacidades, no solo de marketing. Cada categoría exige equipos distintos y componentes distintos de la leche: el ghee absorbe grasa, mientras que el paneer y los formatos proteicos se apoyan en el extracto seco magro y, en el caso de los ingredientes de suero, obligan a gestionar un subproducto que muchas plantas indias aprovechan poco. El helado requiere distribución congelada hasta el lineal, una exigencia logística mucho mayor que la leche refrigerada en sachet.
También cambia el mapa competitivo. Una láctea que vende leche en sachet compite con la cooperativa vecina; una que vende paneer envasado, yogur saborizado y helados compite con las empresas de alimentos envasados por espacio en el lineal, cuota publicitaria y referencias en el canal moderno. Ese salto suele elevar las necesidades de capital de trabajo y el gasto comercial mucho antes de mejorar el margen reportado.
Lo que el informe no cuantifica
El informe de Punjab Kesari plantea la dirección sin acompañarla de cifras: no se divulgaron tamaños de categoría, tasas de crecimiento, montos de inversión ni objetivos por compañía. Para productores, transformadores y proveedores de ingredientes, la señal es de intención sectorial más que de un cambio medido en la producción. La velocidad con la que el giro llegue al precio pagado al productor y al lineal dependerá del capital efectivamente comprometido.
Análisis completo del mercado
