Japón unificará el impuesto a la cerveza en 54,25 yenes por 350 mililitros
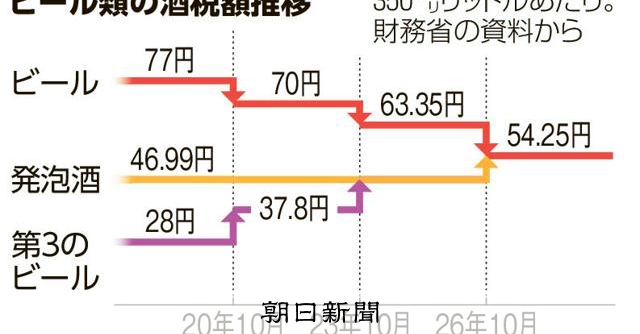
Japón aplicará desde el 1 de octubre un impuesto único de 54,25 yenes por 350 mililitros a las bebidas tipo cerveza. El gravamen sobre la cerveza convencional bajará unos 9 yenes, mientras que el de happoshu y la tercera categoría subirá unos 7 yenes.
Un solo tipo fiscal para las bebidas tipo cerveza
Japón unificará desde el 1 de octubre el impuesto sobre las bebidas alcohólicas tipo cerveza en 54,25 yenes por envase de 350 mililitros. La medida modificará la carga relativa de las principales categorías del mercado japonés. Según The Asahi Shimbun, el impuesto sobre la cerveza convencional bajará unos 9 yenes por 350 mililitros, mientras que el aplicado al happoshu y a la cerveza de tercera categoría subirá unos 7 yenes.
La reforma reducirá las diferencias fiscales y de precio minorista que durante años separaron la cerveza convencional de las alternativas con menor tributación. Para fabricantes y distribuidores, la cuestión inmediata es si una brecha más estrecha impulsará a los consumidores hacia la cerveza convencional o llevará a reposicionar productos desarrollados originalmente en torno a ventajas fiscales.
Las categorías económicas nacieron durante la debilidad económica
La estructura actual del mercado comenzó a formarse después de que las ventas de cerveza convencional alcanzaran su máximo en 1994 y empezaran a descender gradualmente. Yasushi Tsuru, profesor emérito de la Universidad Hitotsubashi y especialista en fiscalidad del alcohol, explicó a The Asahi Shimbun que la caída coincidió con el estallido de la burbuja japonesa y el inicio de un largo periodo de debilidad económica.
Ante la falta de crecimiento de los ingresos, las empresas de bebidas buscaron ofrecer productos sabrosos a precios más bajos. El happoshu se desarrolló con una menor proporción de malta, lo que permitía aplicar un impuesto inferior sin renunciar a un sabor cercano al de la cerveza o a un perfil propio. Posteriormente, los productores crearon la tercera categoría siguiendo una lógica similar y utilizando ingredientes como las legumbres.
El tratamiento fiscal pasó así a ser parte del diseño del producto y no solo un cargo posterior a la producción. Las diferencias en ingredientes y contenido de malta permitieron a las cerveceras competir en varios niveles de precio. Los consumidores, por su parte, obtuvieron alternativas más asequibles durante un periodo de escaso crecimiento de los ingresos.
La reducción de la brecha puede alterar la demanda
Cuando entre en vigor el tipo único, se reducirá la ventaja fiscal del happoshu y de la tercera categoría. La diferencia entre los cambios tributarios será de unos 16 yenes: cerca de 9 yenes menos para la cerveza convencional y alrededor de 7 yenes más para las alternativas. Habrá menos margen para diferenciar precios, aunque el importe final en tienda también dependerá de las decisiones de fabricantes y minoristas.
The Asahi Shimbun señala que la menor distancia entre precios podría reactivar la demanda de cerveza convencional. Los consumidores que elegían happoshu o tercera categoría principalmente por su menor coste podrían encontrar más atractivo cambiar a cerveza. Sin embargo, el sabor y el posicionamiento ya consolidados de esas categorías pueden impedir un desplazamiento completo.
La estrategia dependerá menos de la categoría fiscal
Las cerveceras tendrán que decidir cuánto trasladan la variación del impuesto a los precios y cómo diferencian sus productos cuando el tratamiento fiscal ofrezca menos separación. La cerveza convencional obtiene mejores condiciones para competir en precio. Las marcas de happoshu y tercera categoría deberán apoyarse más en el sabor, la fidelidad a la marca y una identidad propia.
La reforma no elimina la innovación que dio origen a las categorías de menor tributación, pero sí modifica la base económica sobre la que se construyeron. Para productores, procesadores y minoristas, el cambio de octubre reduce el peso de la ingeniería fiscal y aumenta la importancia de los atributos del producto y de las decisiones de precio.
