La campaña de tomate de industria 2026 en el norte de Italia queda por debajo de lo previsto y los costes suben
La campaña de tomate para industria de 2026 en el norte de Italia ha quedado por debajo de las expectativas mientras los costes de toda la cadena han aumentado, según L'Informatore Agrario. La publicación agraria italiana informó de una reunión sectorial convocada por la Organizzazione Interprofessionale (OI) Pomodoro Nord Italia, centrada en las dificultades de la campaña y en los principales retos del sector.
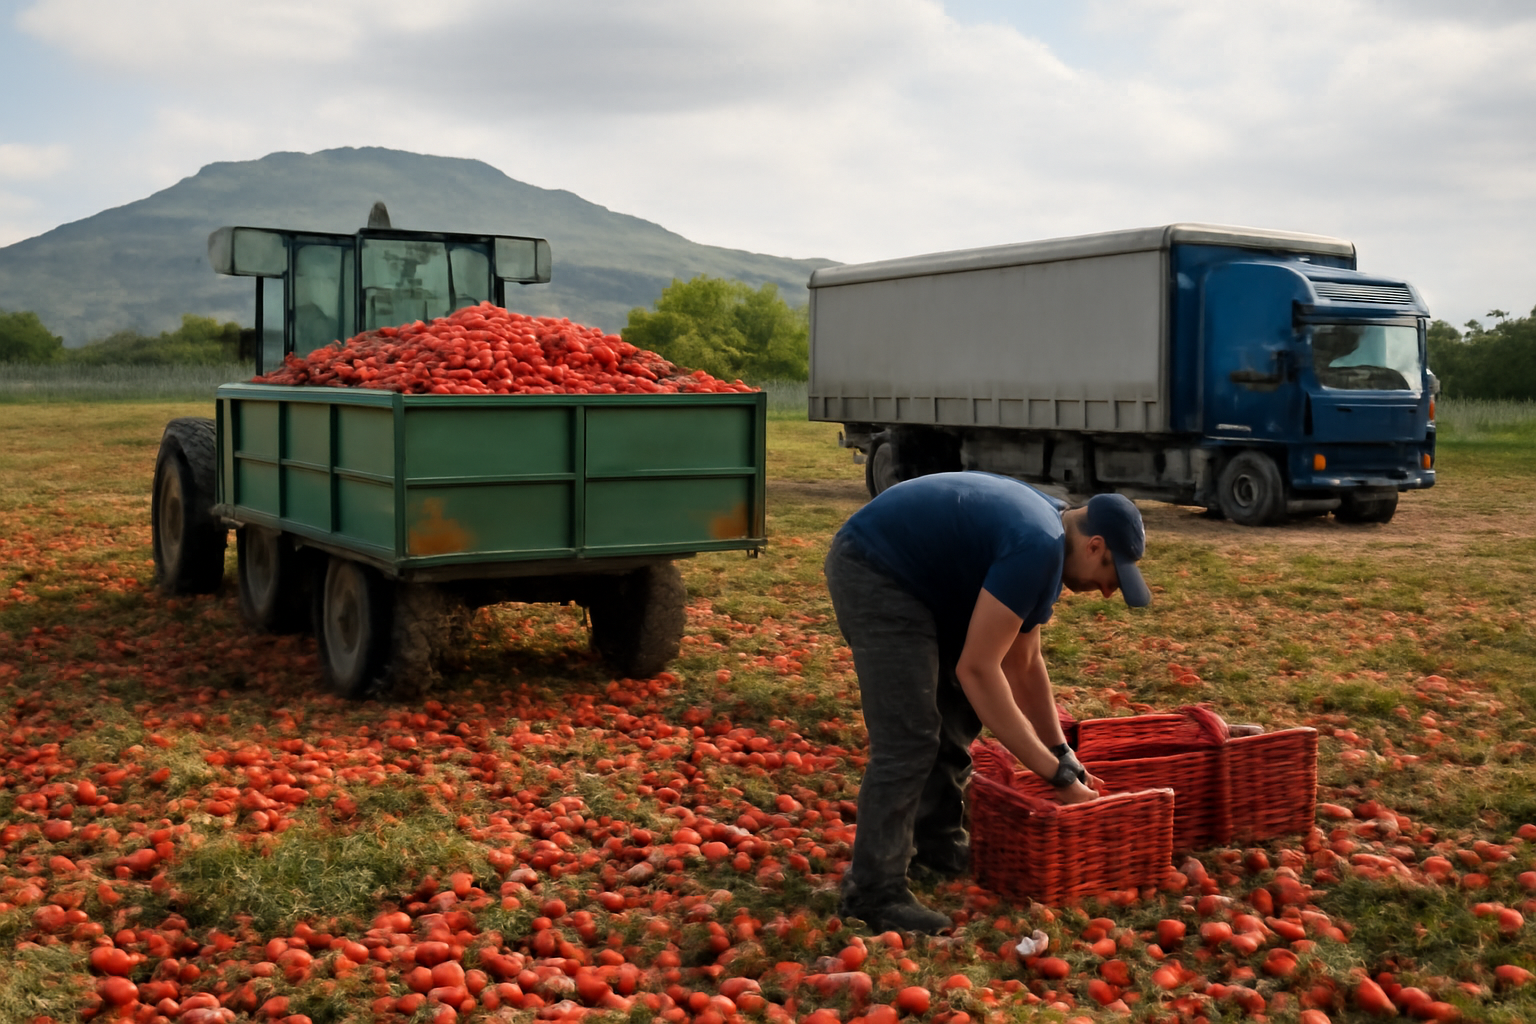
La campaña de tomate para industria de 2026 en el norte de Italia ha quedado por debajo de las expectativas y el aumento de los costes presiona a toda la cadena, según L'Informatore Agrario. La publicación agraria italiana informó de que las dificultades de la campaña de 2026 y los principales retos que esperan al sector fueron los temas centrales de una reunión de la cadena convocada por la Organizzazione Interprofessionale (OI) Pomodoro Nord Italia.
Una campaña por debajo de lo previsto
El tomate de industria no es un cultivo de mercado libre. La superficie y los volúmenes se fijan antes de la plantación en acuerdos marco entre organizaciones de productores y empresas transformadoras, y las fábricas se dimensionan en función del tonelaje que esperan recibir en una ventana de recolección de apenas unas semanas. Una campaña que no alcanza lo previsto golpea, por tanto, a los dos lados del contrato al mismo tiempo.
Para el agricultor, el tonelaje realmente entregado y cobrado queda por debajo del que se presupuestó al plantar, mientras que el coste de llegar hasta ahí —tierra, planta, riego, recolección— ya se ha asumido. Para el transformador, una menor entrada de materia prima significa líneas funcionando por debajo de capacidad en el único periodo del año en que pueden funcionar, con los costes fijos repartidos entre menos toneladas de producto acabado. Ninguna de las dos partes puede recuperar la diferencia más adelante, porque la materia prima sencillamente no existe.
Costes al alza en toda la cadena
La otra mitad del debate recogido por L'Informatore Agrario fue el coste. La cadena del tomate soporta una estructura de costes inusualmente amplia para un producto agrario: planta y trasplante, riego y la energía necesaria para bombear el agua, recolección mecanizada, transporte por carretera que debe llegar a la fábrica pocas horas después de la cosecha y, después, la fase industrial —vapor, tratamiento de aguas, envasado y almacenamiento de un producto que se fabrica una vez al año y se vende durante doce meses.
El envase y la energía son las partidas que se mueven más deprisa y las más difíciles de controlar para cualquiera de las partes, y recaen sobre todo en el transformador. Los costes de campo los soporta el productor. Cuando ambos suben en la misma campaña en que caen las entregas, el margen disponible para repartir entre los dos extremos de la cadena se estrecha por los dos lados a la vez.
La competitividad del distrito del norte
La industria italiana del tomate de industria se organiza en dos distritos interprofesionales, el del norte centrado en el valle del Po y otro centro-meridional, cada uno con su propia negociación entre productores y transformadores. El distrito del norte está muy orientado a la passata, el tomate troceado y la pulpa, vendidos a través de marcas propias y de la distribución, con una parte relevante destinada a la exportación. Eso lo expone a compradores que comparan el producto italiano con pulpa y concentrado de orígenes más baratos, y a licitaciones de marca blanca en las que el precio es la variable principal. Trasladar rápidamente a esos canales unos costes internos más altos resulta difícil en un año de oferta débil.
Qué vigilar a partir de ahora
La reunión de la OI planteó el resultado de 2026 como punto de partida para la campaña siguiente y no como un capítulo cerrado. Varias variables decidirán si el distrito mantiene su dimensión:
- el precio de referencia y las condiciones contractuales de la próxima campaña, y si cubren la mayor estructura de costes que declaran los productores;
- la superficie plantada, que indica cuánta rotación están dispuestos a dedicar los agricultores al tomate frente a alternativas como los cereales y el maíz;
- la disponibilidad de agua y el coste del riego en el valle del Po durante el verano;
- la capacidad de los transformadores de recuperar mayores costes de materia prima y envase ante clientes de la distribución y de la exportación.
Nada de esto se resuelve en una sola reunión. Pero una campaña que incumple las previsiones mientras los costes se mueven en sentido contrario coloca la próxima negociación del acuerdo marco en el centro de las perspectivas de la cadena del tomate del norte de Italia, porque es ahí donde las subidas de costes de 2026 se absorben o se trasladan.
