El Supremo de India excluye al coco marrón maduro de la exención para fruta fresca
El Tribunal Supremo de India resolvió que el coco marrón maduro no puede considerarse fruta verde o fresca a efectos de la exención fiscal correspondiente. La clasificación depende del significado habitual entre consumidores y comerciantes, no de la botánica.
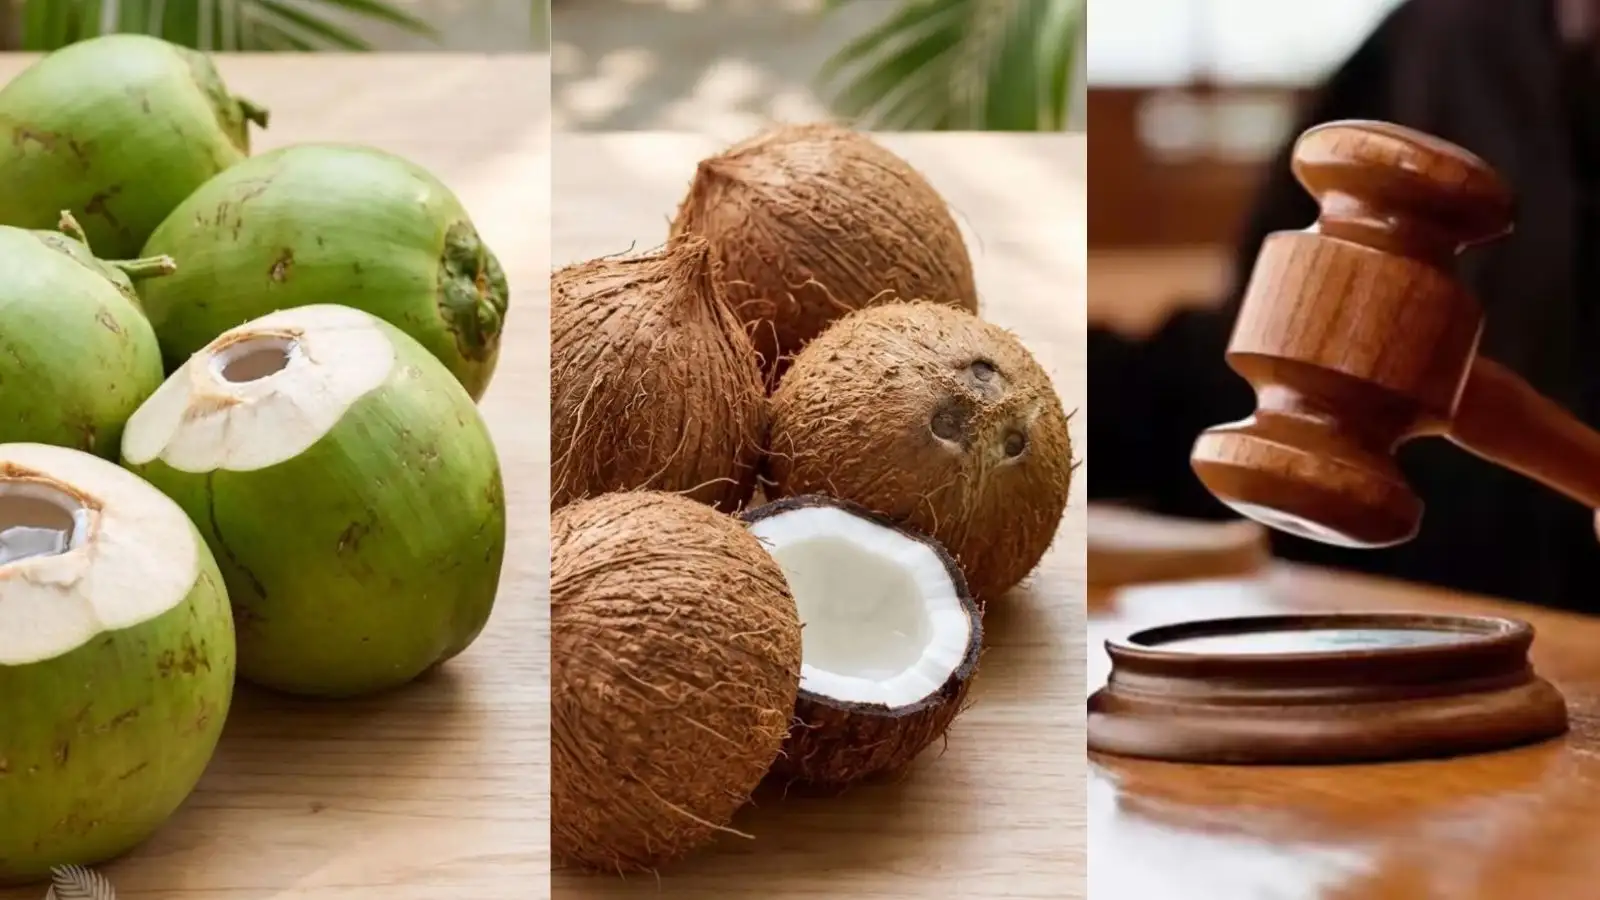
El uso comercial determina el tratamiento fiscal
El Tribunal Supremo de India resolvió que un coco marrón maduro no se considera fruta verde o fresca a efectos de la exención fiscal correspondiente. Los comerciantes no pueden apoyarse únicamente en la clasificación botánica del coco como fruto para incluir el producto maduro en una categoría exenta. Su tratamiento debe reflejar cómo lo identifican habitualmente consumidores, vendedores y mercados.
Según Navbharat Times, el tribunal dio preferencia al criterio del lenguaje común frente a una definición científica. Cuando la legislación no contiene una definición específica, los términos de una clasificación tributaria deben interpretarse según su significado comercial ordinario. Por ello, un producto puede ser un fruto en términos botánicos sin ser considerado fruta fresca en el comercio.
Las distintas formas del coco siguen siendo mercancías separadas
La decisión establece una diferencia práctica entre el coco verde tierno y el coco marrón maduro. El primero suele venderse por su agua cuando la pulpa todavía se encuentra en una fase inicial de desarrollo. El coco marrón maduro, también denominado coco con agua, llega al mercado después de madurar, a menudo sin la cubierta fibrosa exterior; su agua puede beberse y la pulpa desarrollada se utiliza habitualmente en la cocina.
El razonamiento también separa el coco marrón maduro de la fruta seca. La maduración o la pérdida del exterior verde no trasladan automáticamente el producto a una categoría exenta. Su identidad depende de la forma en que se compra y vende. Así se evita tratar como equivalentes todos los frutos botánicos, pese a sus diferencias de madurez, preparación y uso.
Los comerciantes deberán clasificar el producto al venderlo
Para mayoristas y minoristas, el estado del coco pasa a ser un elemento central de la documentación tributaria. Facturas, inventarios y solicitudes de exención deben diferenciar el coco verde tierno del coco marrón maduro, en vez de utilizar una única descripción genérica. La empresa que solicita la exención asume el riesgo si la mercancía entregada no coincide con el significado comercial del producto exento.
La sentencia también es relevante para otros mercados agrícolas porque confirma que la terminología científica no controla automáticamente la clasificación fiscal. Si una lista tributaria emplea nombres conocidos sin definirlos, las autoridades y los tribunales pueden examinar el lenguaje de compradores y vendedores. Para procesadores, distribuidores y comerciantes, la presentación comercial y el uso habitual pueden modificar la obligación fiscal, aunque los productos procedan de la misma planta. El efecto inmediato es una exención más limitada para los cocos marrones maduros y una separación más clara de las categorías en los registros empresariales.
