Un déficit del monzón del 15% reduce en 1,6 millones de hectáreas la superficie de arroz en India
Un déficit de lluvias del monzón del 15% ha reducido en 1,6 millones de hectáreas la superficie sembrada de arroz en India, con Karnataka y Telangana como los estados más afectados. La inflación minorista de alimentos ronda el 6% y el arroz fino subió hasta un 50% en algunos mercados del sur. India mantiene 60 millones de toneladas de arroz en reserva, pero el uso de grano de la FCI para etanol podría revisarse.
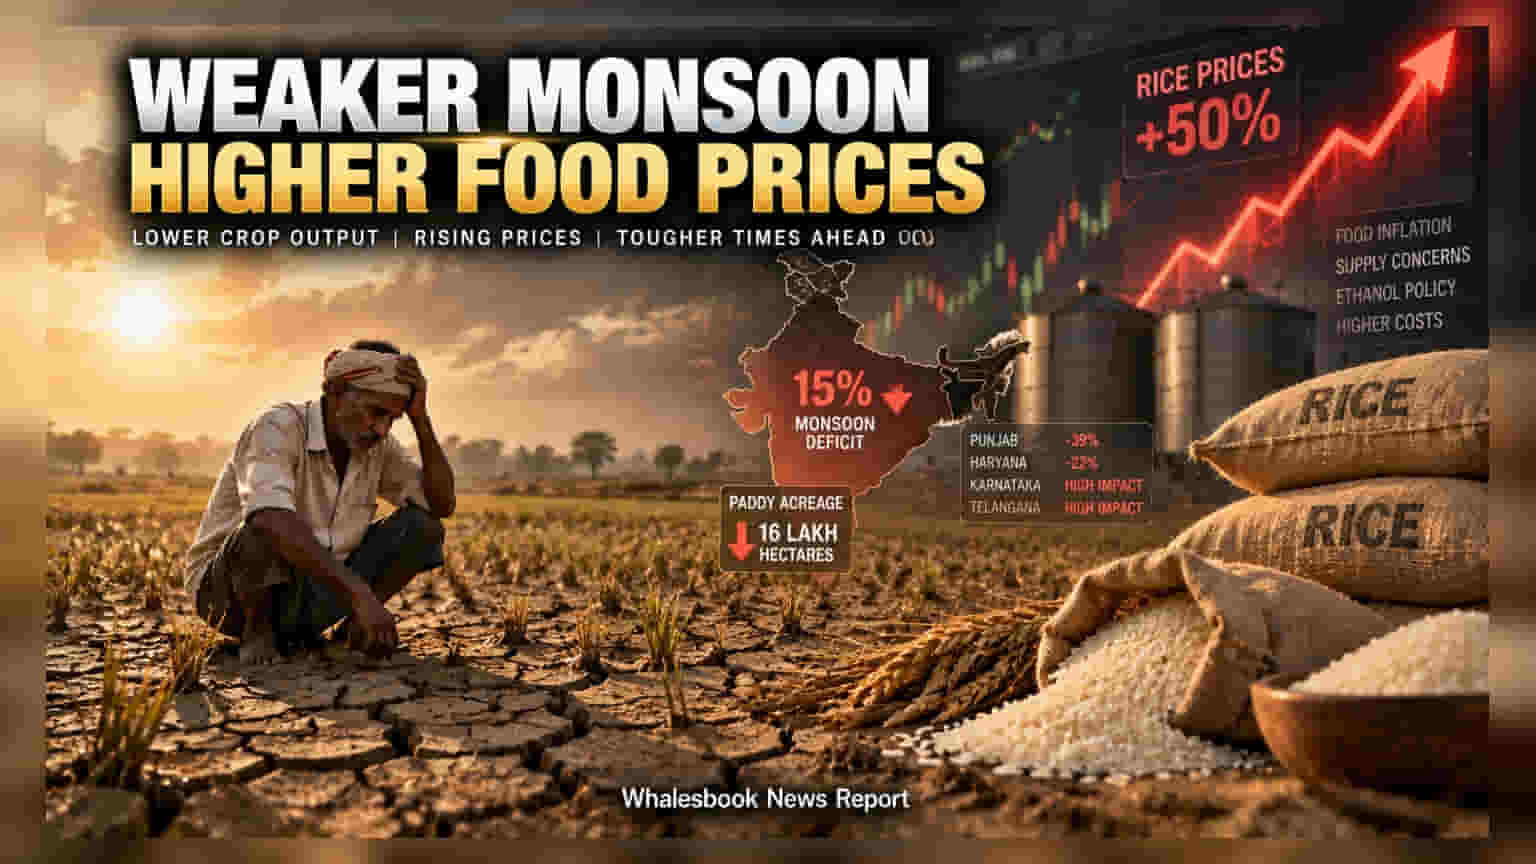
Un déficit de lluvias del monzón del 15% ha alterado la campaña kharif en India: la superficie sembrada de arroz cayó en 1,6 millones de hectáreas y los precios del cereal subieron, según un informe de Whalesbook. El medio señala que la falta de lluvia ya se refleja en la inflación minorista de alimentos y podría obligar al Gobierno a reabrir sus decisiones sobre el programa de mezcla de etanol, con consecuencias directas para las azucareras y las empresas de consumo masivo (FMCG).
Las pérdidas de siembra se concentran en el sur
Whalesbook cita datos que muestran una caída de 1,6 millones de hectáreas en la superficie arrocera, con Karnataka y Telangana como los estados más golpeados. La falta de precipitaciones alcanzó también al cinturón cerealista del norte: Punjab registró un déficit del 39% y Haryana del 22%.
- Déficit de lluvias del monzón: 15%
- Reducción de la superficie de arroz: 1,6 millones de hectáreas
- Déficit de lluvias: Punjab 39%, Haryana 22%
- Reserva reguladora de arroz: 60 millones de toneladas
El arroz kharif se siembra con el monzón y depende de que la lluvia llegue a tiempo para el trasplante, cuando las parcelas necesitan lámina de agua. Donde hay riego por canal y pozo entubado puede cubrirse parte de la brecha, pero eso traslada el coste a la energía y al agua subterránea y no recupera las hectáreas que nunca se sembraron. Lo perdido en esa fase no se compensa después, porque la ventana de trasplante la fijan el calendario y la disponibilidad de agua. El informe no cuantifica la caída esperada de la producción y vincula el alza de precios directamente con la menor superficie sembrada.
Los precios van por delante de la inflación oficial
La inflación minorista de alimentos ya se sitúa cerca del 6%, según el informe, y las variedades de arroz fino se encarecieron hasta un 50% en algunos mercados del sur. Son subidas locales y ligadas a variedades concretas, no generalizadas, pero marcan el nivel de costes de aprovisionamiento para molinos, operadores comerciales y compradores de alimentos envasados.
La señal de precios no llega a todos los agricultores. Whalesbook apunta que los productores de zonas como Rajastán no obtienen precios justos por legumbres y oleaginosas, lo que frena las rentas agrarias pese al encarecimiento de los cereales. En los distritos más secos, legumbres y oleaginosas son la principal alternativa al arroz en la campaña kharif, de modo que unos precios débiles eliminan el colchón habitual en un mal año arrocero. El informe considera esa combinación un riesgo para el consumo, ya que la demanda rural depende del precio realmente cobrado y no de las cotizaciones de mercado.
La mezcla de etanol se convierte en la variable clave
India dispone de una reserva reguladora de 60 millones de toneladas de arroz, que el informe describe como colchón frente a la escasez, pero no como garantía frente a la inflación. Un volumen considerable del arroz en manos de la Food Corporation of India (FCI) se destina actualmente a producir etanol. Si el Gobierno prioriza la seguridad alimentaria, ese suministro de materia prima a las plantas de etanol podría interrumpirse de forma abrupta, advierte Whalesbook.
Ahí está el punto de decisión para dos grupos de compañías. Las destilerías y azucareras que operan líneas a base de grano junto con capacidad basada en caña afrontarían un problema de materia prima si se recortan las asignaciones de la FCI. Las empresas de consumo masivo, que compran arroz, harina y otros derivados del grano, tienen el problema inverso: mayores costes de insumos y presión sobre los márgenes. Ninguno de los dos grupos tendrá visibilidad hasta que el Gobierno actúe. El informe recomienda a los inversores de los sectores azucarero y de consumo masivo seguir de cerca las decisiones oficiales, ya que el momento y el alcance de cualquier cambio determinarán cuánto del aumento de costes llega al consumidor.
