Los fabricantes de la UE acumulan 14.400 millones de euros en deuda de CO2, Italia la más expuesta
Los fabricantes europeos han acumulado 14.400 millones de euros en pasivos por emisiones de CO2 frente a 13.000 millones en créditos, según el informe de Dataforce citado por Milano Finanza. Italia es el mercado peor situado, con 4.400 millones, mientras Tesla, BYD y Geely concentran los mayores créditos.
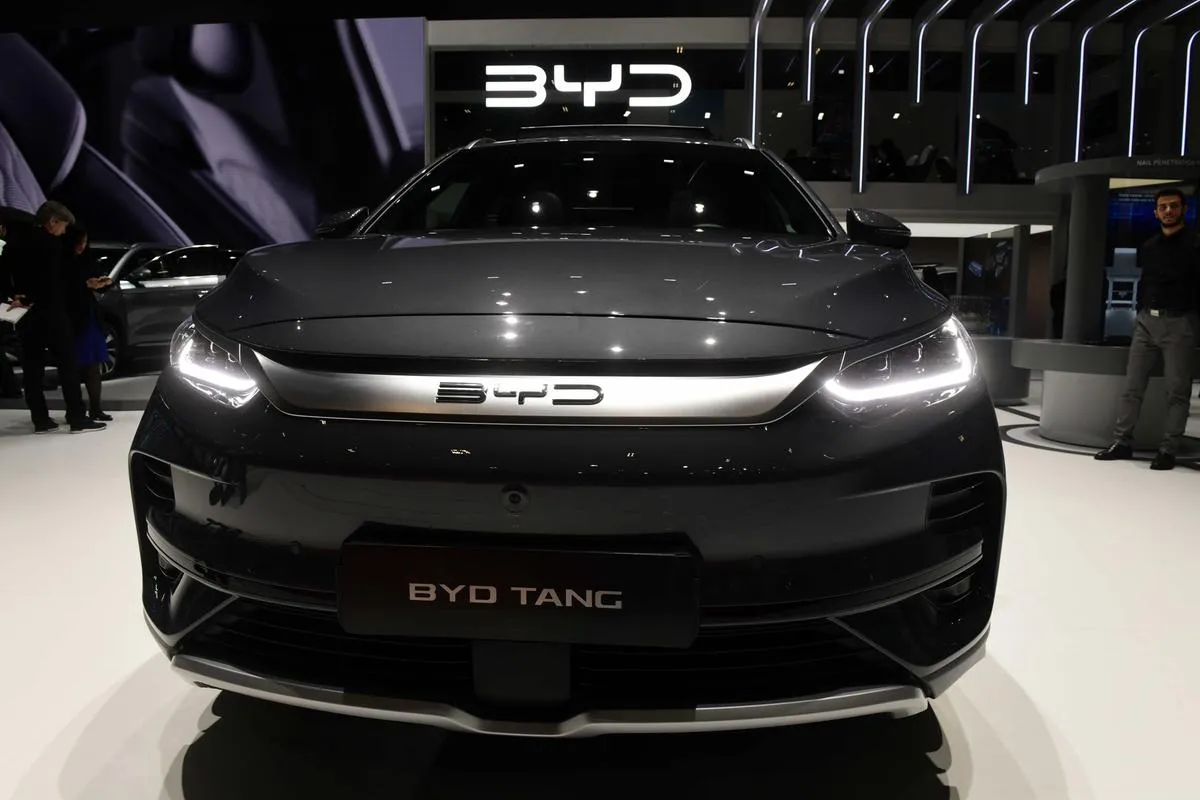
Los fabricantes europeos de automóviles han acumulado 14.400 millones de euros en pasivos por las normas comunitarias de emisiones de CO2, frente a 13.000 millones de euros en créditos disponibles en el mercado, según el último informe de Dataforce citado por Milano Finanza. Italia es el mercado nacional más expuesto, con un saldo negativo de 4.400 millones de euros, mientras que Francia encabeza la lista de países en superávit. Los principales beneficiarios del mecanismo de intercambio son fabricantes de fuera de la Unión Europea.
Cómo funciona el mecanismo de sanciones
El marco de referencia es el régimen CAFE (Corporate Average Fuel Economy). Desde 2025 el límite medio de emisiones de CO2 para los coches nuevos está fijado en 93,6 gramos por kilómetro. Quien lo supere afronta sanciones de 95 euros por cada gramo en exceso, multiplicados por el número de vehículos vendidos. El pago vence al final del trienio 2025-2027, de modo que las posiciones acumuladas ahora son provisionales en términos contables, pero se convierten en caja al cierre del ciclo.
Los fabricantes por encima del umbral pueden evitar las multas comprando cuotas de CO2 a quienes están por debajo, lo que ha dado lugar a un mercado plenamente operativo de deudas y créditos de emisiones. En conjunto, informa Milano Finanza, la industria europea del automóvil tiene 14.400 millones de euros de deuda frente a 13.000 millones de euros de crédito. La diferencia deberá cubrirse con multas o con compras a vendedores que, en buena medida, no son europeos.
Italia, Polonia y Alemania soportan los déficits
El agujero italiano de 4.400 millones de euros responde a unas emisiones medias de 111 g/km en los coches nuevos, 17,4 gramos por encima de la media de la UE según Dataforce. Polonia ocupa el segundo lugar con 2.800 millones de euros en sanciones potenciales y emisiones medias de 123,3 g/km. Alemania sigue con casi 2.400 millones de euros pese a una media bastante más baja, de 99,1 g/km, prueba de que el volumen, y no solo la composición del parque, determina la cifra final.
En el extremo opuesto de la tabla se sitúan los acreedores netos:
- Francia: 2.500 millones de euros en créditos, con emisiones medias de 83,9 g/km
- Países Bajos: 2.400 millones de euros en créditos
- Noruega: 2.300 millones de euros en créditos
De los tres mayores mercados europeos — Alemania, con casi 4,7 millones de matriculaciones de turismos; Francia, con 2,7 millones; e Italia, con 2,68 millones — solo uno está en positivo.
Volkswagen soporta la posición individual más pesada
Entre los fabricantes, la mayor exposición es la de Volkswagen. Dataforce estima 2.700 millones de euros de deuda CAFE a finales de agosto de 2026, frente a 2.300 millones en abril: un deterioro de 400 millones de euros en cuatro meses para un grupo que acaba de lanzar un amplio plan de reestructuración. Stellantis es segundo, con cerca de 1.400 millones de euros en sanciones previstas, por delante de Mercedes-Benz, con 969 millones de euros. Las tres compañías superan los 100 gramos de CO2 por kilómetro.
Tesla y los grupos chinos, en el lado del crédito
El mecanismo de cuotas premia a los fabricantes más avanzados en electrificación. Tesla tiene el mejor saldo de todo el sector, con 3.000 millones de euros en créditos. Entre los grupos chinos, BYD suma 2.200 millones de euros, Geely 1.800 millones y Leapmotor 832 millones: algo más de 4.800 millones en conjunto, por encima de la deuda acumulada de Volkswagen y Stellantis juntos.
Para compradores y vendedores de cuotas la consecuencia práctica es un traspaso de caja desde los grupos europeos establecidos hacia competidores que les están quitando cuota en los mismos concesionarios. Como la liquidación llega a finales de 2027, las posiciones publicadas por Dataforce siguen moviéndose: cada punto porcentual de cuota eléctrica ganado de aquí a entonces reduce la factura y cada mes flojo de ventas eléctricas la aumenta. Italia, con la mayor distancia respecto al techo de 93,6 g/km entre los grandes mercados, es la que más terreno tiene que recuperar.
Análisis completo del mercado

