Las exportaciones de grano rusas se frenan y una cosecha de 140-141 millones de toneladas deja excedente interno
La cosecha rusa de grano de 2026 podría alcanzar 140-141 millones de toneladas incluidas las nuevas regiones, pero en el primer trimestre de la campaña solo se embarcaron 8-8,5 millones de toneladas frente a 14 millones un año antes, según estimaciones de ProZerno publicadas por Rossiyskaya Gazeta. El uso parcial de la capacidad del Azov-mar Negro podría dejar sin exportar 14-20 millones de toneladas.
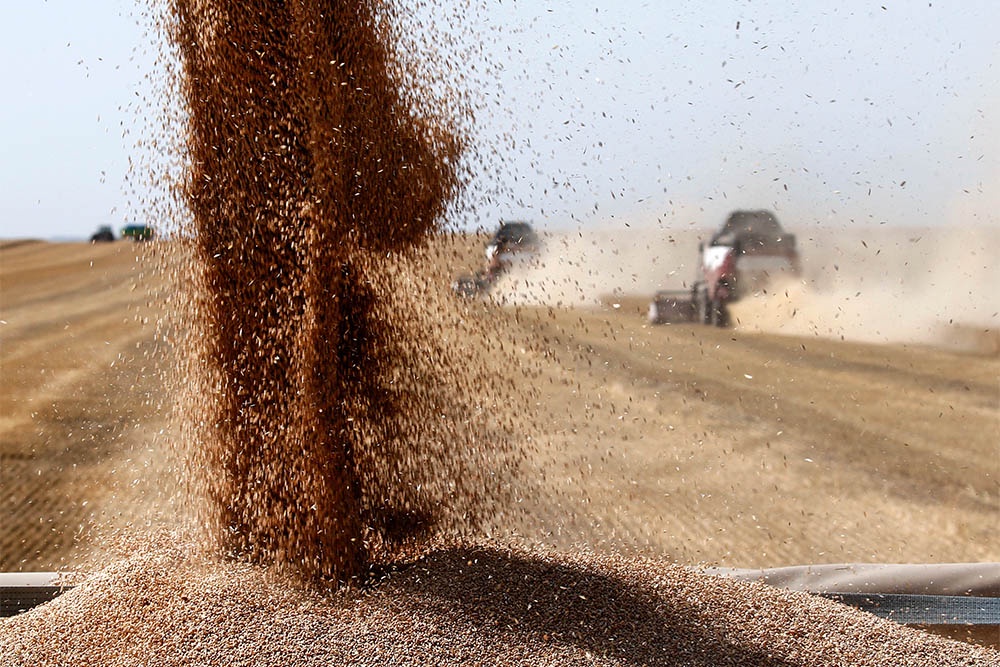
La cosecha rusa de grano de 2026 podría alcanzar 140-141 millones de toneladas incluidas las nuevas regiones, según la estimación presentada en una conferencia sectorial por Vladímir Petrichenko, director general de la consultora ProZerno. Como informa Rossiyskaya Gazeta, el rendimiento ya no es la principal fuente de riesgo para el mercado de cereales: la cuestión central se ha desplazado a dónde colocar el grano ya producido.
En un año normal Rusia exporta entre 60 y 70 millones de toneladas de grano, con un consumo interno del orden de 82 millones de toneladas. El arranque de la nueva campaña se sitúa muy por debajo de ese ritmo.
Embarques apenas por encima de la mitad del ritmo del año pasado
A finales de septiembre - la campaña arranca en julio -, Petrichenko espera exportaciones de alrededor de 8-8,5 millones de toneladas, frente a 14 millones de toneladas en el mismo periodo del año anterior. La brecha de unos 5,5-6 millones de toneladas se ha formado en los tres meses que suelen marcar el tono de toda la campaña.
La principal restricción es la cuenca del Azov-mar Negro, cuya capacidad exportadora se utiliza solo parcialmente. Algunos embarques continúan, pero sus volúmenes son hoy inferiores a lo habitual, señala el analista.
Las rutas alternativas tienen capacidad limitada
Parte del volumen perdido se está redirigiendo. Irán se ha convertido en el principal comprador: por el Caspio y los puertos del Volga se podrían enviar, en teoría, hasta 9 millones de toneladas. Petrichenko advierte de que esa capacidad no puede considerarse automáticamente un sustituto pleno de la exportación por el mar Negro, ya que una parte significativa de la demanda iraní corresponde a destinos menos cómodos de atender vía el Caspio. La campaña pasada Irán absorbió cerca de 6,15 millones de toneladas de suministros rusos.
- Caspio y puertos del Volga, con destino a Irán: teóricamente hasta 9 millones de toneladas
- Báltico: unos 9,5 millones de toneladas, más volúmenes por puertos bálticos, por ferrocarril y a través del Lejano Oriente
- Total con la cuenca del Azov-mar Negro prácticamente apagada: en torno a 39 millones de toneladas, hasta 45 millones si mejora la operativa portuaria
- Recurso exportable con una logística normal: 59 millones de toneladas
El trigo es el cultivo más expuesto. En el escenario optimista Rusia podría sacar unos 33 millones de toneladas, aunque Petrichenko considera más probable una cifra de 27 millones de toneladas. En el conjunto de los cereales, el déficit de exportación podría ser de 14-20 millones de toneladas, volúmenes que pasarían a los stocks finales y reforzarían la oferta en el mercado interno.
Precios de compra de vuelta a niveles de 2018
La presión sobre los precios ya se nota. Petrichenko apunta que los precios de compra del grano en varias regiones han caído a niveles de 2018 y que el trigo forrajero se veía en las explotaciones a 5.000-6.000 rublos por tonelada sin IVA. Para los productores supone menores ingresos justo cuando terminan la campaña de recolección y empiezan a diseñar la economía de la próxima.
La demanda interna compensa solo en parte. La producción de piensos compuestos depende del censo de aves y cerdos en las empresas agrícolas, mientras que para el consumo de grano de la industria harinera se espera por ahora apenas una recuperación débil. Los stocks al 1 de julio de 2027 podrían situarse en unos 28 millones de toneladas en el escenario optimista y hasta 35 millones en el pesimista. El excedente se acumulará de forma gradual y el mercado empezará a sentir sus efectos en enero. Petrichenko ve en las compras de intervención una vía para aliviar la presión, pero según sus cálculos ni siquiera una adquisición estatal hipotética de 3 millones de toneladas resolvería del todo el problema, y en el mercado ya se ha abierto una brecha considerable entre los precios actuales y el posible precio de partida de esas compras.
Las legumbres se contraen y la siembra de invierno se retrasa
Las legumbres de grano son un problema aparte. La cosecha de 2026 podría quedar algo por encima de 5 millones de toneladas frente a 7,9 millones un año antes, de los cuales unos 4 millones de toneladas corresponderán al guisante, frente a 5,7 millones el año pasado. Rosstat registró una reducción de la superficie de legumbres de 4,1 millones a 2,9 millones de hectáreas y la de guisante de 2,25 millones a 1,79 millones de hectáreas. Petrichenko lo vincula a una economía de producción desfavorable.
Otra señal para la próxima campaña es la ralentización de la siembra de invierno. Según la estimación preliminar de Petrichenko, la superficie podría reducirse en torno a 1 millón de hectáreas; ya ahora registra un retraso de unas 800.000 hectáreas respecto a la campaña anterior, y en el sur, donde la situación de precios es más complicada, la siembra todavía no ha comenzado.
