La expansión gasista de Polonia afronta riesgo de activos varados por el avance renovable
Polonia amplía su generación con gas y su capacidad de importación de GNL mientras reduce el carbón y elimina el suministro ruso. El crecimiento renovable, el coste del carbono y la futura caída de la demanda pueden dejar infrautilizadas nuevas instalaciones.
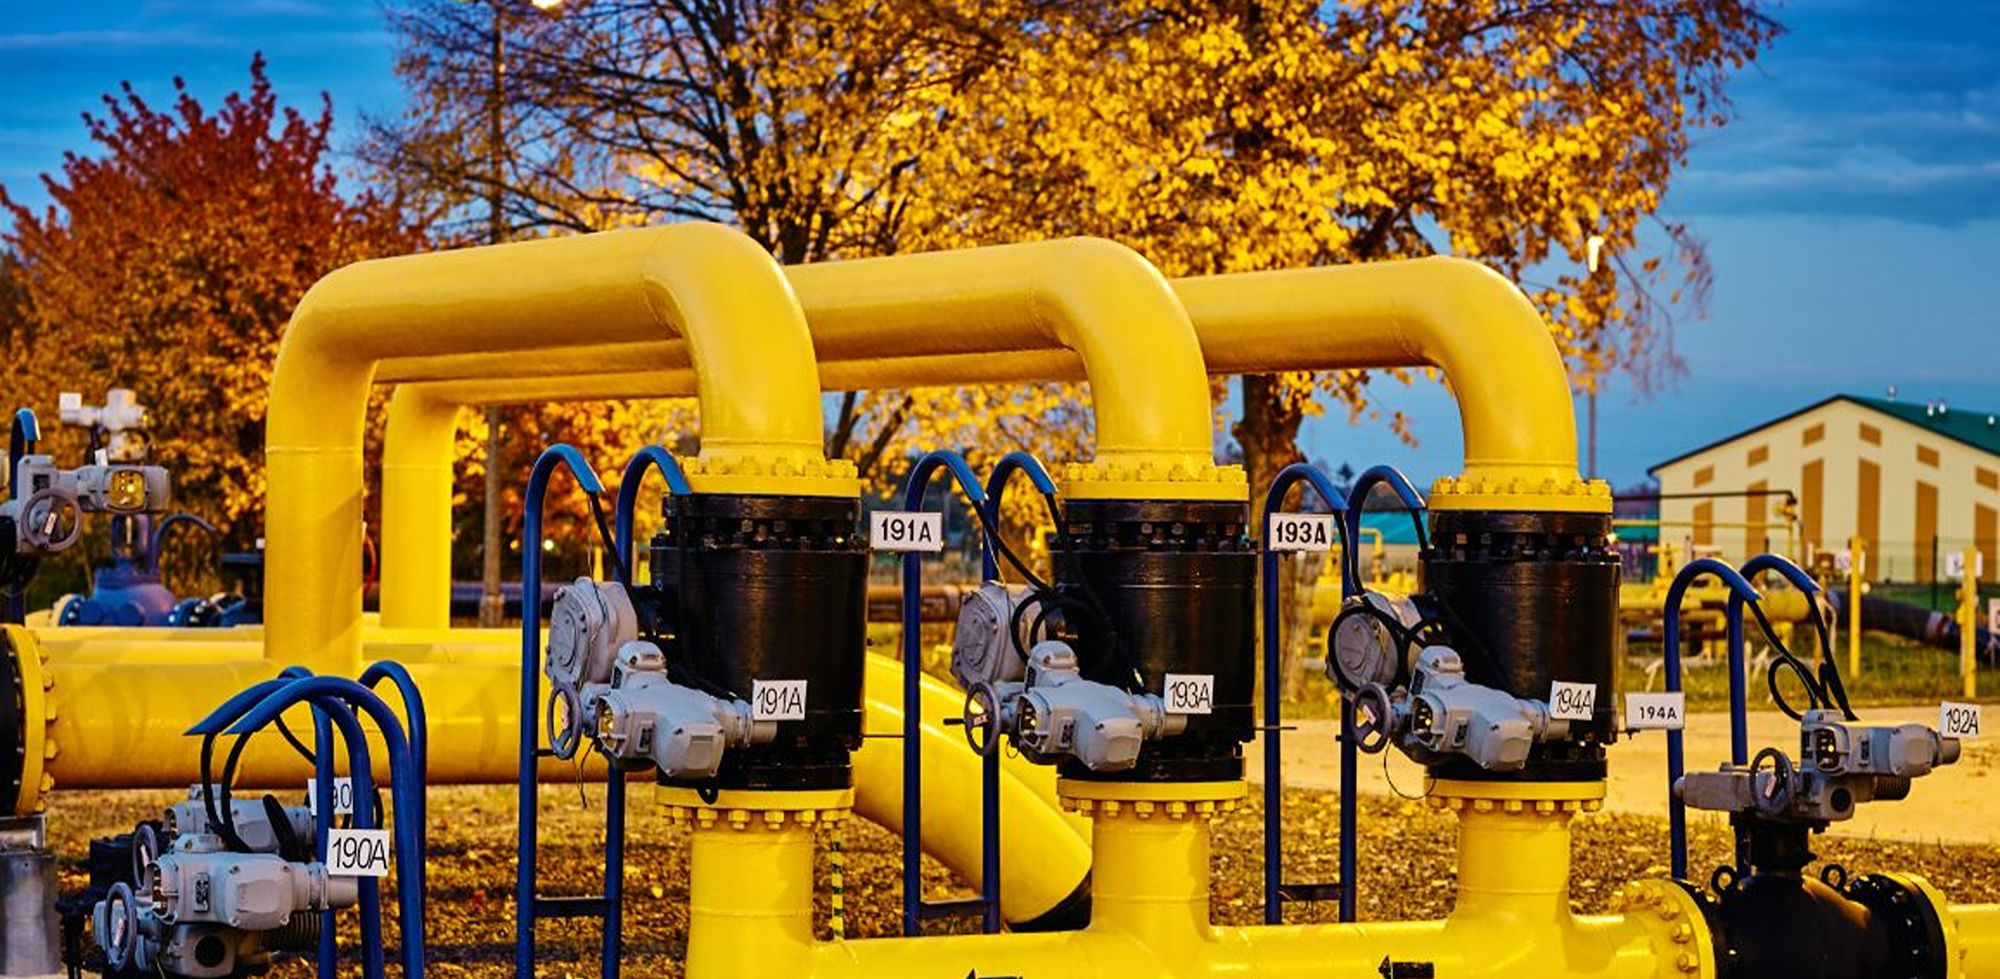
El gas cubre parte del hueco dejado por el carbón
Polonia recurre al gas natural para sustituir capacidad de carbón retirada, pero el rápido crecimiento de las energías renovables está cambiando la función de las nuevas centrales. Según Polski Przemysł, la potencia renovable instalada alcanzó 37.777 MW al cierre de 2025, más del 50 % de la capacidad total del sistema eléctrico. Las renovables generaron casi 55 TWh durante el año, equivalentes al 31,4 % de la producción nacional.
La energía solar representó 24,8 GW de potencia y la eólica, 10,5 GW. Al mismo tiempo, la hulla aportó el 29,6 % de la generación y el lignito, el 18,8 %. El gas produjo unos 20 TWh, cerca del 14 % del total, frente a menos del 7 % cinco años antes. En noviembre de 2025, la generación con gas marcó un récord mensual de 2,8 TWh. Sin embargo, el aumento de fuentes dependientes del clima está desplazando a los ciclos combinados desde la generación de base hacia la cobertura de picos y los servicios de balance.
Las nuevas centrales dependen del mercado de capacidad
Polonia consume cada año el equivalente a 19.400 millones de metros cúbicos de gas de alto contenido en metano. La generación eléctrica y la calefacción urbana absorben un tercio de la demanda, la industria el 31 % y los hogares el 27 %. Entre las nuevas instalaciones figuran dos unidades de PGE en Gryfino, con 1.366 MW conjuntos, que entraron en operación en el cuarto trimestre de 2024. Su intensidad de emisiones es inferior a 0,35 toneladas de CO₂ por MWh y la inversión reduce las emisiones anuales entre 2 millones y 3 millones de toneladas.
La unidad de ORLEN en Grudziądz, de 560 MW, completó su primera sincronización con la red y suministrará electricidad a cerca de 1 millón de hogares. PGE construye además un ciclo combinado de 600 MW en Rybnik para sustituir antes de terminar 2026 cuatro unidades de carbón con 900 MW conjuntos. Energa está completando la conversión de Ostrołęka C en un proyecto gasista de 745 MW. Entre 2018 y 2024, las nuevas centrales de gas recibieron el 32 % de todos los fondos contratados mediante el mercado de capacidad polaco. El mecanismo también tiene un coste: en 2026, las empresas con consumo variable pagan 219,4 eslotis por MWh en las horas punta. La última subasta de capacidad para 2030 se celebró en diciembre de 2025, por lo que futuros proyectos dependerán de un nuevo sistema que remunere la flexibilidad y el almacenamiento.
La seguridad importadora crece junto al riesgo de infrautilización
Polonia ha eliminado el gas ruso de su mezcla de suministro, cuya cuota bajó del 52 % en 2015 al 0 % en 2024. Baltic Pipe permite importar hasta 10.000 millones de metros cúbicos anuales desde yacimientos noruegos. La terminal ampliada de GNL de Świnoujście cuenta con 8.300 millones de metros cúbicos de capacidad anual de regasificación, cubre cerca del 40 % de la demanda nacional y recibe más de 80 metaneros al año. Dos FSRU previstas en la bahía de Gdańsk aportarían 6.100 millones de metros cúbicos anuales cada una y elevarían la capacidad total de importación de GNL por encima de 20.000 millones de metros cúbicos. La primera comenzaría a operar entre 2027 y 2028. Polonia exportó 2.000 millones de metros cúbicos en 2025, con el 99 % destinado a Ucrania.
Aun así, las importaciones cubrieron el 82 % de la demanda interna en 2024. Kacper Kwidziński, analista de Forum Energii, señaló que Polonia pagó ese año 112.000 millones de eslotis por importar combustibles fósiles, incluidos 1.500 millones de eslotis por las últimas entregas rusas; desde 2015, la factura acumulada alcanzó 1,2 billones de eslotis. La economía de los proyectos se complicaría si el precio mediano previsto de los derechos europeos de emisión alcanza entre 140 y 150 euros por tonelada de CO₂ en 2030. Global Energy Monitor estima en 48.600 millones de euros el coste de la infraestructura gasista innecesaria o retirada prematuramente en la Unión Europea. Los modelos de Instrat indican que Polonia podría evitar nuevos ciclos combinados grandes después de 2027 si llega en 2030 a 19 GW de eólica terrestre, 6 GW marina y 38 GW solar. En ese escenario, las centrales de gas funcionarían menos de 2.500 horas al año y necesitarían apoyo público para ser rentables. Los documentos oficiales prevén que la demanda alcance unos 23.000 millones de metros cúbicos entre 2025 y 2030 y descienda a alrededor de 13.000 millones en 2040. Tras recortarse 1,4 TWh de generación renovable en 2025, las redes y el almacenamiento compiten directamente con nuevos proyectos de gas por la financiación pública.
