El azúcar sube más de un 35% y la producción de la UE caería un 14,8%
El precio mundial del azúcar ha subido más de un 35% desde comienzos de 2026, mientras la Comisión Europea prevé una fuerte caída de la producción de la UE. Polonia afronta el ajuste con grandes existencias y superávit exportador, mientras Alemania aportaría la mayor parte de la reducción.
El precio mundial vuelve a superar los 20 centavos
El azúcar cotizaba a unos 20,29 centavos por libra el 5 de octubre de 2026, según los datos de mercado citados por dlahandlu.pl. La cotización avanzó cerca de un 2% ese día y superaba en más de un 35% el nivel de comienzos de año. En las 52 semanas anteriores, el incremento fue superior al 20%.
El repunte supone un claro cambio de dirección frente a la primera parte de 2026, cuando el azúcar se negociaba alrededor de 14–15 centavos por libra. El Ministerio de Agricultura y Desarrollo Rural de Polonia ha señalado el déficit mundial de azúcar previsto y la menor producción de la Unión Europea como factores que influirán en los precios durante los próximos meses.
La UE perdería 2,45 millones de toneladas de producción
La Comisión Europea prevé que la UE produzca 14,13 millones de toneladas de azúcar en la campaña 2026/27. Serían 2,45 millones de toneladas, o un 14,8%, menos que en la campaña anterior. La producción bajaría un 16,2% en Polonia, un 15% en Alemania y un 12,8% en Francia.
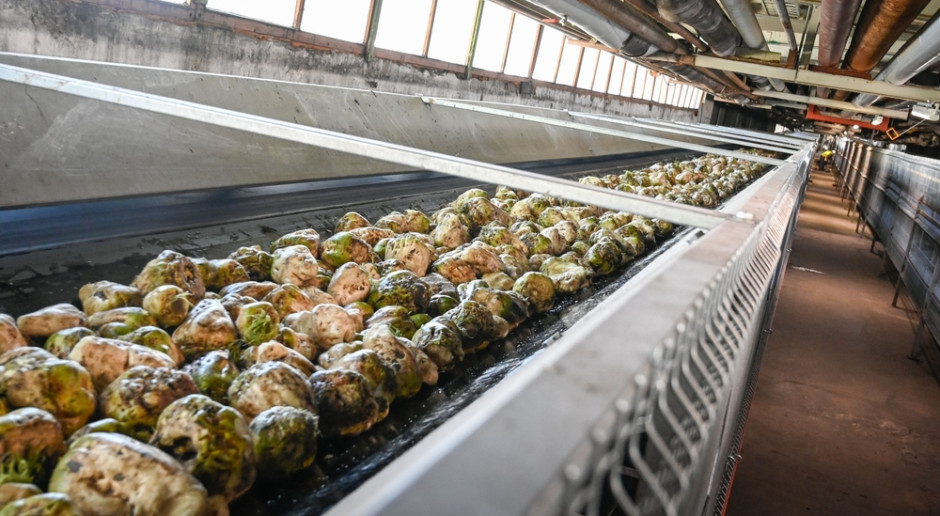
Alemania representaría casi el 28% de toda la reducción de la UE. Los informes citados por el ministerio polaco indican que la cosecha alemana de remolacha azucarera podría ser la menor desde 1990. Entre las causas figuran la sequía y las altas temperaturas, especialmente en el sur de Alemania, además de una menor superficie cultivada y las enfermedades vegetales. El ministerio advirtió, no obstante, que la evolución meteorológica aún impide precisar la magnitud de la caída.
Una contracción de este tamaño tensionaría el balance regional y elevaría la importancia de las existencias disponibles y de los suministros hacia los mercados deficitarios. Los fabricantes de alimentos también vigilarán la velocidad con la que el alza bursátil se traslada a los contratos y a los precios mayoristas del azúcar.
Los precios minoristas y de fábrica aún reflejan la bajada anterior
El encarecimiento en bolsa contrasta con la evolución reciente para consumidores y productores. Entre agosto de 2025 y julio de 2026, los precios minoristas del azúcar bajaron una media del 15,8% en Polonia y del 5,2% en el conjunto de la UE, según datos citados por el ministerio polaco. En julio de 2026, el azúcar era un 16% más barato que un año antes en Polonia, mientras en Alemania los precios ya eran un 4,6% superiores.
Los productores de la UE vendieron azúcar blanco a una media de 508 euros por tonelada durante el primer semestre de 2026, un 6,7% menos interanual. Las cifras muestran que el reciente repunte de la materia prima todavía no había revertido la bajada anterior en toda la cadena. El impacto final dependerá de los contratos de compra, las existencias y el volumen de la cosecha 2026/27.
Las grandes existencias respaldan a Polonia como exportador neto
La posición de Polonia difiere de la de muchos mercados de la UE porque lleva varios años produciendo más azúcar del que consume. Las existencias alcanzaron 1,5664 millones de toneladas en el primer trimestre de 2026, un 11,7% más interanual. Superaban en un 25,7% la media de tres años y en un 36,6% la de cinco años. En términos absolutos, aumentaron en 478.400 toneladas durante tres años y en 605.400 toneladas durante cinco años, pese a la intensificación de las exportaciones y la reducción de las importaciones.
Polonia registró en 2025 un superávit comercial de azúcar de 857.400 toneladas, con exportaciones de 961.900 toneladas e importaciones de 104.500 toneladas. De enero a mayo de 2026, las importaciones bajaron un 17,3% interanual, hasta 37.700 toneladas, y las exportaciones descendieron un 10,5%, hasta 433.900 toneladas. El ministerio considera que el reducido volumen importado y el superávit comercial impiden que las importaciones influyan en el precio interno.
Las elevadas existencias ofrecen a procesadores y operadores polacos mayor protección que a sus competidores en mercados de la UE con menos oferta. Aun así, una caída general de la producción europea podría impulsar las oportunidades de exportación y terminar elevando el coste de reposición. El ministerio también pidió a la autoridad polaca de competencia, UOKiK, que investigara posibles prácticas contrarias a la competencia leal. En su carta del 9 de septiembre, indicó que todavía no había recibido respuesta.
