玉米乙醇扩张重塑巴西国内玉米市场
巴西玉米乙醇行业正在主要产区附近形成持续性需求,为农民提供出口渠道之外的更多选择。在马托格罗索州,随着出口和期末库存下降,2026/27年度玉米内部消费量预计将增至27.04 million tonnes。
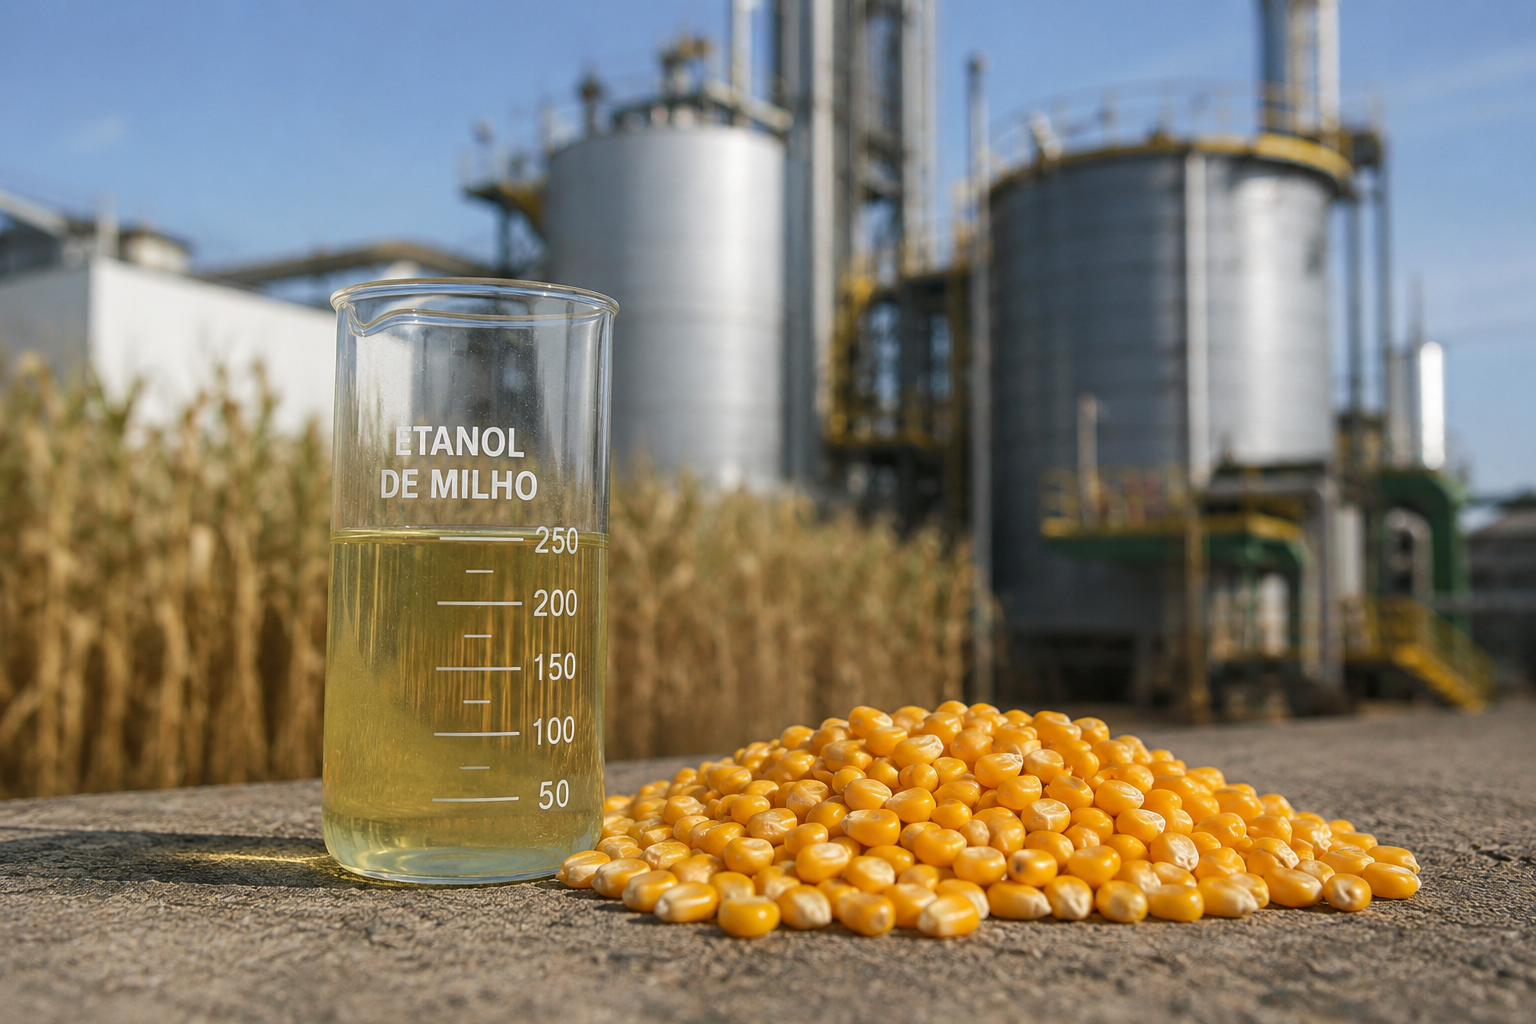
加工需求向巴西玉米产区靠拢
玉米乙醇生产的扩张正在改变巴西主要种植区的玉米销售格局。新建工厂和新增产能正在农场附近加工更多玉米,形成持续性工业需求,并为生产者提供出口渠道之外的更多销售选择。
根据巴西国家石油、天然气和生物燃料管理局的数据,以及Cepea汇编的分析,巴西工厂的玉米加工量已从2017/18年度的1.3 million tonnes增至2025/26年度的22.4 million tonnes。Conab估计,2026/27年度玉米乙醇产量将达到11.91 billion liters,同比增长17%。
预计该行业还将进一步扩张。全国玉米乙醇联盟预计,2033/34年度产量将达到16.63 billion liters。按照当前转化率,Cepea测算,这一产量水平可能需要约38 million tonnes玉米。
马托格罗索州内部消费上升、出口下降
作为巴西最大的玉米产区,马托格罗索州最清楚地体现了这一变化。马托格罗索州农业经济研究所(Imea)预计,2026/27年度该州玉米内部消费量将增长16.23%,达到27.04 million tonnes。出口量预计将下降27.39%,至17.50 million tonnes。
Imea认为,国内消化量增加与玉米乙醇工厂投产以及现有设施扩产有关。随着更多玉米在州内被消费,可供外部市场的剩余量减少,期末库存预计将较上一年度下降55.77%,至290,000 tonnes。
农民、前农业部长及马托格罗索州参议员Carlos Fávaro向Notícias Agrícolas表示,该行业正在产区附近创造一个长期买家。他说,这减少了对未加工玉米出口以及相关物流成本的依赖。不过,Fávaro也区分了结构性需求底部与有保障的价格底部,并指出报价仍会受到更广泛市场环境的影响。
动物饲料生产也在推动巴西国内玉米使用量增长。Céleres Consultoria分析师Enilson Nogueira此前接受Notícias Agrícolas采访时表示,饲料和乙醇是消费增长的主要驱动力。他估计,仅乙醇一项每年就可能新增近5 million tonnes玉米需求。
买家增多加剧地区竞争
这种影响已蔓延至马托格罗索州之外。Aprosoja MS技术协调员Gabriel Balta向Notícias Agrícolas表示,南马托格罗索州的乙醇工厂已经开始与粮食贸易商争夺当地供应。他称,由于工厂开出的价格明显更高,因此在竞争中占据上风。
在巴西,将粮食从内陆产区运往出口码头的成本可能很高,因此地理位置至关重要。本地加工可以相对降低生产者对港口物流的依赖,并在供应充裕时期提供另一条销售渠道。不过,乙醇工厂无法单独决定玉米价格。国内供应、巴西及国际收成规模、出口、汇率和全球基准价格仍会影响报价。
因此,出口对于平衡巴西庞大的玉米产量仍然不可或缺。正在出现的变化是,越来越多的玉米可以在产区内由工业部门消化,从边际上减少对海外买家的依赖。如果马托格罗索州出口如预期下降,同时库存大幅减少,那么即便巴西仍在全球玉米贸易中占据重要地位,国际客户也可能面临该州可即时供应的玉米减少。
酒糟粕连接燃料与畜牧市场
玉米乙醇加工还会产生酒糟干料,即DDGs,主要用于动物饲料。这种副产品将粮食、畜牧和能源行业连接起来,并从每一吨加工原料中创造额外价值。
Aprosoja Brasil主席Lucas Beber认为,在生产者盈利能力承压之际,生物燃料是扩大消费的战略机遇。他在Abramilho主办的Mais Milho Forum上发言时,将该行业的增长与低碳燃料需求联系起来,并指出国内加工能让巴西农业产出实现增值。
随着更多工厂和扩建产能投入运营,对原料的持续需求可能使地区玉米需求更具可预测性。对种植户而言,主要好处并非特定价格得到保障,而是买家群体扩大,并在饲料用户、粮食贸易商和出口商之外获得更稳定的国内销售渠道。
