印尼水果进口量增31.9%至411,156吨 中国占主要品类85.6%份额
2026年前五个月,印尼水果进口量同比增长31.9%至411,156吨,进口额从6.445亿美元升至8.19亿美元。梨、柑橘、苹果和葡萄占进口量的96.7%,中国占主要品类85.6%的份额。澳大利亚梨对印尼出口降至61吨,美国苹果降至5,819吨。
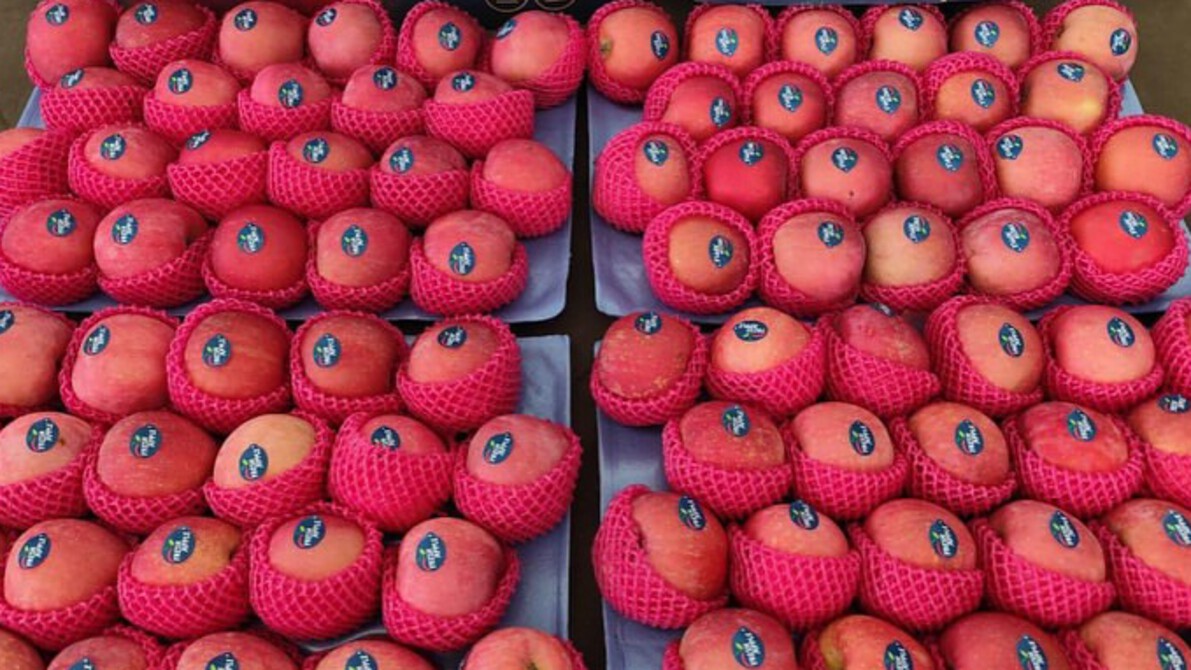
据Mashable Indonesia报道,2026年前五个月印尼水果进口量同比增长31.9%,达411,156吨;进口额从2025年同期的6.445亿美元升至8.19亿美元,按当地货币计约14.5万亿印尼盾。
金额增速约27%,低于31.9%的数量增速,说明每公斤到岸均价同比下滑。推动增量的是低价鲜果,主要来自产量正在恢复的中国。葡萄、核果和浆果等高端品类仍自成一块市场,靠的是品质和卖相,而不是价格。
四个品类撑起整个市场
2026年初,梨、柑橘、苹果和葡萄合计占进口量的96.7%、进口额的95.3%。增长集中在其中最便宜的三个品类:梨增50.2%,柑橘增35.4%,苹果增29.1%。四者中价格最高的葡萄没有出现同等幅度的增长。
CIF到岸价说明了原因:
- 梨:每公斤1.48美元
- 柑橘:每公斤1.73美元
- 苹果:每公斤2.02美元
在主要进口水果品类上,中国占据85.6%的市场份额。以低价供应巨量货源的能力,正好对上了印尼不断扩大且对价格高度敏感的消费群体。
梨和苹果:对手被挤出
梨是印尼市场增长最快的品类,同比增50.2%,从上年的94,293吨升至141,596吨,其中约97%来自中国。南非发运了4,000吨Packham品种梨,澳大利亚的发运量则塌缩至61吨。
苹果进口量增29.1%至94,322吨,中国供应87,249吨。美国以5,819吨居第二,且同比下降;南半球的新西兰和南非供应量同样在萎缩。
柑橘进口量增35.4%至118,376吨。中国发运107,990吨,巴基斯坦以10,337吨站稳脚跟,是该品类唯一值得注意的新来源。
柑橘类走势分化,葡萄仍在争夺
甜橙进口量升至8,898吨,中国供应增加,美国和埃及份额下滑。柠檬则相反,从3,091吨跌至1,962吨,来自中国的货量几乎腰斩。
葡萄是中国尚未主导的唯一大品类。澳大利亚以约27,000吨、62.8%的份额领先,靠的是印尼中产认可的品质、风味和食品安全记录;消费者越来越看果粒大小、甜度、脆度和包装,而不只是价格。不过中国葡萄份额已升至27.4%,品质提升很快,价格更具竞争力。
小众品类
高端小品类在更低的量级上呈现同样的竞争态势:
- 猕猴桃2,005吨:新西兰935吨,中国805吨
- 李子498吨,同比增长:澳大利亚398吨,南非次之
- 桃和油桃52吨,小幅增长,澳大利亚领先
- 草莓268吨:韩国245吨
Mashable Indonesia将这轮激增归因于消费群体扩大、对平价鲜果需求旺盛,以及中国产能恢复。对中国以外的供应商而言,这组数字意味着市场正分成两层:每公斤约1.50至2.00美元的大宗层,以及规模小得多、仍可凭产地、品种和卖相拿到溢价的高端层。
