印度乳企向高附加值产品转型:帕尼尔奶酪、酸奶、酥油与冰淇淋
据《旁遮普克萨里报》报道,印度乳企开始把目光投向液态奶之外,转向帕尼尔奶酪、酸奶、酥油、冰淇淋和蛋白类产品,以获取更高利润率。该报将这一转向归因于消费者健康意识上升。报道未披露各品类规模、投资金额或企业目标。
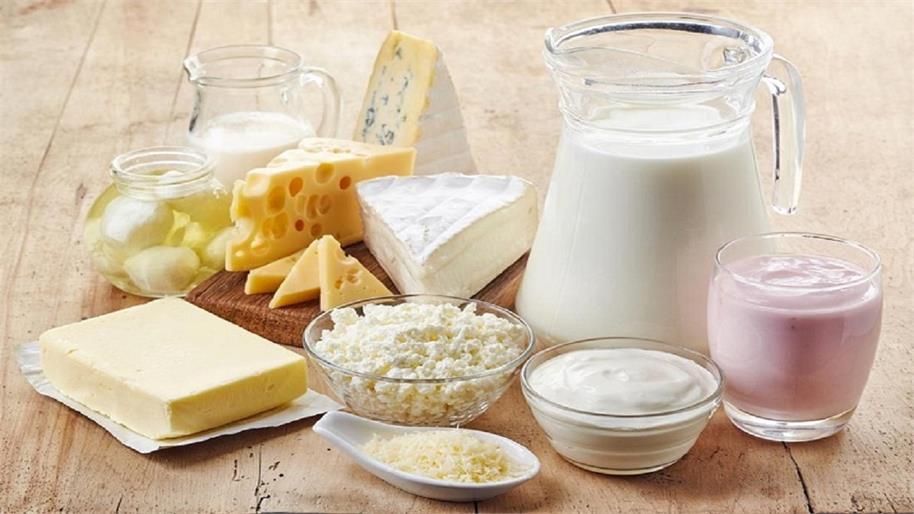
据《旁遮普克萨里报》报道,印度乳企开始把目光投向液态奶之外的领域。液态奶长期是该行业的走量支柱,如今企业转向帕尼尔奶酪、酸奶、酥油、冰淇淋和蛋白类产品,以寻求更好的利润率。该报将这一动向与印度消费者健康意识上升联系起来,也与企业寻找由加工能力而非收奶规模来决定价格的品类有关。
液态奶为何限制盈利
鲜奶仍是印度乳业的根基。它支撑收奶网络,保证收购路线的装载量,为冷藏设施提供投资依据,并让品牌每天早晨出现在家庭餐桌上。但它同时也是乳企差异化程度最低的产品。袋装奶主要靠价格和新鲜度竞争,原奶成本一旦上涨,几乎立刻侵蚀利润,因为成品既无法长期存放,也难以重新定位。
深加工产品改变了这套算术。同样一升牛奶,做成帕尼尔奶酪、酸奶、酥油或冰淇淋,就获得更长保质期、可防守的品牌位置,以及更贴近货架而非收奶车的定价。《旁遮普克萨里报》描述的正是这一逻辑:企业沿价值链向上走,追求的是利润率而不是产量。
主要品类
- 帕尼尔奶酪——印度菜肴的核心新鲜奶酪,以品牌化定量包装销售而非按袋出售,品质与稳定性构成差异化。
- 酸奶与凝乳——日常消费品,正从无品牌的本地供应转向包装产品,包括加味和凝固型产品。
- 酥油——乳脂价值最高的用途,保质期长、品牌忠诚度强,在印度侨民市场已有稳定出口。
- 冰淇淋——冷冻品类,依赖冷链覆盖与季节性分销,与糖果零食的竞争不亚于与乳制品的竞争。
- 蛋白类产品——其中最新的一类,依托该报提到的健康意识趋势,取决于乳清和乳蛋白的加工能力。
转型对加工企业的要求
向价值链上游移动是资本与能力问题,而不只是营销问题。每个品类需要不同设备和不同的牛奶组分:酥油消耗乳脂,帕尼尔奶酪和蛋白产品则依赖非脂乳固体;若涉及乳清配料,还需要处理许多印度工厂目前利用不足的副产品。冰淇淋要求从工厂到零售货架的全程冷冻配送,其物流负担远高于冷藏袋装奶。
竞争对手的构成也随之改变。卖袋装奶的乳企与邻近合作社竞争;卖包装帕尼尔奶酪、加味酸奶和冰淇淋的乳企,则要与包装食品企业争夺货架、广告份额和现代零售渠道的上架资格。这类转型通常会先推高营运资金需求和营销支出,之后才会体现为财报上的利润率改善。
报道未量化的部分
《旁遮普克萨里报》给出了行业走向,却没有附上数据:所审阅的材料中没有披露品类规模、增长率、投资总额或具体企业目标。对原奶生产者、加工企业和配料供应商而言,这更多是行业意图的信号,而非已经测得的产量变化。资本实际投入这些品类的规模,将决定这一变化多快传导至农场收购价和零售价格。
