西非需求支撑印度大米海运,港口拥堵加剧成本压力
西非已成为印度大米出口运输市场最活跃的板块,印度对该地区的非巴斯马蒂大米发运量超过100万吨。需求保持坚挺,但港口拥堵、印度国内米价上涨和出口利润承压令买卖双方更加谨慎。
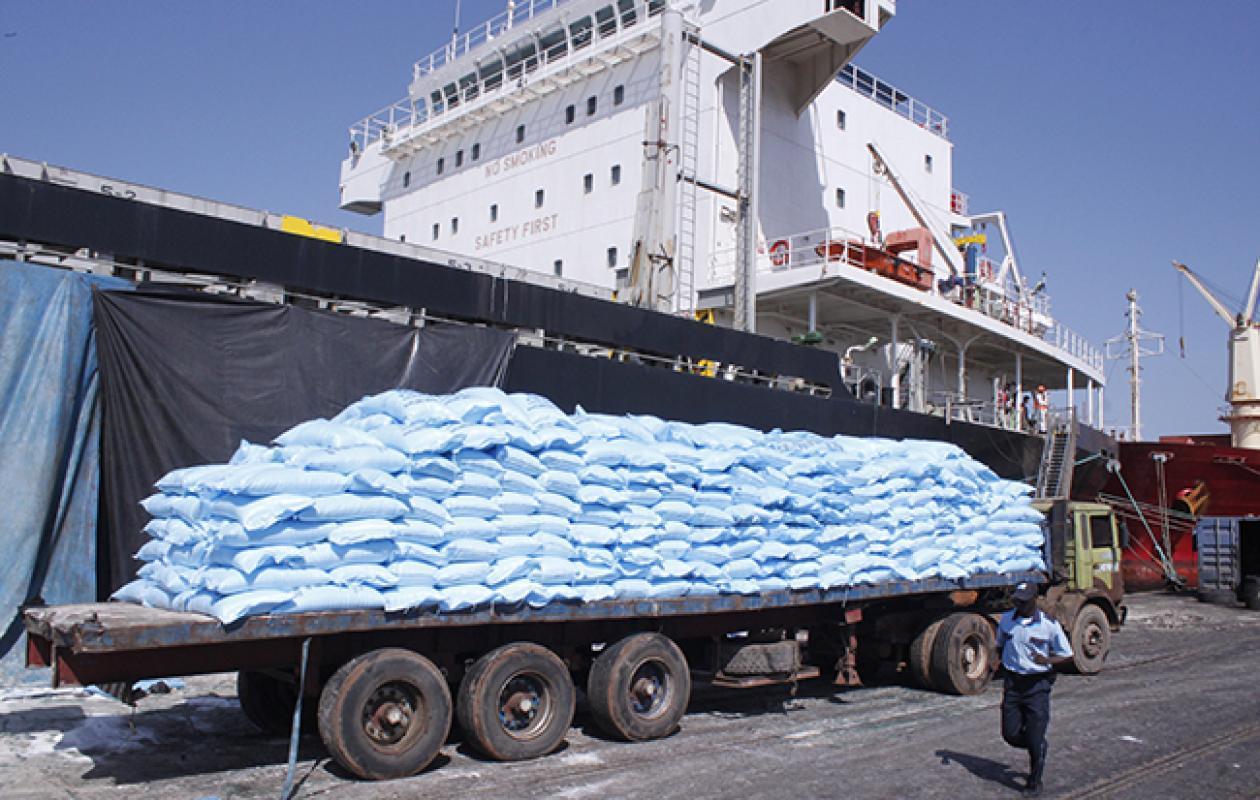
西非领跑分化的大米运输市场
尽管印度大米出口运输市场整体表现分化,西非已成为其中最活跃的板块。PressAfrik援引BigMint在2026年8月26日发布的评估称,印度对西非的非巴斯马蒂大米发运量超过100万吨,其中贝宁是首要目的地。
西非买家的稳定需求推动印度继续向贝宁、多哥和尼日利亚发货。科托努仍是印度大米的重要卸货港,但报道援引一名贸易商的话称,出口平价尚未恢复。这意味着货物流动仍然活跃,但印度采购成本、运费与目的地售价之间的关系仍不利于出口商。
港口拥堵推高成本并拖延交付
强劲需求正遭遇西非港口的运营压力。PressAfrik将阿比让列为主要拥堵点之一,当地码头拥堵已造成明显延误。报道援引一名船舶经纪人的说法称,阿比让的运输成本正在上升,但需求依然旺盛。这表明,即使大米买家抵制更高报价,港口运力限制仍能支撑运价。
供应链的印度一端同样面临物流问题。《经济时报》8月报道称,坎德拉港货物通关时间已延长至35-40天。印度大米出口商联合会要求为MV ORIENT GLORY轮优先安排泊位,该船可装载约26750吨运往安哥拉的大米。联合会警告,由于相关安哥拉进口许可证仅有效至8月31日,靠泊、装货和启航延误可能造成商业损失和合同责任。
国内米价削弱出口平价
运费并非唯一制约因素。PressAfrik报道称,印度蒸谷米价格已升至每吨381美元。报道援引的一名市场人士表示,目的地价格总体保持稳定。国内价格上涨而终端售价没有同步上升,会压缩出口商利润,并促使买家推迟采购或加大议价力度。
BigMint预计,短期内印度至西非的散货运价仍将保持坚挺,但不同航线和目的地之间会继续分化。持续需求和港口延误将支撑运价,而较差的出口平价会限制出口商锁定货盘的意愿。对贸易商和进口商而言,主要风险已不是缺少需求,而是能否以目的地市场可以接受的综合成本完成采购、运输和清关。贝宁、多哥、尼日利亚等市场可能继续接收印度大米,但实际成交将取决于船舶供应、港口效率以及印度价格与目的地价格之间的差距。
