水资源短缺制约西班牙和美国绿氢扩张
全球超过35%的在运及规划绿氢和蓝氢产能位于高水资源压力地区。西班牙的风险尤为突出:该国计划到2030年将电解槽规模提高到12吉瓦,而目前仅安装235兆瓦。
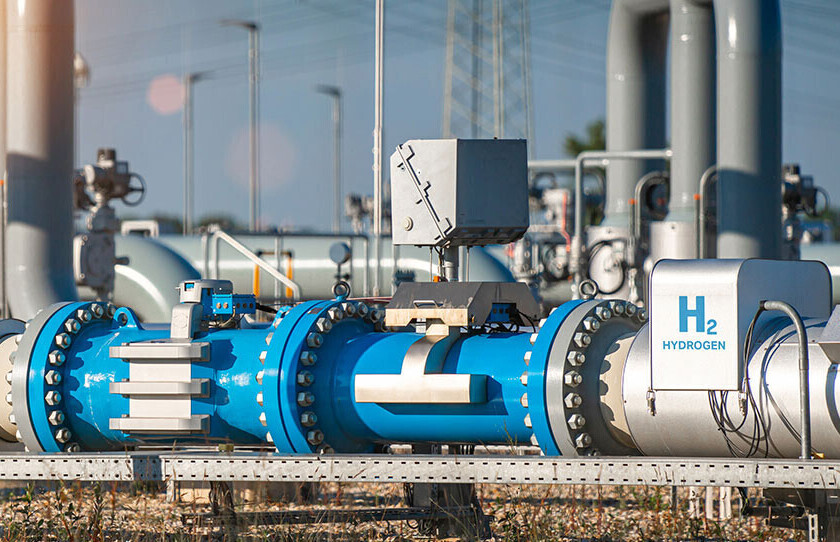
氢能投资遭遇水资源约束
绿氢已成为欧盟、美国和日本的重要投资方向,但水资源可获得性正日益限制项目选址。电解槽利用可再生电力分解水,因此氢气生产不仅取决于电力供应,也取决于当地水源能否长期、稳定地使用。
这一问题具有明显的地域集中性。Motorpasión报道称,美国五分之一的绿氢项目计划落地于缺水地区;在西班牙,接近一半的氢能项目预计位于高水资源压力地区。单台电解槽的用水量与其他工业用途相比可能不算庞大,但如果干旱地区集中生产数千吨氢气,影响就会显著放大。
亚利桑那州索诺兰沙漠的一座风光制氢厂体现了这种矛盾。Motorpasión援引CleanTechnica称,该厂使用地下水,而专家认为这种取水方式不可持续。若计入可再生能源设施生产和运行所需的水,并且剩余用水没有回补地表或地下水源,耗水量可能达到12亿升。
西班牙目标进取,但缺水风险较高
Motorpasión援引IRENA和Bluerisk的研究称,到2040年,西班牙超过46%的在运及规划蓝氢和绿氢项目将位于高水资源压力地区。放眼全球,超过35%的在运及规划绿氢和蓝氢产能分布在此类地区。目前,与制氢相关的取水仍主要来自灰氢生产。
西班牙每年生产绿氢可能需要多达450亿升水。相比之下,该国农业每年用水2.2万立方百米,占全国用水量的78%,绿氢所需规模仍然较小。但全国层面的比较无法消除局部风险:当氢能、粮食生产和传统发电依赖同一紧张流域时,三者可能直接争夺水源。
西班牙政府计划到2030年实现12吉瓦电解槽产能,并已安排31亿欧元补贴。目前装机规模仅为235兆瓦。要实现目标,需要大规模建设,同时开发商还必须在适合的地点落实可再生电力、水权和配套基础设施。
项目选址和水源成为投资审查重点
西班牙仍有多个项目继续推进,包括Repsol位于阿尔泰霍的ATLAS项目、位于阿尔瓦塞特的Quixotgen以及ZaragozaH2V。另一些项目则已退出:Repsol与RIC Energy参与的La Sevillana火电厂项目于2025年7月取消,加利西亚的H2 Meirama于2025年12月放弃,卢戈的Green Meiga甲醇项目也在2026年初取消。原始报道并未将每次取消都直接归因于缺水,但这些变化显示,将规划产能转化为实际运营工厂并不容易。
水资源可获得性正在从环境指标变成项目经济性的一部分。干旱地区的开发商可能需要寻找替代水源、建设水循环系统或更换选址,从而增加基础设施投资和运营要求。投资者和氢气买家需要核查水源、流域内的竞争性需求,以及工厂整个运营期内的供水可靠性。
水资源约束还会影响绿氢替代传统制氢的速度。欧盟委员会数据显示,2022年氢能占欧洲能源消费的比例不足2%,主要用于生产塑料、化肥等化工产品。其中96%的氢气由天然气制取,并产生大量CO₂排放。扩大可再生氢供应有助于降低排放,但高水资源压力地区的项目必须同时证明其低碳属性和资源基础具有可持续性。
