越南橡胶出口量居全球第三,却难以转化为定价权
2026年9月前20天亚洲天然橡胶期货走高,但越南靠前的出口位次并未转化为对价格的影响力。该国约占全球橡胶出口的14%、产量的9%,而前8个月对中国出口量下降30.1%。
2026年9月前20天,亚洲主要交易所的天然橡胶期货走高,市场担忧东南亚天气不利影响供应。但涨势基础并不牢固:需求复苏不均衡,合成橡胶继续抢占份额,Vnbusiness如此报道。
越南橡胶协会(VRA)原副会长Nguyen Viet Tuong表示,越南天然橡胶产量居世界第四,约占9%;出口居第三,约占14%,仅次于泰国和科特迪瓦。他认为行业陷入了产量陷阱:数量大、附加值低,出口仍以原料为主。在只掌握产业链少数环节的情况下,企业在价格、标准和交易条件上的议价能力难以提升。
中国需求放缓直接传导至种植端
越南工贸部进出口局表示,中国仍是越南橡胶的主要出口市场,而当地需求复苏缓慢正在压制出口量。今年前8个月,越南对中国的橡胶出口量同比下降30.1%,金额下降20.8%。这样体量的市场减少采购,压力会立即传导到出口企业和原料产区。
据该局介绍,对俄罗斯、美国、德国、巴基斯坦以及部分欧洲市场的出口同样疲弱,而印度、马来西亚、印度尼西亚、斯里兰卡、韩国、中国台湾和墨西哥保持增长。该局认为这种分化说明企业仍有拓展市场、降低对传统目的地依赖的空间;不过只要出口结构仍以原料为主,市场多元化只能解决一半问题。
轮胎撑起全部深加工
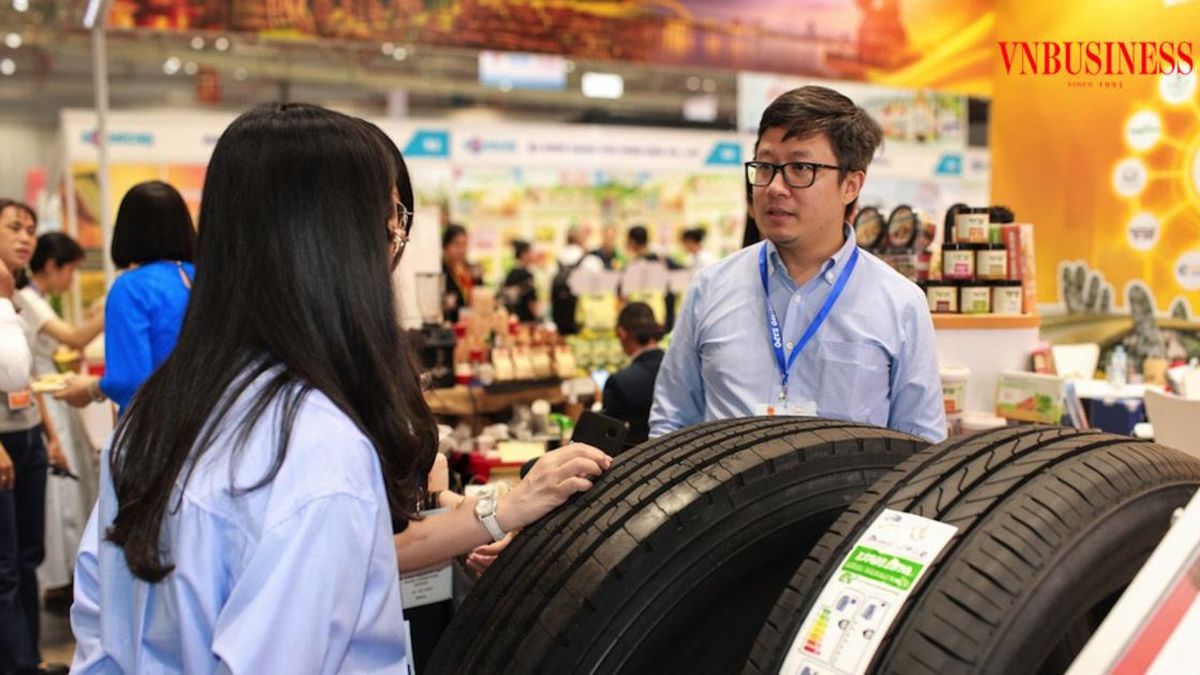
Nguyen Viet Tuong称,越南出口的橡胶制品约有15大类,其中汽车轮胎约占69%,零部件、工业橡胶制品、手套、鞋底、胶管等占比都很小。只要生产环节不深入技术含量高的工序,原料优势就难以转化为价值优势。
价格数据指向同一结论。越南出口到印度的橡胶均价约为每吨2168美元,同比上涨2.7%,而同期多个其他主要供应来源的价格在下跌。他认为出路在于发展橡胶丝、技术级浓缩胶乳和工业橡胶制品等高附加值产品,而不是主要销售生胶,同时企业应直接对接进口商并建立自有品牌。
EUDR时限撞上分散的种植结构
根据欧盟零毁林法规(EUDR),橡胶必须证明与2020年12月31日之后的毁林无关,数据还需可追溯到具体地块。按现行时间表,大型企业自2026年12月30日起须满足要求,小企业的期限为2027年6月30日。绿色标准和可追溯要求正从合规义务变成进入大市场的门槛。
这对行业压力不小:约87%的种植面积由面积不足3公顷的农户管理,约90%的生胶要经过多级中间商,农户难以参与价值创造。业内提出的办法是通过合作社重组产业链、统一生产流程、将种植区数据数字化、扩大长期合同并分享收益,同时由政府在数据、培训和合规成本方面提供支持。进出口局预计,出口前景仍将取决于中国需求和国际价格波动,随着汽车、轮胎和加工工业复苏,需求有望改善。但若产品结构不变,全球第三的出口位次带来的仍只是数量,而不是分量。
