中东局势推高能源与尿素价格,越南化肥出口商获得窗口期
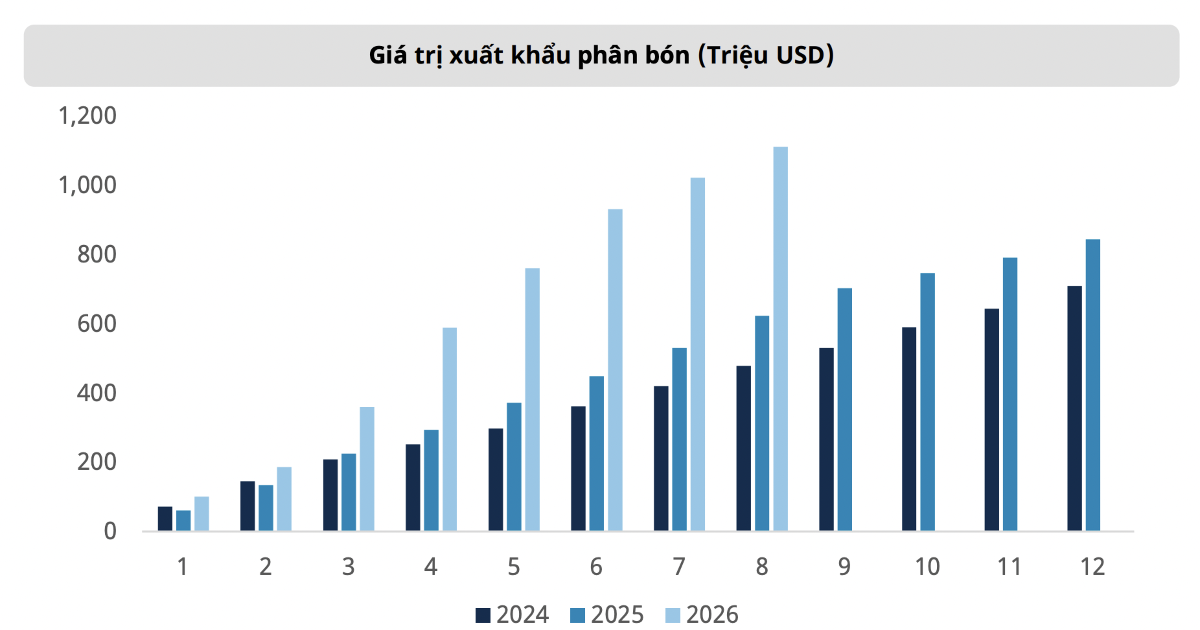
中东冲突升级推动布伦特原油升至107.6美元/桶,欧洲TTF气价达82.8欧元/兆瓦时,接近美国亨利港的10倍,欧洲合成氨与尿素装置竞争力受损。全球34%的尿素贸易和49%的硫磺经霍尔木兹海峡运输,Mirae Asset预计尿素短期供应偏紧。越南前8个月出口化肥205万吨,金额11.1亿美元。
中东局势持续对全球能源市场施压,并使氮肥生产商的成本曲线明显分化,为越南企业打开出口空间。这是Mirae Asset的判断,由越南媒体VnEconomy报道。
在2026年9月的报告中,美国能源信息署(EIA)将下半年布伦特原油均价预测上调至约90美元/桶,比上月预测高出8美元/桶。实际价格更高:9月15日,在沙特东西输油管道中断、霍尔木兹海峡油轮流量骤降之后,布伦特升至107.6美元/桶。EIA认为,该地区的原油产量与出口在2027年第二季度之前难以恢复正常。
气价把全球成本曲线拉开
2026年9月15日,欧洲TTF气价升至约82.8欧元/兆瓦时,一个月内上涨34%,同比涨幅超过156%。按当前汇率折算约合28美元/百万英热单位,接近美国亨利港基准价的10倍。VnEconomy将涨势归因于中东液化天然气供应中断、霍尔木兹海峡航运风险、挪威部分供应事故以及冬季前的储气需求。美国气价因本土供应充裕保持相对平稳,风险溢价主要由欧洲和亚洲买家承担。
天然气是合成氨和尿素生产中最主要的可变成本。在这一价位上,欧洲装置竞争力下降,减产压力上升,从而支撑氮肥进口需求。与此同时,部分氮肥、合成氨和尿素产品的进口关税已暂停征收一年,目的是降低农民的投入成本并使供应来源多元化。
三分之一的尿素贸易走霍尔木兹
中东在化肥供应格局中占据结构性重要地位。经霍尔木兹海峡运输的货量约占:
- 全球尿素贸易的34%
- 合成氨的23%
- 磷酸一铵和磷酸二铵的18%
- 硫磺的49%
在年中短暂回稳之后,9月航运风险再度大幅上升。据路透社报道,9月14日仅有4艘货船通过霍尔木兹海峡,而战前该海峡日均通行约125艘次。作为磷肥加工的关键原料,硫磺价格已从6月高点回落,但仍处高位:中国约1038美元/吨,同比上涨216%;中东为1000美元/吨,加拿大为1025美元/吨,同比分别上涨251%和269%。Mirae Asset认为,这些因素叠加正在造成尿素的短期短缺,利好全球尿素出口企业。
过剩产能遇上偏紧市场
越南的供需结构较为特殊:尿素供应超过国内需求,但部分其他肥种和原料仍依赖进口。国内尿素需求约180万吨/年,四家大型工厂的设计总产能约260万吨/年,理论过剩约80万吨。
出口数据已经反映了市场的收紧。2026年前8个月,越南累计出口化肥约205万吨,金额超过11.1亿美元,同比量增36.6%、额增78.2%;平均出口价约542美元/吨,上涨约30.5%。
Mirae Asset将具备上游产品和出口能力的DCM与DPM列为主要受益方。两家公司持续受益于高位尿素价格和稳定的国内气源,相对欧洲和亚洲同行保持成本优势。DCM更直接受益于出口需求,DPM则在国内市场和产品结构上更具优势。短期前景向好,但油价上涨和中国尿素供应扩张可能压缩利润率。