橡胶园老化推动越南重新评估种植园更新与工业用地转换
越南超过55%的在割橡胶园树龄已超过22年,短期供应增长受到限制,老龄胶园清理步伐可能加快。与此同时,企业正寻求把部分腾退土地转为工业园区用地。
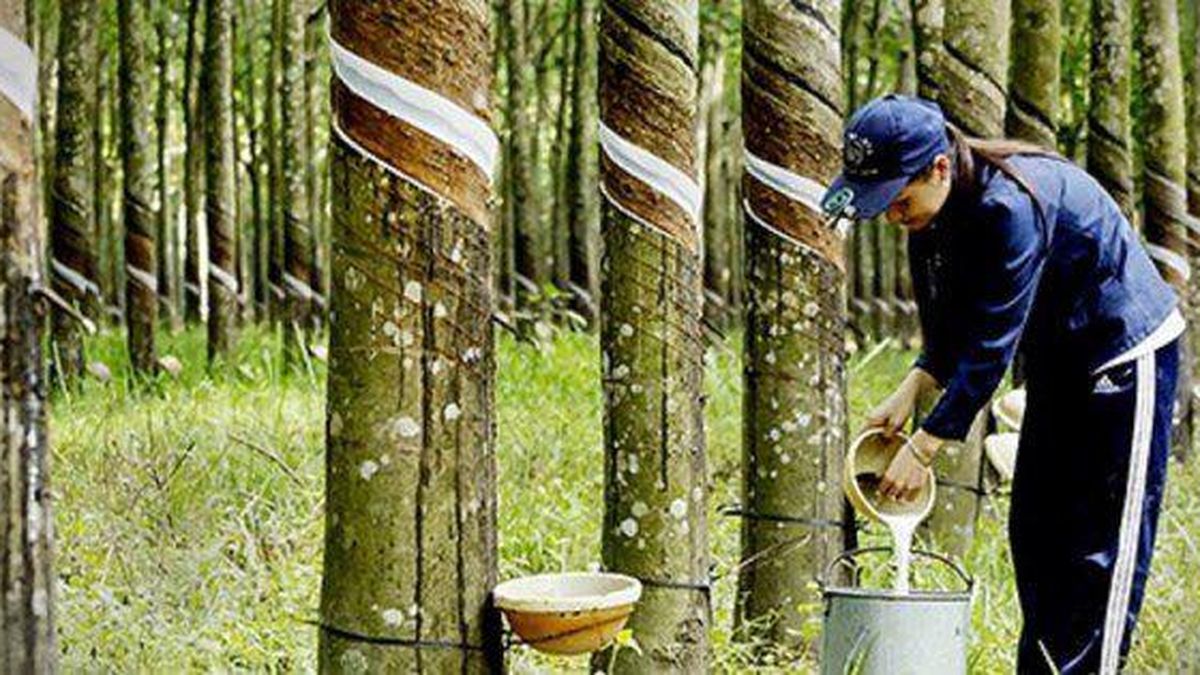
老龄胶园制约橡胶供应
越南橡胶业正进入大规模更新周期,目前在割面积中超过55%的胶园树龄已超过22年。KAFI Securities估计,这类胶园面积达到409,382公顷。企业清理老龄胶园后,漫长的补种周期将限制新树迅速弥补减产的能力。
KAFI数据显示,越南约占全球天然橡胶产量的8-9%,是世界第三大橡胶出口国。越南国内胶乳产量增速自2023年起已经放缓。根据2024年1月26日发布的第431/QD-BNN-TT号决定,到2030年,全国橡胶种植面积预计较2024年减少约6-12%,降至80万-85万公顷,同时把生胶乳年产量目标维持在130万-150万吨。
中国拉动天然橡胶出口增长
越南橡胶出口结构正在变化。纯天然橡胶的占比已从约45%降至35%,混合橡胶的重要性则不断上升。目前,中国占越南天然橡胶出口的40-45%。对华出口量大幅增加,而其他市场的数量基本没有变化,表明中国需求是近期出口增长的主要来源。
如果全球需求保持稳定,产量增速放缓和种植面积收缩可能对胶价形成支撑。轮胎行业提供了相对稳定的需求基础:KAFI测算,自2009年以来,全球汽车销量的复合年增长率约为1.73%。不过,随着市场从斜交轮胎转向子午线轮胎和电动汽车专用轮胎,越南轮胎企业的受益程度将出现分化。
工业园区带来替代性回报
胶园清理还将释放土地,用于创造更高经济价值。橡胶企业正在大型胶园集中且制造业扩张的地区规划工业园区,包括西宁、原平阳省北部和同奈东部。预计在2026-2027年推进法律手续和补偿工作的项目总面积约为2,874公顷。
项目储备包括与越南橡胶工业集团(GVR)有关的Minh Hung III二期,面积483公顷,以及Long Duc和Bau Can项目。Tay Ninh Rubber拥有496公顷的Hiep Thanh项目和500公顷的Thanh Duc I项目。Phuoc Hoa Rubber旗下项目包括704公顷的Bac Tan Uyen 1和691公顷的VSIP III。KAFI估计,GVR在2025-2030年可转为工业园区的土地约为23,444公顷。
越南国家规划提出,到2030年工业园区用地总面积达到约210,930公顷。2026-2030年,胡志明市、同奈和西宁预计分别有约5,183公顷、2,000公顷和3,260公顷橡胶用地被转换。项目仍取决于审批和补偿进度,因此各企业确认收益的时间和规模将有所不同。
拥有高产胶园的企业仍可继续从橡胶业务获利。Dong Phu Rubber的单产超过每公顷2吨,高于行业平均约每公顷1.8吨。由于相关法律手续仍在办理,其工业园项目短期内不太可能产生显著贡献。行业由此形成两条投资主线:在优质胶园维持高效胶乳生产,以及通过土地转换盘活部分老龄胶园。
