美国乙醇出口较2025年纪录水平高出12%,印度位列主要市场
美国农业部报告显示,截至2026年6月,美国乙醇出口量较2025年的纪录水平高出12%,出口额高出21%。2025年出口量达84亿升、金额47亿美元,美国占全球乙醇出口的比重升至64%,巴西降至12%。印度仍是主要买家,2025年进口工业乙醇7.11亿升。
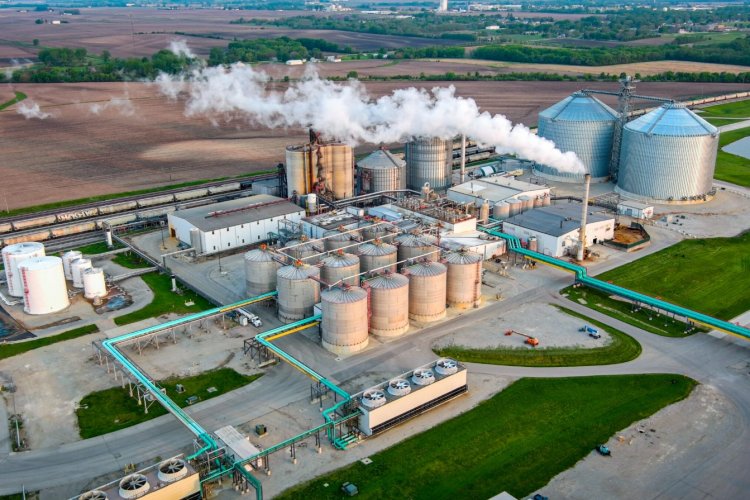
美国乙醇出口明显超过去年的纪录水平。据印度媒体Rural Voice援引美国农业部(USDA)2026年9月报告,截至2026年6月,美国乙醇出口量比2025年创纪录的节奏高出12%,出口金额增长21%。金额涨幅高于数量涨幅,说明除出货量扩大外,单位价格也在走强。
USDA将增长归因于三点:全球乙醇需求上升、进口国掺混规则调整,以及来自巴西的出口竞争减弱。
连续两年刷新纪录
2025年美国乙醇出口连续第二年创纪录,增至84亿升,金额47亿美元。2024年出口量为74亿升、金额43亿美元,一年之内出口量增加10亿升,金额增加4亿美元。
除印度外,USDA还将加拿大、欧盟、英国、哥伦比亚和菲律宾列为美国乙醇的主要进口市场。
印度买的是工业乙醇,不是燃料
美国对印度的工业乙醇出口在2024年达到创纪录的7.18亿升,2025年小幅回落至7.11亿升。印度不允许进口乙醇用作燃料,因此美国货源只能供工业和化工用途,而非进入国家掺混计划。
2021年至2025年,印度燃料乙醇消费量增长两倍以上,平均掺混比例从约8%升至20%。包括原料多元化在内的国内产能扩张,使可供应量足以在2025年11月前实现E20目标。USDA指出,国内产量大量转向燃料掺混后,工业和化工可用量随之减少,美国出口帮助填补了这一缺口。
巴西份额腰斩
2025年美国占全球乙醇出口的64%,高于2020至2023年的48%;同一比较口径下,巴西份额从23%降至12%。巴西产量大部分被强劲的国内消费吸收,该国于2025年8月将汽油强制掺混比例从E27提高到E30,进一步推高内需。
USDA把巴西列为2026年最大的不确定因素。当地玉米乙醇产能扩张迅速,预计到2026年底新增约30亿升,可能推动巴西出口回升,加剧美国供应商面临的竞争。
新的强制掺混政策带来增量需求
越南自2026年6月起在全国实施E10要求,预计该国今年乙醇消费量将超过2025年的八倍。2026年上半年,美国对越南的乙醇出口达到7300万升,是2025年全年出口量的八倍。
USDA认为,生物燃料政策调整、贸易协定、能源价格和地缘政治走势,将是决定2026年余下时间美国乙醇出口走向的主要因素。
