天然橡胶供应或连续第五年短缺,胶价创多年新高
天然橡胶市场可能进入连续第五个供应短缺年份。天然橡胶生产国协会(ANRPC)预计2026年全球缺口约21.3万吨,越南券商VDSC认为短缺将延续至2027年。9月初RSS3突破7200万越南盾/吨,为2021年以来最高;DPR与PHR毛利率预计从23.6%升至37.7%。
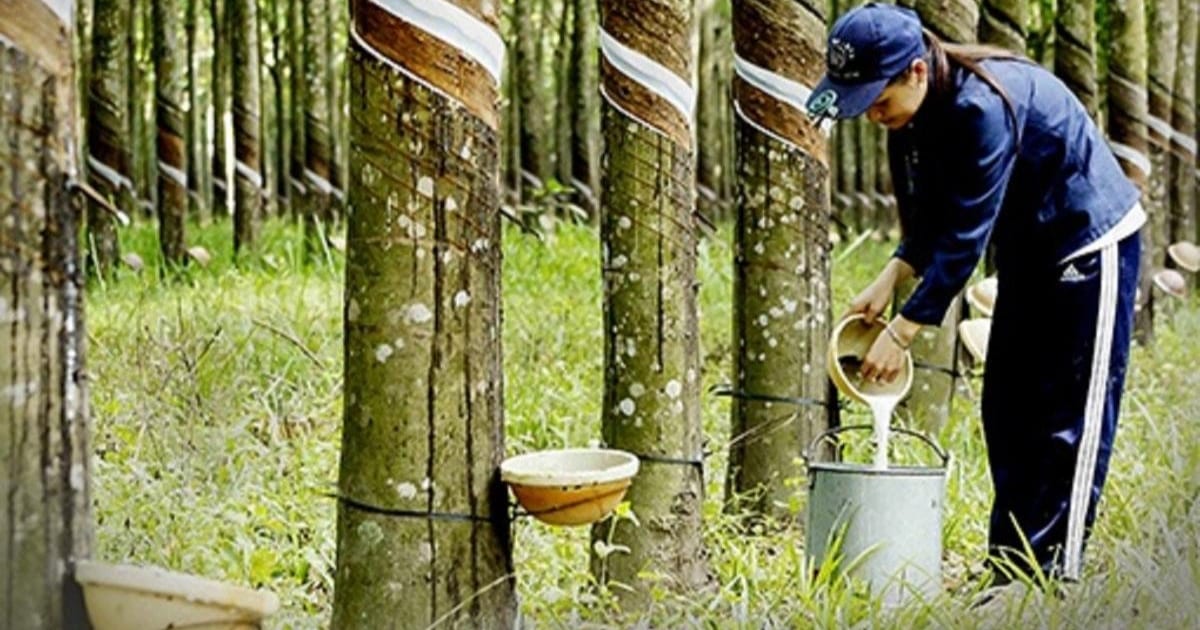
天然橡胶市场正走向连续第五个供应短缺年份。越南券商Rong Viet Securities(VDSC)的报告指出,行业结构性问题尚未解决,天气进一步压制割胶作业,该报告由moneyf.vn援引。
天然橡胶生产国协会(ANRPC)预计,2026年全球供应将比需求少约21.3万吨,为连续第四个短缺年份。ANRPC预计2026年消费量约为1560万吨。
种植面积收缩,割胶天数流失
主要产胶国的种植面积持续缩减,新种植规模下降。橡胶树约需六到七年才能开割,因此多年前的种植决策决定了当下可供应的产量上限。
三季度数据未显示供应压力缓解。7月全球橡胶产量同比下降5.2%。泰国前八个月天然橡胶出口下降10%,至162万吨。7月至9月持续的降雨和风暴影响了多个主要种植区,减少了旺季割胶天数。
在越南,占全国橡胶面积约60%的东南部地区受强降雨的直接影响较小,但供应面临其他压力:种植用地转为工业园区,以及胶园老龄化。在北中部和西北部,恶劣天气在部分地区打断了割胶和运输。
VDSC认为,供应可能承受两轮接续冲击:今年旺季降雨造成割胶天数损失,随后干旱压低明年开割初期的单产。胶树几乎没有恢复窗口,短缺因此可能延续到第五年。
RSS3创2021年以来新高
价格已经反映出供应紧张。9月初,RSS3突破7200万越南盾/吨,为2021至2026年期间的最高水平;TSR20达到约4500万越南盾/吨,接近13年高位。
VDSC将此轮上涨归因于两个同时发挥作用的因素:合成橡胶生产成本上升,使部分需求转向天然橡胶;而本已短缺的天然胶供应又叠加了天气影响。
该券商给出两种价格情景:
- 若霍尔木兹海峡恢复通行,合成橡胶原料供应趋于宽松,天然橡胶价格可能回调,但预计仍在5300万至5700万越南盾/吨左右,高于此前水平。
- 若美伊外交进程未能促成海峡重开,石脑油、丁二烯等石油衍生品的紧缺可能延续。叠加天然橡胶短缺与天气风险,VDSC估计价格可能自2026年第四季度升至6400万至6700万越南盾/吨,并在2027年旱季结束前维持高位。
需求与电动车因素
需求并非本轮上涨的主要推动力。长期来看,电动车转型可能提供支撑:电动车轮胎的磨损速度约快20%至30%,换胎周期缩短至两到三年。基于此,VDSC预计未来三到五年全球天然橡胶需求将保持稳定至小幅增长。
胶园企业毛利率扩张
高价位有利于割胶企业,销售价格是其盈利能力的主要变量之一。对Phuoc Hoa Rubber(PHR)、Dong Phu Rubber(DPR)和Tay Ninh Rubber(TRC)等生产商而言,胶园维护和割胶人工成本相对稳定,因此价格上涨能较直接地体现在毛利率上。
VDSC估计,DPR和PHR在2026年第三季度的平均销售价格约为6400万越南盾/吨,同比上涨36%;毛利率预计达到37.7%,明显高于2025年同期的23.6%。9月价格的大幅上行预计将在四季度业绩中更清晰地体现。
这类企业的胶园规模可观。PHR约有12,700公顷,DPR约16,000公顷。TRC在越南持有7,100公顷以上,并通过柬埔寨业务持有约6,410公顷。报告还列出DRI在老挝约有8,589公顷胶园。
高价的影响并非单向。PHR、DPR和TRC的胶园主要集中在东南部。若厄尔尼诺导致2027年旱季出现干旱,这些企业自身开割初期的产量可能下滑,从而部分抵消高价带来的收益。对按年支付地租的企业而言,租地成本是另一个变量;VDSC认为,若胡志明市土地租金上涨,PHR属于可能受影响的情形之一。
