韩国氢能政策转向可落实的工业需求
韩国正考虑以电力、重工业、人工智能数据中心和商用交通需求为核心调整氢能战略。新思路将终端买家与国内生产、海外进口及共享基础设施相连接,并增强投资政策的可预期性。
政策重心从目标转向买家
韩国氢能政策的关注点正从生产和推广目标,转向明确谁来购买、在哪里使用以及需要多少氢气。据Energy Daily报道,自2019年发布氢经济路线图以来,韩国在制氢、燃料电池和氢能汽车等技术领域取得进展,但规模化需求以及储运基础设施的发展未能同步跟上。
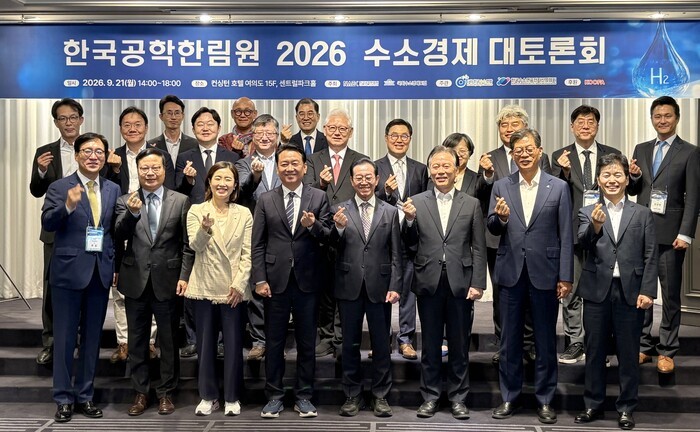
韩国工程院与国会氢经济论坛于21日在首尔举行2026年氢经济大讨论会,研究以市场为导向的发展路径。约150名国会议员以及产业界、学术界和研究机构代表参会。讨论的核心建议是从项目启动阶段就把生产、基础设施和需求结合起来,而不是等待价值链各环节依次形成。
与会者认为,单纯支持技术研发不足以促使材料、零部件和设备企业扩建产能或投资新业务。企业还需要示范机会、首批买家和清晰的长期需求。制氢设施、管道、储存基地、加氢站和发电设备普遍需要巨额前期投资,回收周期较长,支持方向或预期市场规模的突然变化会加大投资风险。
人工智能用电需求或形成锚定市场
人工智能数据中心和半导体工厂的用电需求快速增长,为氢能创造了潜在的大规模需求来源。氢能发电若能与这些项目结合,可能缓解行业长期缺少早期大客户的问题。不过,与会者也指出,需要与核电、可再生能源、液化天然气和储能系统比较,明确氢能发电在电力系统中的作用和成本。
随着可再生能源发电增加,氢能还可能承担长时储能功能。氢能储能系统可利用富余电力制取并储存氢气,之后再用于发电或工业消费。若实现商业化,氢能的定位将从燃料供应拓展至电网灵活性资源。
清洁氢发电市场CHPS也被建议重新定位为培育初期氢能需求的机制,而不只是采购发电量。生产商和进口商在签订长期供应合同前,需要了解招标规模和运营规则;发电企业在投资设备前也需要同样的确定性。市场可预期性提高后,还可能带动生产、运输和储存投资。
国内生产、进口和氢能枢纽协同推进
会议没有把国内生产与进口清洁氢视为二选一。进口氢长期可提供具有价格竞争力的大规模供应,而保留一定国内市场,则能为韩国电解槽、压缩机、储氢容器和阀门企业提供示范与商业化机会。讨论方案包括生产税收抵免,并配套示范和首次采购支持。
政策支持还可从单纯依据氢气产量,转向依据经测量的减排效果。这样既能在市场初期采用多种制氢方式,又可按照温室气体表现实施差异化扶持,逐步推动清洁氢转型。
在电厂、工业园区、港口和物流节点建设共享氢能枢纽,可降低单个企业承担的基础设施成本。地区分工也被纳入讨论:可再生能源资源丰富的地区发展绿氢和储能;钢铁和石化地区发展工业用氢和管网;港口承担清洁氢进口与分销;物流中心则重点发展商用车辆、叉车等高利用率交通工具。
交通领域将优先发展商用车辆,而不是同时扩张所有车型。把需求集中到行驶里程长、利用率高的车队,有助于提高加氢站使用率、改善运营经济性并降低供氢成本。主办方计划把讨论成果整理为具体政策课题,随后形成政策建议书,并在国会开展后续讨论。