油价、美元与运费重塑土耳其和埃及的棉花贸易格局
油价上涨、美元走强和海运费上升,正在改变土耳其与埃及纺纱厂对棉花产地的选择。巴西占全球棉花贸易30%以上,2024年向土耳其出口约24.9万吨皮棉,希腊为10.66万吨,但长航线和高运费正在侵蚀巴西的部分价格优势。
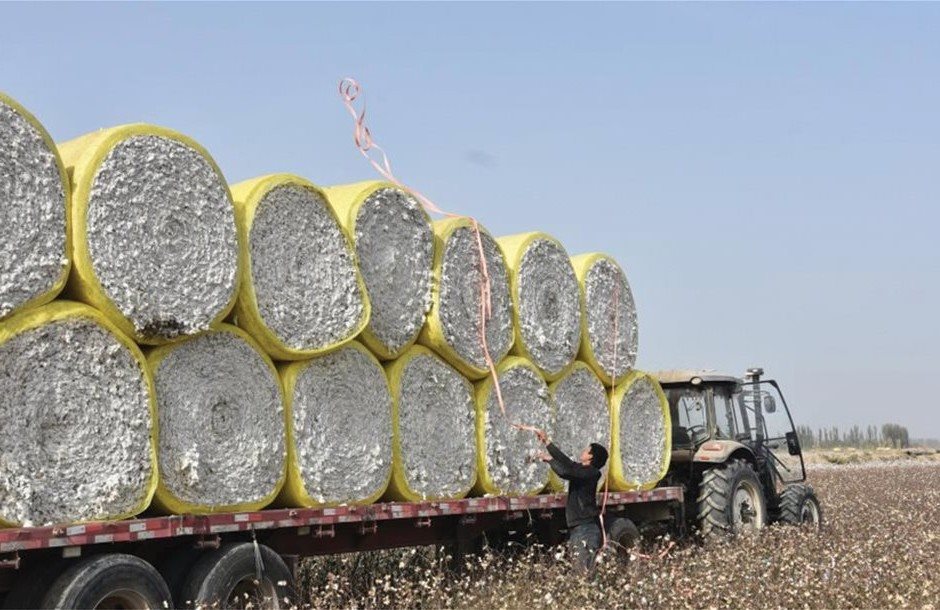
据Thessalia TV报道,油价上涨、美元坚挺以及海运费上升,正在重塑东地中海棉花贸易的竞争格局,土耳其和埃及的纺纱厂在巴西棉、希腊棉及其他产地之间的取舍条件随之改变。
油价的双向作用
油价上涨对棉花的影响是双向的。一方面,运输和生产成本上升;另一方面,棉花相对于化纤、尤其是聚酯的竞争力增强,因为聚酯直接挂钩石化产业链。聚酯仍是棉花的重要竞争对手,而国际棉价仍由产量、库存和需求决定。
巴西的份额与距离的代价
对土耳其和埃及的纺纱厂而言,测算已不止于FOB价格。巴西已成为全球第一大出口国,占全球贸易30%以上,土耳其出于价格考虑越来越多地转向巴西货源。2024年巴西向土耳其出口约24.9万吨皮棉,而希腊的供应量为10.66万吨。
但地缘政治动荡推高了海运成本,抵消了巴西的部分优势。运距越长、航期越久,运费、保险和资金成本对纺纱厂最终到厂价的影响就越大。希腊棉的优势恰恰相反:地理临近,交货更快。
埃及、欧元兑美元汇率与交货周期
这一点在埃及尤为明显。希腊棉对埃及纺纱厂具有吸引力,因为价格有竞争力且能即时交付,从而压缩了汇率和融资成本。与此同时,巴西在埃及市场的地位已显著增强。
汇率又增加了一层变量。国际棉花以美元计价。9月15日欧元报1.1539美元。美元走强抬高欧洲买家的成本,而巴西雷亚尔的波动直接影响巴西的竞争力。
印度:生产国、消费国与买家
美国农业部预计,2026/27年度印度产量将增至2520万包,同时纺厂消费量上升。印度因此同时扮演大生产国、大消费国和潜在买家的角色,影响全球流向与库存水平。对希腊皮棉而言,进入印度这一主要进口国的障碍,是红海局势演变和胡塞武装重新活跃之后运费的上涨。
对希腊棉和巴西棉来说,关键指标已不只是交易所的纤维价格,而是到达纺纱厂的最终交付价,它由以下部分构成:
- 棉花本身的价格;
- 结算所使用的汇率;
- 该航线的运费水平;
- 保险费用;
- 交货周期。
按此计算,FOB看起来更便宜的产地,到货后未必更便宜;土耳其和埃及供应商的排位,可能随油价、美元和航线安全形势变化,而不只是随收成变化。
