物流成本上升削弱竞争力,俄罗斯煤炭在中国市场份额承压
1月至8月,俄罗斯对华煤炭供应同比下降10.8%,至5315万吨,低于蒙古和印度尼西亚的供应量。炼焦煤价格上涨带来一定支撑,但进口关税、铁路运力瓶颈和运输成本上升继续压缩俄罗斯出口商利润。
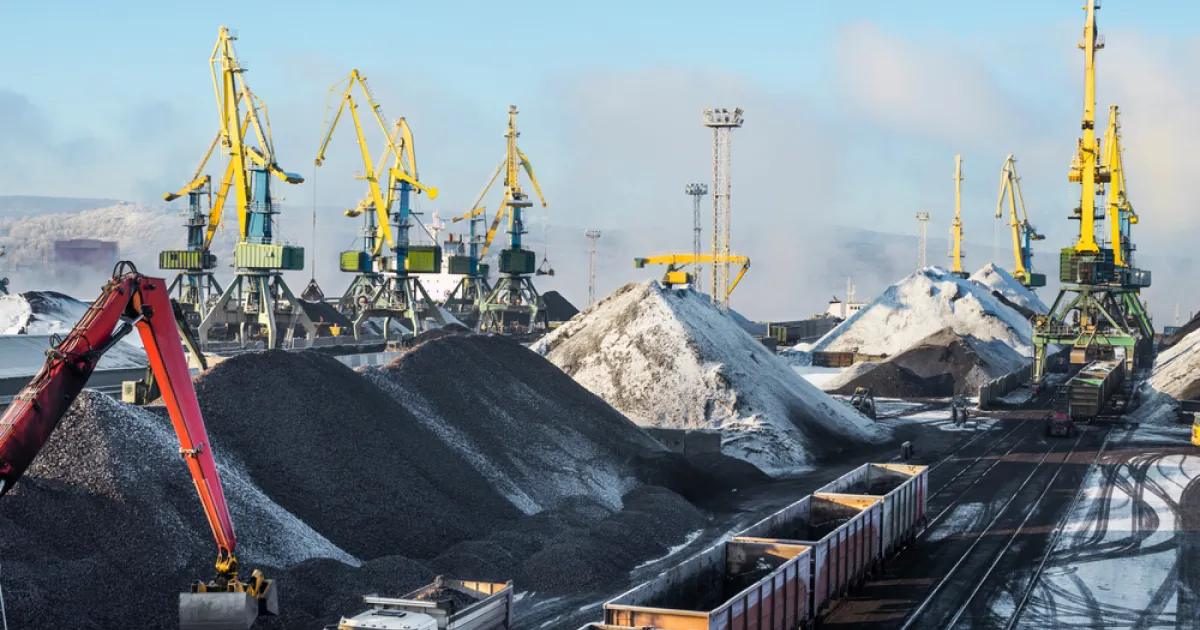
俄罗斯供应下降,竞争对手扩大出货
受进口关税、物流费用高企和竞争加剧影响,俄罗斯煤炭出口商在中国及其他国际市场的竞争力下降,进一步降价的空间所剩无几。ua.news援引俄罗斯对外情报局的数据称,1月至8月,俄罗斯对华煤炭供应同比下降10.8%,至5315万吨。
同期,蒙古对华供应增长48.9%,达到7839万吨,印度尼西亚则供应1.21亿吨。中国前八个月煤炭进口总量为3.10亿吨。蒙古拥有陆路接壤、运输成本较低和免税准入等优势。俄罗斯煤炭进入中国需缴纳3%至6%的进口关税,而蒙古、澳大利亚和印度尼西亚凭借自由贸易安排适用零关税。
折扣难以抵消运输成本
俄罗斯供应商为留住客户提供约10%的折扣,但ua.news所引述的情报评估认为,继续降价将导致亏损销售。库兹巴斯煤炭需要通过拥堵的东部铁路通道运往远东港口。从年初至9月11日,煤炭从东方港运往中国的成本上涨45.5%。
铁路费用进一步加重压力。据Rambler Finance报道,俄罗斯铁路公司自2026年10月起将货运费率上调8.5%,原计划于12月实施的调整因此提前。2025年铁路运输成本已上涨13.8%,同期通胀率为5.6%;2026年3月又加收1%的附加费。俄罗斯对土耳其的炼焦煤供应在七个月内下降30%,7月没有发运任何货物。7月运往俄罗斯南部港口的煤炭量环比下降33%。
炼焦煤价格带来部分缓冲
不同煤种的市场前景出现分化。据《自由新闻》报道,俄罗斯Ж级炼焦煤在远东装运港的价格达到每吨176美元,1月至9月累计上涨32.3%。NEFT Research合伙人Alexander Kotov认为,到2029年,需求最旺盛的炼焦煤品种价格可能在当前水平上再上涨20%至30%。中国在俄罗斯炼焦煤出口中的占比可能已超过60%,中国和印度合计购买俄罗斯煤炭出口总量的一半以上。
动力煤出口商受到中国国内煤矿和低成本海外供应商的更大冲击。Rambler Finance数据显示,秦皇岛港5500 NAR动力煤现货价格升至每吨147美元,欧洲煤价超过每吨142美元,澳大利亚6000大卡煤价接近每吨148美元。价格走强仍未消除行业财务压力:2026年1月至7月,俄罗斯煤炭企业合计净亏损1920亿卢布,上年同期为2170亿卢布。亏损企业占全行业的69%,65家企业接近全面停产,20家已经停止采矿。俄罗斯能源部预计,2026年全年行业亏损将达到3000亿至3100亿卢布。