俄罗斯计划2042年前建成七座水电站,但开工窗口正在收窄
俄罗斯计划在2042年前投运七座水电站,但项目尚未开工,而同类设施的平均建设周期为10年。融资机制能否尽快确定,将直接影响水电扩张计划以及发电设备订单的落地。
七个项目仍停留在规划阶段
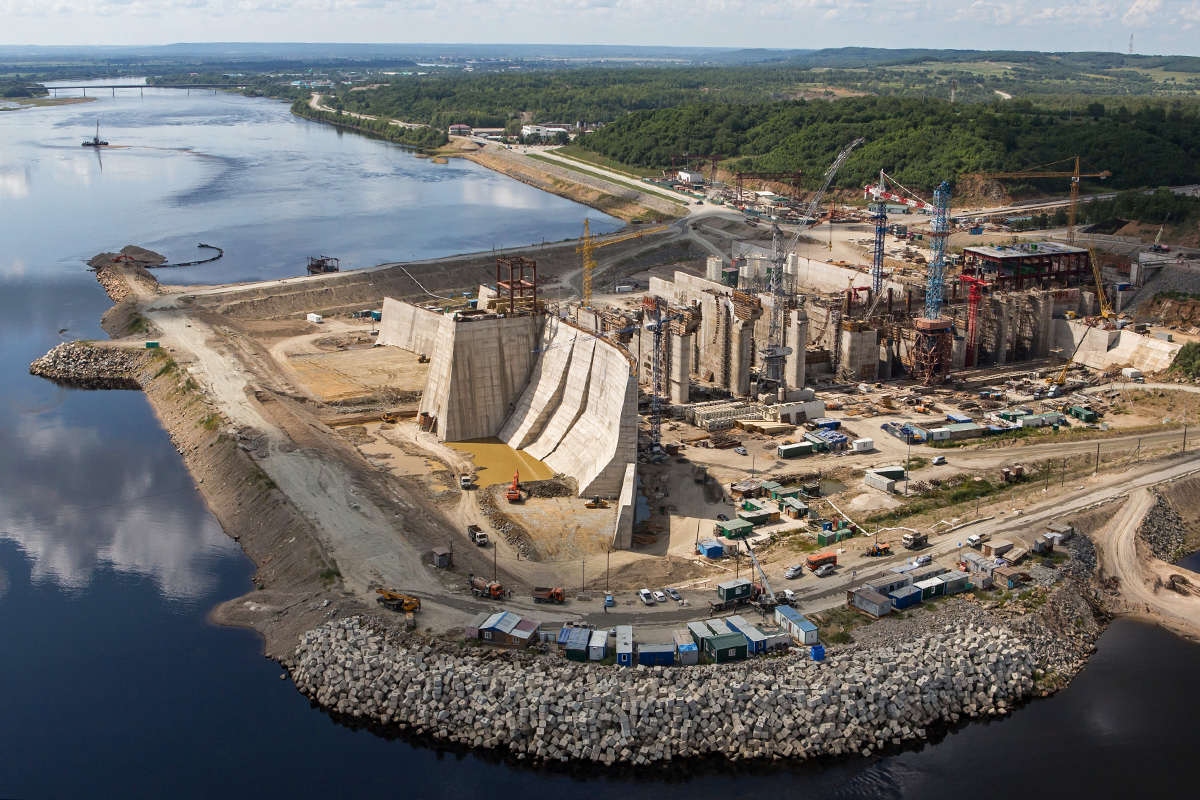
据《专家》报道,俄罗斯计划在2042年前新增七座水电站,但建设工作尚未启动。由于这类电力设施的平均建设周期达到10年,迟迟未开工的影响正变得更加突出。留给项目设计、融资、设备采购、土建施工和投产调试的时间余量正在缩小。
这些新项目将补充俄罗斯规模较大但形成时间较早的水电系统。俄罗斯目前拥有100多座水电设施,其中15座大型电站的装机容量超过1吉瓦。全国水电总装机容量为53吉瓦,约占各类电站总装机容量的20%。
俄罗斯大多数大型水电项目都始于苏联时期。几乎所有大型水电站当年就已开工,部分项目则到2000年代和2010年代才建成。因此,本轮计划意味着俄罗斯将重新建设大型新增资产,而不再只是完成上一个投资周期遗留的工程。
融资成为核心问题
《专家》称,俄罗斯政府正在讨论可行的融资方式。讨论结果将决定这些项目能否及时从规划转入施工,并赶上2042年的目标。水电项目开发和建设周期漫长,融资阶段失去的时间很难在后期追回。
容量付费是俄罗斯电力批发市场中的一种相关机制。电站因保持随时发电的能力而获得这部分收入。对工业用户而言,每千瓦时的最终成本还包括日前市场每日形成的实际电价,以及电网输送费用。
俄罗斯有两个电力批发价格区:第一价格区覆盖俄罗斯中部和乌拉尔,第二价格区覆盖西伯利亚和远东。两个区域的平均电价为每千瓦时5.5至9卢布。新建水电站的融资模式必须明确投资如何通过电力市场回收,以及新增费用将怎样影响工业用户。
延期影响不止于电力供应
项目没有开工,影响的不只是未来发电能力。在融资决定落地并形成确定工期之前,水轮机、发电机及其他电力设备供应商难以判断未来订单。施工承包商和工业用户同样无法围绕明确的投产时间安排业务。
水电已经在俄罗斯电源结构中占据较大比重,但现有53吉瓦装机并不能消除七个新项目的进度风险。按照通常10年的建设周期,计划在2042年前投产的电站必须在整个规划期最后10年到来之前很久就进入实质开发阶段。
因此,政府对融资机制的讨论将成为水电扩张计划能否落地的首要考验。如果没有明确的新容量付费方式,2042年目标仍只是政策目标,而非施工计划。项目开工越晚,开发商应对设计调整、采购延期或工期超过平均水平的空间就越小。