2026年上半年俄罗斯液化石油气出口增长16%至216万吨
2026年1月至6月,俄罗斯液化石油气出口量同比增长16%,达到216万吨。据《Vedomosti》援引Petromarket数据报道,对中国和中亚国家的发货增长是主要推动因素。
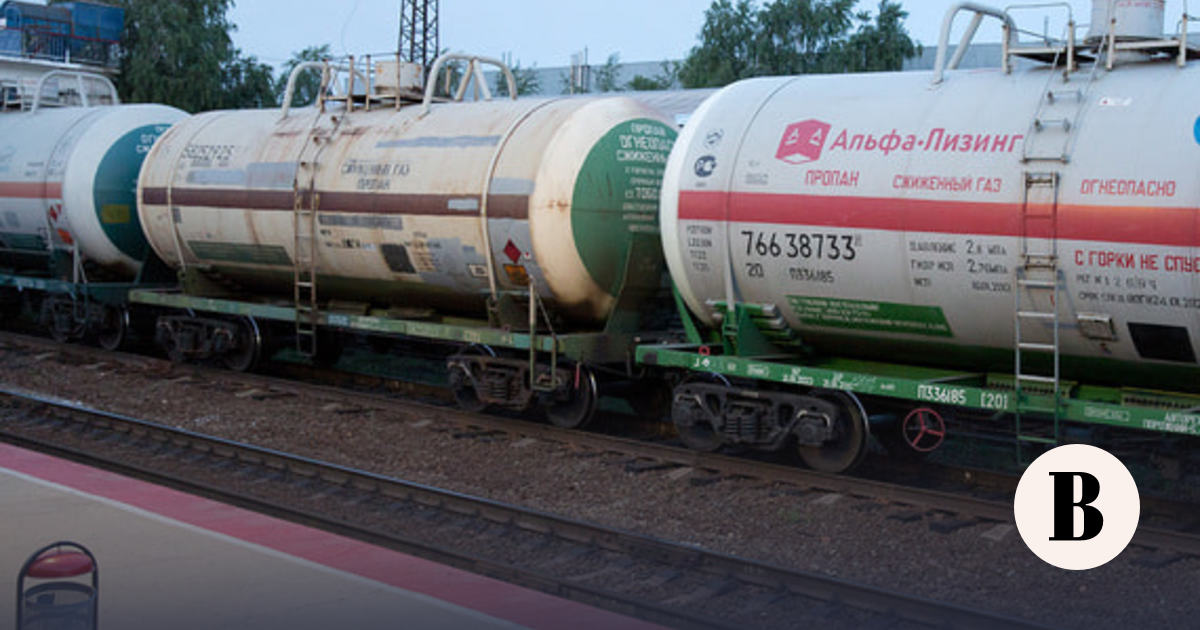
出口量达到216万吨
2026年1月至6月,俄罗斯液化石油气出口量达到216万吨,较上年同期增长16%。这是《Vedomosti》查阅的研究机构Petromarket数据。统计所涵盖的产品包括丙烷、丁烷、异丁烷及其他液化烃类气体。
这一增长表明,俄罗斯液化石油气供应商扩大了海外销售。已公布的数据没有按具体产品、生产商或运输路线进行拆分,但明确指出,中国和中亚国家是推动整体出口增长的两个主要目的地。
中国成为主要增长市场
2026年上半年,俄罗斯对华液化石油气出口量同比增至2.3倍,达到81.09万吨。在Petromarket披露的目的地中,中国接收的数量最大,也是俄罗斯液化石油气出口扩张的核心市场。
对生产商和贸易商而言,大幅增加的对华发货意味着相当一部分出口增量集中在单一市场。中国需求扩大或俄罗斯供应商更容易接触中国买家,有助于维持工厂开工并消化丙烷、丁烷及相关产品。另一方面,对一个主要目的地的依赖加深,也会使出口商更容易受到中国采购、国内需求和物流变化的影响。现有资料没有说明新增货量通过铁路、公路还是其他方式运输,也未披露具体的俄罗斯供应地区。
对中亚发货量接近翻倍
俄罗斯对中亚国家的液化石油气出口量增至1.9倍,达到49.78万吨,该数据不包括阿富汗。相关增长显示,邻近地区市场也是上半年新增需求的重要来源。地理距离较近,使这些市场能够成为俄罗斯液化石油气的重要销售渠道,特别是在陆路运输能够连接供应商、经销商以及工业或居民用户的情况下。
对中亚买家而言,俄罗斯供应增加可能改善产品供应,同时加深其对俄罗斯货源的依赖。对俄罗斯出口商而言,中亚则与中国共同构成第二条增长中的区域销售渠道。Petromarket没有按中亚各国拆分49.78万吨的总量,因此无法根据公开信息判断各市场的具体贡献。
亚洲及周边市场重塑销售流向
上半年数据表明,俄罗斯液化石油气贸易正进一步转向亚洲及周边市场。中国的81.09万吨和中亚的49.78万吨是资料明确列出的增长动力,但其他市场的变化并未披露。
对生产商、加工企业和贸易商来说,关键在于这种增长能否延续到下半年。现有数据确认了实物出口量的明显增加,却没有提供出口价格、收入、产量或利润率信息。因此,商业收益不仅取决于销售吨数,还取决于运输成本、产品构成和买方接受的合同条件。这些因素将决定出口量增长能否转化为俄罗斯液化石油气供应链的更高回报。
