俄罗斯7月东向铁路煤炭出口达1090万吨,东方港动力煤净回值增至三倍以上
据《生意人报》报道,俄罗斯铁路公司7月经东向口岸发运出口煤炭1090万吨,为连续第三个月增长。经东方港出口的6000大卡/千克动力煤净回值从2025年6月中旬的每吨1087卢布升至一年后的每吨3359卢布。对韩国出口量增长近90%,7月对印度发运量增长44%。
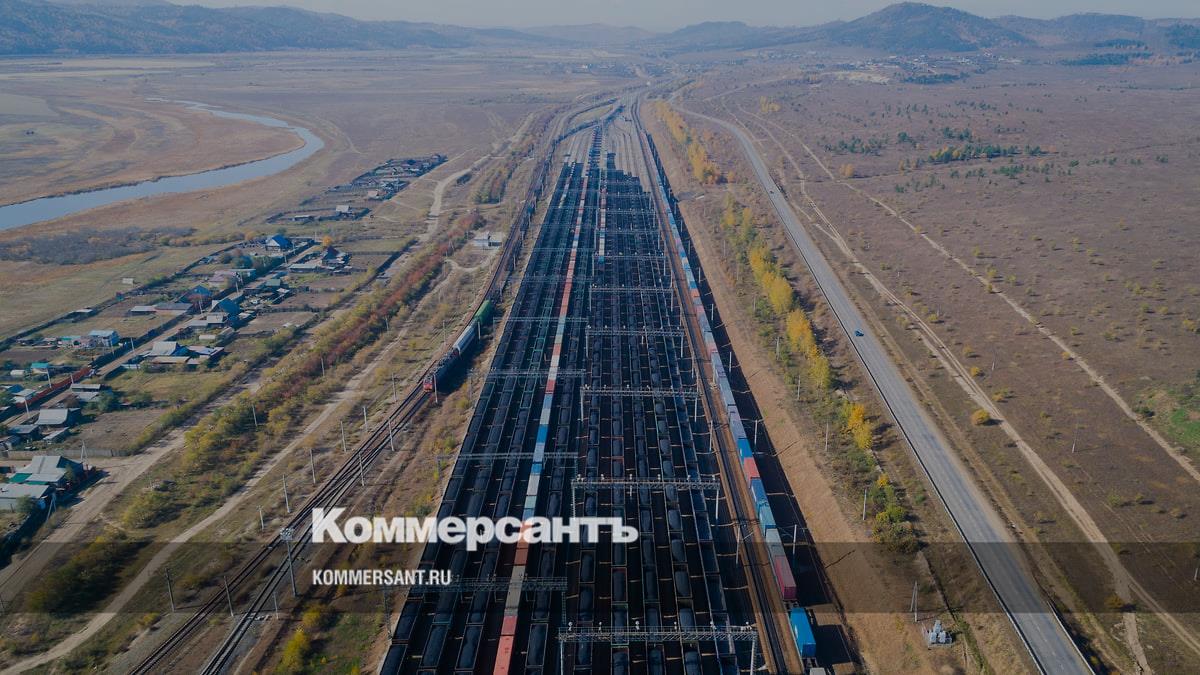
东向月度装车量创纪录
据《生意人报》援引俄罗斯铁路公司(RZD)数据报道,2026年春夏两季俄罗斯经铁路向东部口岸的煤炭出口连续刷新月度纪录。5月东向出口发运量为1010万吨,6月升至1070万吨,7月达到1090万吨。
俄铁子公司联邦货运公司(FGK)总经理德米特里·穆列夫(Dmitry Murev)对《生意人报》表示,自2026年3月起,煤炭总装车量持续高于上年同期,其中4月增长17%、5月增长13%、6月增长19%,涨幅最为明显。他说,5月和6月的东向发运量创下这两个月份的历史最高水平。
其他出口方向同样走强。俄铁数据显示,7月发往南部海港的煤炭为160万吨,同比增长31.2%;经西北港口的发运量增长19.7%,至390万吨。煤炭在俄铁全网装车量中的占比7月回升至29.5%,上年同期为27.4%。
净回值同比增至三倍以上
NEFT Research咨询业务合伙人亚历山大·科托夫(Alexander Kotov)表示,今年煤炭报价平均高于去年水平每吨10—20美元。据NEFT Research测算,经东方港出口的6000大卡/千克动力煤净回值在2025年6月中旬为每吨1087卢布,到2026年6月中旬已增至三倍以上,达到每吨3359卢布。科托夫称,克麦罗沃州的煤炭出口商目前在东向方向已实现盈利。
俄罗斯国家运输与基础设施研究中心主席帕维尔·伊万金(Pavel Ivankin)将运量增长归因于市场行情,并指出东部铁路网内部形成的运量在上升,主要来自雅库特的埃利加煤田。克麦罗沃州煤炭工业部通报,该州企业7月出口发运量同比增长15.3%。
州长伊利亚·谢列久克(Ilya Seredyuk)表示,根据今年2月与俄铁签署的协议,在运力允许的情况下,铁路方面将在保证的5500万吨之外再发运500万吨,并按每季度100万吨的幅度递增。若发运量突破5700万吨,该州计划就把东向出口上限提高至6000万吨与俄铁展开谈判。
亚洲买家轮动
两起突发事件推高了亚洲需求。穆列夫指出,中东冲突升级实际上切断了原油和液化天然气油轮经霍尔木兹海峡的关键航线,亚洲国家不得不用固体燃料紧急替代价格高昂且难以获得的液化天然气。韩国收缩绿色能源计划,无限期推迟削减煤电;2026年4月至6月,韩国企业大量采购现货货源,具有吸引力的折扣使俄罗斯成为主要受益方,对韩国用户的供应量增长近90%。
2026年5月中国刘神峪煤矿发生重大事故,导致当地产能停产,中国大幅增加自俄罗斯的炼焦煤采购。穆列夫说,2026年6月对华出口环比跳升36%,同比增长19%。进入7月,中国需求转冷,俄罗斯动力煤在华价格明显回落,但多位市场人士对《生意人报》表示,这部分货量很快被其他买家接手:
- 印度:7月发运量增长44%
- 越南:7月发运量增至去年同期的3.3倍
- 中国:采购量虽有回落,仍是大买家
运输路线仍不稳定
基础设施经济中心货运与物流总监伊戈尔·斯米尔诺夫(Igor Smirnov)援引1—5月数据称,中国约占俄罗斯固体燃料出口的36%,印度超过17%,韩国约14%。他认为这并非固定下来的新格局,而是持续优化的供应体系,生产商会根据价格、折扣、运费和基础设施可用性重新分配货量。市场人士还把土耳其列入主要方向,并把越南、中国台湾、印度尼西亚以及东南亚部分国家视为增长最快的市场。
芬南管理公司(Finam Management)首席专家德米特里·巴拉诺夫(Dmitry Baranov)认为,目前更准确的说法是形成了稳定路线,而非完整的物流走廊,具体包括东部铁海联运走廊、南部海运路线和西北路线;受地缘政治、外部限制、运费与保险成本以及与其他货种竞争的影响,这些路线的稳定性并不一致。Ugol-Trans总经理哈相·贾比罗夫(Khasyan Zyabirov)对《生意人报》表示,发往摩尔曼斯克拉夫纳港的货量增加,塔曼方向本月起关闭,相关货量转向卢日斯卡亚和拉夫纳;他预计下半年发运量较上半年小幅增长,最多2%。
