波兰非法酒精交易量2025年约占市场3.2%
波兰财政部援引国家税务管理局的测算表示,2025年处于非法流通的乙醇约相当于合法消费市场供应量的3.2%,低于2024年的约3.8%。strefabiznesu.pl估算相应规模约为2300万升,财政损失可能达数十亿兹罗提。财政部强调,该方法仅为内部观察趋势而建立。
波兰财政部在回复议员质询的书面答复中表示,2025年处于非法流通的乙醇约相当于合法消费市场供应量的3.2%,低于2024年的约3.8%。该数据援引自国家税务管理局(KAS)的测算。portalspozywczy.pl和bankier.pl报道了这份答复。
strefabiznesu.pl估算,与该比例对应的规模约为2300万升酒精,由此造成的国家预算收入缺口可能达到数十亿兹罗提。
为内部监测而设计的比率
财政部明确说明了该数字的性质。答复写道:「关于非法酒精市场规模的测算方法,现说明国家税务管理局仅为自身需要、以观察当前趋势变化为目的,制定了一套测算方法,用以估算可能处于非法流通的乙醇数量与供应合法消费市场的乙醇数量之间的比率。」
这一表述中有三点对商业使用者尤为重要。它是与合法供应量相比的比率,而非对非法数量的独立测量,因此合法销售变动会直接影响该百分比。它涵盖的是「可能」处于非法流通的酒精,属于风险敞口估算,而非查获案件的统计。它的设计用途是内部趋势观察,而非官方统计,因此3.8%到3.2%的同比方向比绝对水平更具参考价值。
非法供应的四条渠道
财政部列出了可能进入非法流通的乙醇来源:
- 非供人食用产品中所含的变性乙醇,包括杀生物制品;
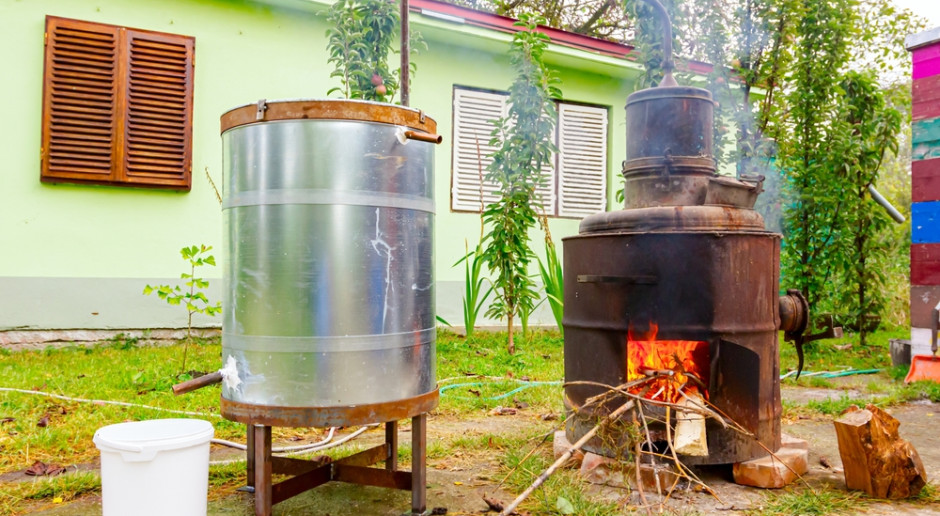
- 部分非法境内生产,在波兰被称为bimber,即私酿酒;
- 走私来源的酒精,包括个人超出免税限额且未申报的携带入境;
- 其他未确诊形式,例如可能的盗窃。
bankier.pl将上述类别概括为私酿酒、走私与家用化学品,这一说法恰好体现出各渠道运行逻辑的差异。以杀生物剂或清洁用品名义销售的变性酒精通过合法零售和批发网络流通,主要制约因素是再提纯的难易程度。私酿酒分散、规模小,最难测量。走私则取决于与邻近市场的价格和消费税差距以及边境执法力度。
财政面临的敞口
波兰的烈酒同时征收消费税和增值税,在通过合法渠道投入消费时征收。任何绕开这些渠道到达消费者手中的酒精,两项税款均未缴纳。据报道,财政部的答复未给出以兹罗提计的损失金额;strefabiznesu.pl将潜在缺口描述为可达数十亿兹罗提,这一说法基于估算规模而非官方计算。
对财政而言,趋势方向是有利的。灰色份额从3.8%降至3.2%,意味着2025年由纳税供应覆盖的消费比重高于2024年。由于该指标是比率,改善的一部分也可能来自合法供应增长而非非法数量收缩,公开材料并未区分这两种效应。
对合法产业的影响
对在波兰经营的蒸馏厂、灌装企业和分销商而言,其现实意义更多体现在竞争层面而非统计层面。合法生产者承担消费税、增值税、标签和可追溯性成本,非法供应则完全规避,这压低了伏特加和调味烈酒低价段的价格底线,而波兰的主要销量正集中于此。约每三十升中一升的灰色份额从总量看并不大,但恰恰集中在合法利润最薄的区间。
杀生物制品渠道的影响超出酒精生产者的范围。它把烈酒市场与化工贸易联系起来——变性乙醇是化工领域的常规原料——并使变性配方的归类与管控成为两个行业共同的商业议题。对乙醇及乙醇基制剂的进出口商而言,若该比率停止下降,收紧这一渠道的监管是最直接的可用手段。
