波兰批准自2027年起上调酒类消费税,每年14亿兹罗提划入国家健康基金
波兰政府通过财政部起草的法案,自2027年1月1日起上调乙醇、啤酒、葡萄酒、其他发酵饮料和中间产品的消费税。超出2026年征收水平的部分将划入国家健康基金,法案为2027年和2028年各列支14亿兹罗提。涨幅最大的是酒精度5%以下的苹果酒和梨酒,约26%。
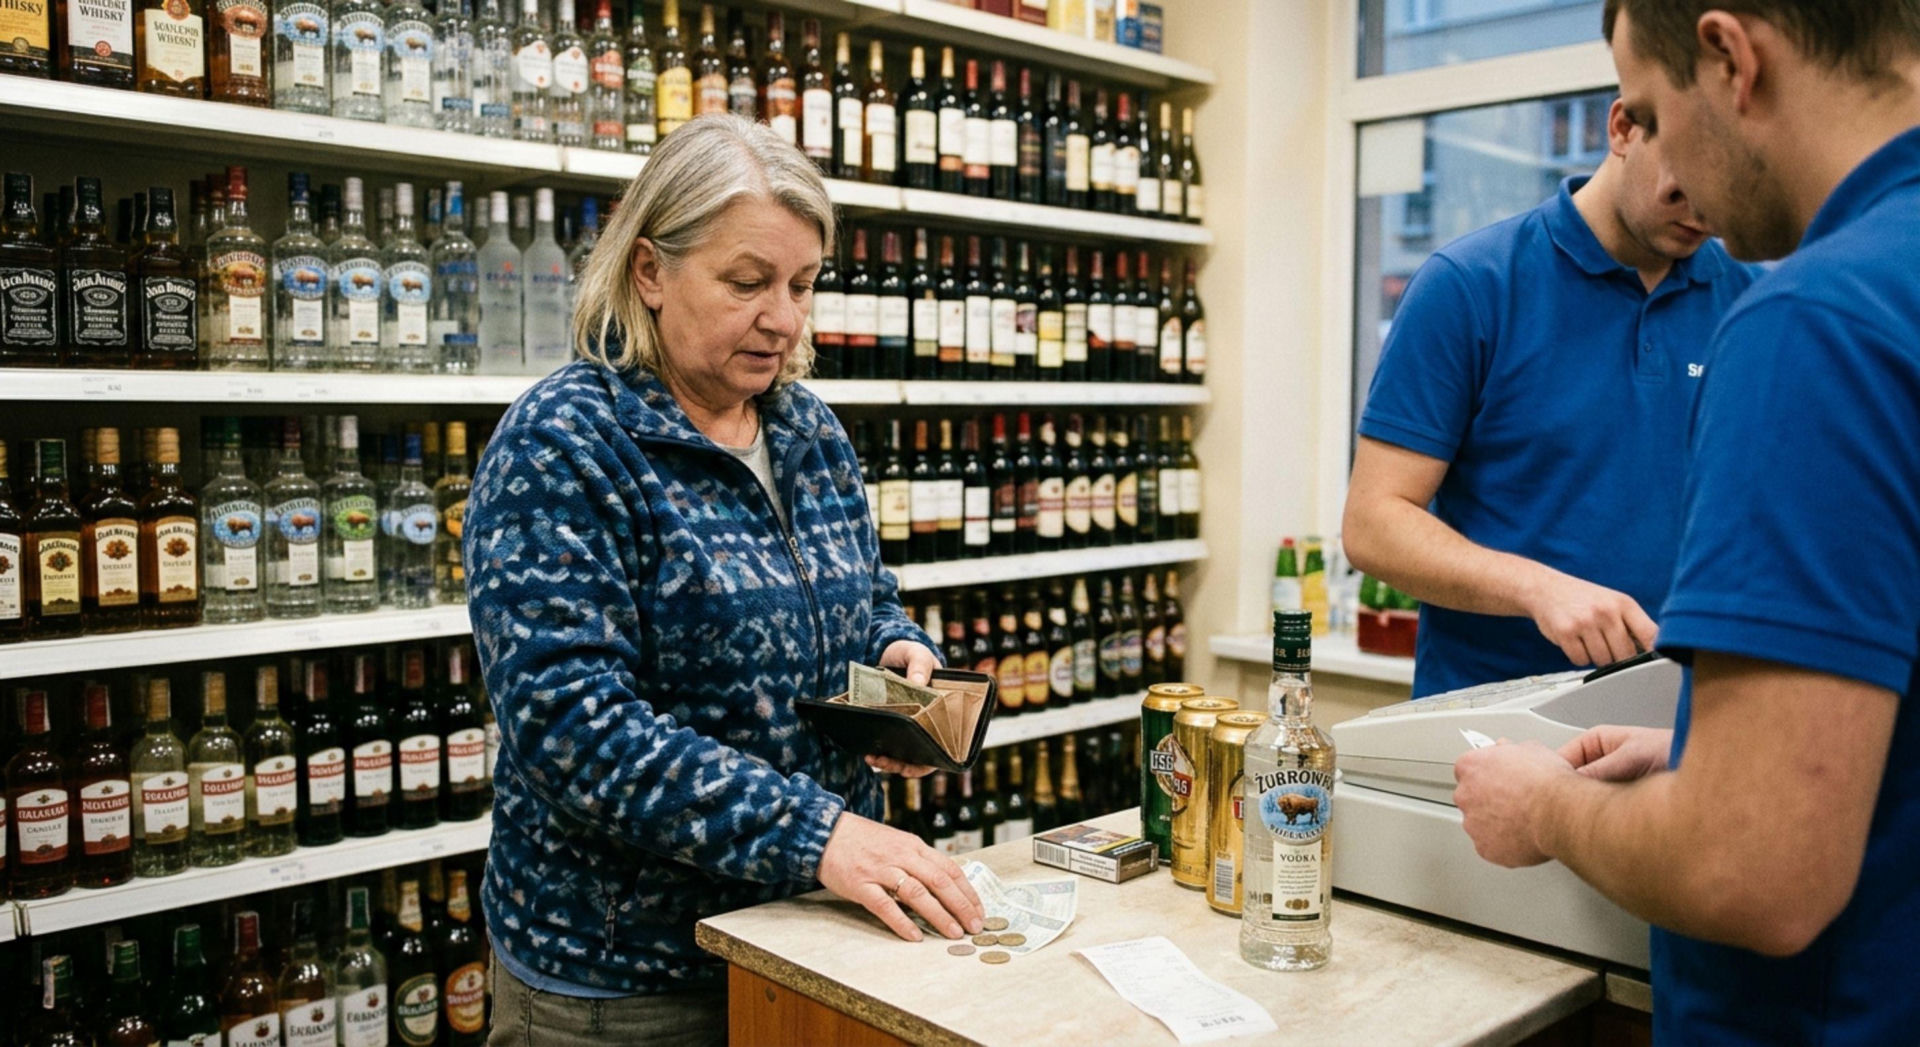
波兰政府通过了一项法案草案,自2027年1月1日起上调酒精饮料消费税,并将部分新增收入直接投入公共医疗体系。据superbiz.se.pl报道,该法案由财政部起草,涵盖乙醇、啤酒、葡萄酒、其他发酵饮料以及中间产品。
此次上调覆盖各主要酒类,而非针对单一品类,并附带明确的资金用途安排。酒精饮料消费税收入中超出2026年水平的部分,将用于提高对国家健康基金(NFZ)的拨款,法案为2027年列支14亿兹罗提,2028年再列支14亿兹罗提。
2027年1月1日起执行的新税率
名义涨幅最大的是乙醇。superbiz.se.pl列出的税率如下:
- 乙醇:每百升100%纯酒精由8811兹罗提上调至10109兹罗提
- 啤酒:每百升每度柏拉图由12.04兹罗提上调至13.82兹罗提
- 葡萄酒及其他发酵饮料:每百升由245兹罗提上调至280.83兹罗提
- 中间产品:每百升由490兹罗提上调至562.93兹罗提
- 酒精度5%以下的苹果酒和梨酒:每百升由97兹罗提上调至122.71兹罗提
五类产品中有四类涨幅接近15%。例外是酒精度5%以下的苹果酒和梨酒,涨幅约26%,为整个方案中最高,也是唯一偏离统一口径的税率。
收入定向划拨国家健康基金
资金机制以基准年份为参照,而非按总收入计算。只有酒类消费税收入中超出2026年水平的部分才会增加对国家健康基金的拨款,因此划拨规模取决于税率上调后消费下滑的幅度。法案规定2027年14亿兹罗提、2028年同等金额,用于医疗服务支出。
对生产商、进口商和经销商而言,实际影响是在一个确定的时间点出现一次性税负跳升,且烈酒、啤酒、葡萄酒和低度发酵酒同时生效。由于采用从量税——按百升计征,啤酒按柏拉图度计征——低价产品承受的相对负担更重,因为消费税在其零售价中占比更高。
可负担性依据
政府的理由是酒类相对收入越来越便宜。随法案援引的官方数据显示,2021年一个月平均工资可购买216瓶500毫升伏特加,到2025年增至252瓶;啤酒从1798瓶增至2172瓶(500毫升装),葡萄酒从256瓶增至339瓶(0.75升装)。
按照草案的设想,提高消费税旨在降低酒精饮料的经济可及性,从而减少过量饮用带来的负面后果,同时新增收入用于支持国家健康基金。
价格传导与后续程序
superbiz.se.pl指出,消费税上调并不意味着所有产品价格都会同幅上涨,最终零售价还取决于生产商和销售商的决定。法案仍需完成后续立法程序。若按拟定时间表获得通过并生效,新税率将自2027年1月1日起执行,行业大约有一年的已知缓冲期来调整合同、定价和库存安排。


