植物蛋白产品上新增长23%,墨西哥市场不再局限于替代品
2020年至2024年,植物蛋白产品上新数量增长23%,墨西哥和巴西成为拉丁美洲最活跃的市场之一。企业正从肉类和乳制品替代品拓展至功能性零食、饮料、即食食品和本土原料产品。
拉丁美洲植物蛋白产品上新提速
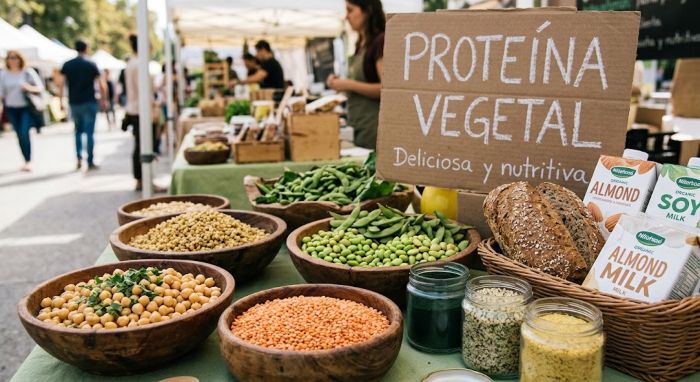
据Almomento援引Innova Market Insights数据,2020年至2024年,植物蛋白产品上新数量增长23%;相关数据由The Food Tech于2026年发布,巴西和墨西哥位列拉丁美洲最活跃的市场。该品类正逐步突破肉、奶、奶酪和鸡蛋的直接替代定位,转向更广泛的营养型、功能型、便捷型和可负担食品。
消费意愿也印证了这一变化。NielsenIQ的Health & Wellness 2025研究覆盖包括墨西哥在内的19个国家,其中53%的受访者计划购买更多高纤维食品,近40%计划增加超级食品、高蛋白植物基产品或益生菌食品的购买。对生产商而言,植物蛋白产品可以凭自身营养和功能价值进入市场,而不必只强调替代动物性食品。
口味、便利性和价格仍是关键
市场机会同时带来更高的产品要求。Kantar México数据显示,在所调查城市中,居家烹饪次数增长14.7%,相当于每周增加2300万次。70.7%的消费者寻找健康选项,70.6%看重美味,56.3%偏好快捷易用的解决方案。因此,仅有植物基标签难以带来复购,产品还必须满足口味、营养和便利性要求。
创新正在扩展至功能性零食、即饮饮料、植物基替代品和混合型产品,并经常把蛋白质与纤维结合。配方原料包括豌豆、鹰嘴豆、扁豆、豆类、种子、食用菌、菌丝体和藻类。在墨西哥,Güd生产植物饮料和奶酪替代品;Benji将即食食品与香肠及肉类替代品结合;Meathical销售豌豆蛋白粉和采用多种植物原料制成的仿肉产品。Propel Foods和VegMex也在把植物基替代品融入墨西哥菜肴。
食品科技结合墨西哥饮食传统
发酵、生物技术和食品科学可用于改善蛋白质、脂肪、风味、维生素和酶。但商业化能否成功,取决于企业能否解决余味、口感、消化性、稳定性、价格和规模化等具体问题。原始报道强调,消费者不会为了选择植物基产品而牺牲食用体验。
墨西哥还拥有差异化的原料基础。玉米、豆类、苋米、辣椒、种子、食用菌和杂豆本就是当地饮食传统的重要部分。将这些原料与烹饪知识和食品科技结合,有望形成具有墨西哥特色、出口潜力和更高本土产业链附加值的产品。墨西哥纯素创业者协会市场营销与发展总监Janete Salcedo表示,行业需要连接创业者、成熟企业、科研中心、零售商和投资者,同时建立明确的规则和认证体系。
渠道覆盖决定下一阶段
餐饮和零售供应已经扩大。Veganuary和HappyCow发布的2025年榜单显示,拉丁美洲共有13010家纯素餐厅或提供纯素选项的场所,比2023年增加20%。墨西哥占3224家,并以512家完全纯素场所位居地区首位。这些数字衡量的是供应而非消费,但表明新产品和销售渠道已经拥有较成熟的试验基础。
下一阶段的增长取决于产品能否进入超市、餐厅、咖啡馆、酒店、便利店、数字平台和餐饮服务连锁。清晰标签同样重要,因为植物基、纯素、素食、无肉和无乳等术语代表不同属性。投资意愿已经显现:墨西哥纯素创业者协会对生态系统内52家企业的调查显示,在20家参访生产商中,70%表示2024年进行了投资,55%则把开拓新市场列为2025年的挑战。墨西哥生产商的核心任务,是把创新转化为价格有竞争力、能够进入大众渠道并形成家庭日常消费的产品。